ステーブルコイン、住宅ローンを一度ファイナンスし、二度借り入れられる仕組み
重要ポイント
- •RWA.xyzの報告によると、PRIMEの運用資産残高は11月4日時点で5億3400万ドル。トークンの所在は追跡しているが、それに対して借り入れられた債務は計上していない。
- •資金調達チェーンは二層で機能する。Figure LendingはHELOCの一括分を自社のPrimeマーケットプレイスに差し入れてYLDSステーブルコインを借り入れ、プールを1か月未満で回転させる。一方、PRIME保有者はMorphoとKaminoで保有トークンを担保にUSDCまたはPYUSDを別途借り入れできる。
- •スナップショット時点でPRIME供給量の約61.5%(Morpho約2億4500万ドル、Kamino約8400万ドル)がレンディング契約に置かれていたが、これは分布を示す数字であり、トークンに対する債務の規模は明らかにしていない。
- •スナップショット時点のPRIMEの30日純APYは6.1%。Hastraは従来のブレンド利回りモデルを、年0.50%の手数料を差し引く利用率連動型のHELOC+レートに置き換えた。
- •PRIME/PYUSDマーケットの清算LTVは86%で、当該マーケットのオラクルは二次市場の取引価格ではなく、wYLDSに対する交換レートを通じてPRIMEを価格評価している。
トークン化実世界資産を追跡するデータプロバイダーRWA.xyzが11月9日に公表したケーススタディによると、Hastraが発行する利回り付きトークンPRIMEの運用資産残高(AUM)は11月4日時点で5億3400万ドルに達しており、トークンの所在が集計されている。しかし、その上に積み上げられた債務は集計されておらず、このギャップこそが焦点である。ステーブルコインがホームエクイティローンを一度ファイナンスし、その後二度目の借り入れの対象となりうる資金調達チェーンだ。このチェーンが重要なのは、暗号資産ネイティブのドル流動性を米国の消費者向け貸付に誘導し、その後、ローンの受取証が担保として再び暗号資産市場に戻る仕組みをルーティングしているからだ。
債務その一:Figureのウェアハウスローン
ホームエクイティ・クレジットライン(HELOC)により、住宅所有者は物件の価値を担保に資金を引き出すことができる。オリジネーターは初日にこの引き出し分をファイナンスし、ローンが投資家に売却されるか証券化に組み込まれた時点で初めて資金を回収する。この間のギャップを埋めるのがウェアハウス・ファイナンスであり、ローンオリジネーターにとって標準的な短期ブリッジだ。
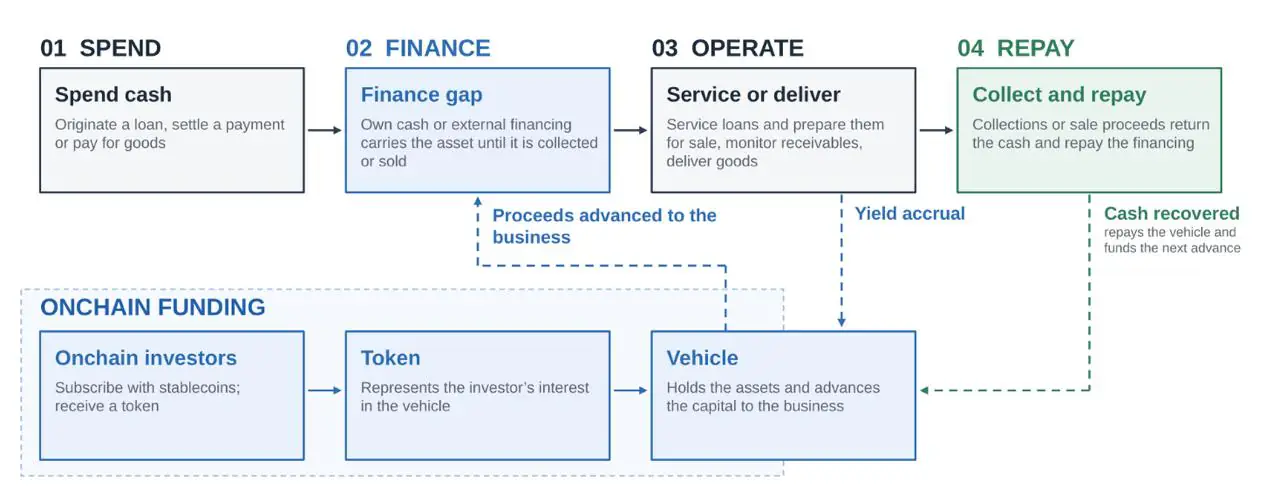
RWA.xyzによると、Figureの保有期間は1か月未満である。Figure Lendingは一括のHELOCを自社のPrimeマーケットプレイス(旧称Democratized Prime)に担保として差し出し、それに対してFigureのSEC登録済み利回り付きステーブルコインYLDSを借り入れ、ローンを売却し、プールに返済して再び繰り返す。反対側の住宅所有者は何年もかけて返済するが、プールの資金は数週間で回転する。PRIMEの利回りはその長いサイクルではなく、この短いサイクルから生まれる。
Hastraのトークンは二つのラッパーを経由してこのプールに到達する。Ethereum上の投資家はUSDC(Circleのステーブルコイン)をwYLDSにスワップする。wYLDSの準備金は、Hastraの説明によれば直接保有されるYLDS、またはFigureのPrimeプールにデプロイされたYLDSである。その後投資家はwYLDSをステークしてPRIMEを受け取る。PRIMEはステーク済みポジションに対する利回り付きの受取証だ。小文字のPrimeはFigureのマーケットプレイス、大文字のPRIMEはHastraのトークンを指す。命名は紛らわしいが、役割は明確に区別される。
このチェーンは保有者が何を所有しているのかも明確にする。FigureのPrimeファイナンス規約は、モーゲージ関連の担保をプールの貸し手のための信託およびエージェンシー arrangement に置いており、担保は返済の保証ではなく、清算収益が不足する可能性があることを明記している。PRIME保有者の請求権は、これらの規約に至る前にHastraのラッパーおよびプール文書を経由する。だからこそ、トークンの背後にある法的請求権は、それが参照する資産とは別に読み解く必要がある。PRIMEはファイナンス・プールにおけるポジションであり、住宅に対する担保権ではない。
債務その二:保有者のローン
MorphoのPRIMEケーススタディは第二のステップを記述している。保有者がPRIMEを担保として預け入れ、ステーブルコイン供給者からUSDCまたはPYUSD(PayPalのステーブルコイン)を借り入れる。担保として差し出されたPRIMEは変動利回りの発生を続ける。これらのPRIMEマーケットをホストするオンチェーンレンディングプロトコルであるMorphoとKaminoは、ステーブルコイン供給者と担保を差し出す借り手をマッチさせる。トークン化実世界資産を中心に構築されたキュレーション型オンチェーンvault、Sentora PRIME vaultに関するDefiLlamaのリサーチノートは、PRIME/PYUSDマーケットの清算LTVを86%とし、当該マーケットのオラクルは取引価格ではなくwYLDSに対する交換レートを通じてPRIMEを価格評価していると述べている。したがってこのポジションは、PRIMEの二次市場での価格変動からは隔離されているが、PYUSD自身のペッグには露出している。
そのローンにはFigureは一切関与しない。Morphoの清算ルールでは、債務がマーケットのLLTVと担保評価によって定められた閾値を超えるとポジションは清算される。借り入れたステーブルコインには毎ブロック利子が発生するため、限度近くまで借りてポジションを放置した保有者は、Figureのプール内のすべてのHELOCが正常履行中であっても、自らの債務で清算へと傾いていく。
二つの債務レイヤーを並べて比較すると次のとおりである。
| 債務その一 | 債務その二 | |
|---|---|---|
| 借り手 | Figure Lending | PRIME保有者 |
| 貸し手 | FigureのPrimeプール(YLDS供給者) | MorphoまたはKaminoのステーブルコイン供給者 |
| 担保 | 差し入れられたHELOC | PRIMEトークン |
| 期間 | 一括あたり1か月未満 | 期間の定めなし、利子は継続的に発生 |
| 返済原資 | ローン売却収益 | 保有者、または清算 |
| 損失の帰属 | プールの貸し手(PRIME保有者を経由) | まず保有者、不良債務化時は供給者 |
利回りの実態と、それを担保に借りるコスト
ケーススタディのスナップショット時点での30日純APYは6.1%だった。この数字は11月上旬のものである。Hastraの金利ドキュメントによると、以前のブレンド利回りモデルは利用率に連動するHELOC+レートに置き換えられた。利用率とは、ある時点でFigureが実際にプール供給のうちどれだけを借り入れているかを意味し、そこから年0.50%のHastra手数料が差し引かれる。Figureの引き出しが増えればレートは上昇し、ローンが売却されて資金が遊休すれば低下する。
PRIMEを担保に借りてさらにPRIMEを購入する保有者——DeFi市場では「ルーピング」として知られる手法——は、その変動するレートとMorphoの借入レートのスプレッドに賭けている。借入レートもステーブルコイン側の利用率に連動して動く。計算は単純だが容赦がない。
一回のレバレッジを概数で示すと、PRIME1,000ドル、借入と再投資500ドル、エクスポージャー1,500ドル。資産レート6%ならポジションは90ドルを稼ぎ、借入レート5%なら25ドルを支払う。純収益は65ドルで、レバレッジなしの60ドルを上回る。借入レートが8%に上がると純収益は50ドルに落ち、レバレッジなしのリターンを下回る。
これらのレートは例示であり、11月のスナップショットに近い値を選んだものであって、PRIMEやMorphoの提示レートではない。前提は1年、価格一定、手数料・複利・税金・清算損失なしである。
1,000ドルの元本に対する5ポイントの追加リターンの引き換えに、期間の定めのない負債と清算閾値を引き受けることになる。この取引が割に合うかどうかは、どちらの当事者も支配できない二つの金率にかかっている。
なぜ61.5%はレバレッジの数字ではないのか
レバレッジを測定するには、同じ時点で取得された二つの数字、すなわち差し入れられた担保と、それに対して引き出された債務が必要だ。ケーススタディが提供しているのは前者である。11月4日のスナップショット時点で、Morphoは約2億4500万ドル、Kaminoは8400万ドルのPRIMEを保有しており、RWA.xyzはこれをAUMの61.5%として報告している。
PRIMEトークンの10個のうち6個がレンディング契約の中に置かれていた。これは分布の事実にすぎない。それらのトークンのうちいくつにローンが付いていたのか、各ローンの規模はどれほどか、借り入れたステーブルコインが追加のPRIME、別のプロトコル、あるいは銀行口座のどこへ向かったのかは示していない。MorphoにPRIMEを置くだけで借り入れしていない保有者は、86%の限度まで借りている保有者と同一に計上される。
同じ数字から二つの関連する誤りが生じる。MorphoとKaminoの残高を5億3400万ドルに加算すれば二重計上になる。レンディング契約に移されたトークンは同じトークンであり、担保に差し出しても新しい資本は生まれない。また、5億3400万ドルを期間中にオリジネートされたHELOC残高として読むことは、製品の規模とそれがファイナンスする活動を取り違えるものである。Figureのプールは1か月未満で回転するため、同じ資金が多数のバッチをファイナンスしている。
債務側の情報は秘匿されているわけではない。Morphoのマーケットページは各PRIMEマーケットの総借入、利用率、借り手リストを表示しており、Kaminoも同等のデータを公表しているため、読者は単一のタイムスタンプで両側を取得できる。ケーススタディはそれを行わなかった。誰かが行うまで、61.5%は「トークンがどこにあるか」として引用されるべきで、「それに対していくらの債務があるか」としてではない。
レポートが欠落させている数字
RWA.xyzは機能するチャネルを記録した。ステーブルコインがFigureのウェアハウスをファイナンスし、Figureはウェアハウスを1か月以内に回転させ、その受取証トークンは他の場所で担保として差し出せる。しかし記録されていないのは、この記述をリスク評価に変える唯一の数字、すなわち5億3400万ドルと同じ日时点でのPRIMEに対する未償還ステーブルコイン債務である。それがなければ、読者は一つの貸出帳簿を見て、もう一つを推測しているにすぎない。

