中東戦争によるボラティリティと経済課題が第2四半期のフィリピン金融市場を圧迫
重要ポイント
- •PSEiは第2四半期を6,037.17で終了し、前四半期比で1.48%上昇したものの、1年前の終値6,364.94からは5.15%下落した。
- •ペソは6月末に1ドル=61.36ペソで終え、四半期内に7回史上最安値を記録した(前年同期末は56.33ペソ)。
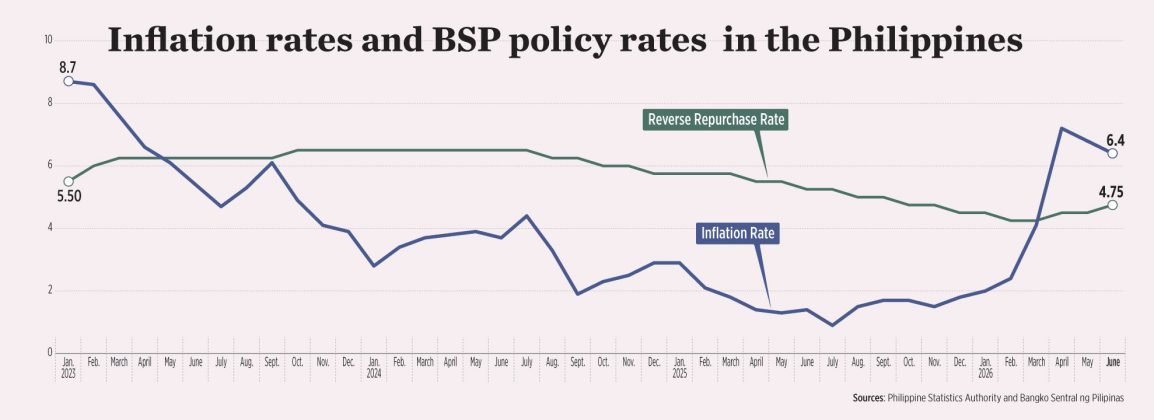
- •BSPは第2四半期にリバースレポ金利の目標を計50bp引き上げて4.75%とし、8月にはさらに利上げし5%とした。
- •総合インフレ率は4月に3年ぶりの高水準となる7.2%に達した後、6月に6.4%へ鈍化したものの、BSPの2〜4%の許容範囲を大幅に上回り続けた。
- •Chinabank Researchの推計では、上半期の為替介入額は約56億ドルに達し、2025年通年の約25億ドルの2倍超となった。
フィリピンの金融市場は第2四半期を通じて持続的な圧力にさらされ、中東戦争に伴うボラティリティと国内マクロ経済課題に起因する弱いセンチメントに引きずられたほか、長期にわたる高金利環境への観測が見通しをさらに不透明にしました。
フィリピン株の動向を示す代表的な指標であるフィリピン株式取引所指数(PSEi)は6月30日に6,037.17で終了し、1年前の6,364.94から下落しました。ペソは6月末に1ドル=61.36ペソで取引を終え、2025年6月30日の56.33ペソから大幅に減価しました。一方、6月時点の短期政府証券の利回りは前年より概ね低下したものの、中間ゾーン(中間期限)および長期ゾーンの利回りは上昇しました。
中国銀リサーチ(Chinabank Research)はノートの中で、中東情勢がインフレを押し上げ、投資家センチメントが悪化したため、金融市場は第2四半期に前四半期および前年同期のいずれに対しても劣後したと述べました。
「輸入石油への依存度が高いため、フィリピンはエネルギー危機に対して特に脆弱だった」と同社は述べ、「四半期中の市場ボラティリティは、主に中東紛争の動向に左右された」としています。
これを受け、フィリピン中央銀行(BSP)は4月に引き締めサイクルへ移行し、債券利回りを押し上げ、株式バリエーションを圧迫しました。中東紛争は米ドルなどの安全資産への逃避も招き、Chinabank Researchは、BSPの利上げは持続する外部逆風の中でペソを支えるには不十分だったと指摘しています。
BSPは第2四半期に、4月と6月に各25ベーシスポイント(bp)ずつ利上げし、計50bpの引き上げを行い、リバースレポ金利の目標を4.75%としました。リバースレポ金利の目標は、経済全体の借入コストの基準となるBSPの主要政策金利です。8月にはさらに25bpの利上げを実施し、政策金利は5%となりました。
この引き締めは、中東戦争由来のオイルショックが消費者物価に与えた影響により、4月の総合インフレ率が3年ぶりの高水準となる7.2%に達した中で行われました。その後、5月に6.8%、6月に6.4%へと鈍化したものの、BSPの3%目標および2〜4%の許容範囲を依然として大きく上回っています。
Chinabank Researchは、スタグフレーションへの懸念も市場センチメントに影を落としたと述べ、「同時に、エネルギー危機が治水スキャンダルの経済的影響を悪化させ、成長懸念が強まった」としています。
フィリピンの国内総生産(GDP)成長率は4〜6月期にポストパンデミック最低の2.3%へ減速し、前年同四半期の5.4%、第1四半期の2.8%から落ち込みました。上半期のGDP成長率は平均2.6%と、政府の年間目標である3.5〜4.5%を下回りました。
COL Financial Groupの投資者関係・企業戦略担当最高責任者兼チーフ株式ストラテジストのApril Lynn L. Tan氏は、開戦後、市場は年明けの外国人資金が新興国市場へ分散していた時期の上昇を反転させたと述べました。
「昨年については、第2四半期にトランプ関税への懸念や治水スキャンダル(政府支出の枯渇によりGDP成長が期待外れとなった)があり、市場も振るいませんでした」と同氏は付け加えました。
一方、Reyes Tacandong & Co.のシニアアドバイザー、Jonathan L. Ravelas氏は、第2四半期を危機ではなく調整期間と位置付けています。「経済は成長を続け、銀システムは健全であり、内需も持ちこたえている」と同氏は述べました。
ペソ
ペソは、湾岸地域での戦闘激化の中、4〜6月期に7回史上最安値で取引を終えました。ペソ安は、同国が強く依存する石油を含むドル建て輸入品のペソ建てコストを押し上げます。前四半期末(3月31日)の60.748ペソからは61.2センタボ下落し、前年同月末(2025年6月30日)の56.33ペソからは5.03ペソの下落となりました。
アナリストは、ドル高と戦争由来のインフレ・引き締め懸念に圧されペソが安値を更新する中、BSPが第2四半期に外国為替(FX)市場での介入を増やしたと指摘しています。
「BSPは急激な通貨下落を抑えるため、現物市場介入の頻度と規模を大幅に拡大し、日々のボラティリティをならすことには成功したものの、ドルの広範な優位を完全に反転させることはできなかった」とRegina Capital Development Corp.の営業責任者、Luis A. Limlingan氏は述べています。
「 Gross 国際準備が複数四半期ぶりの低水準まで取り崩されている中、BSPはペソ防衛のための準備の直接売却だけに頼るのではなく、政策金利の調整や流動性管理へと軸足を移す可能性がある」と同氏は付け加えました。
Chinabank Researchは、第2四半期にペソ支援のため約12億ドルの準備が投入され、上半期の介入総額は56億ドルに達し、2025年通年の約25億ドルの2倍超に上るとの推計を示しました。
「BSPは為替介入の頻度や規模を公表していないため、介入活動を定量化することは困難です。公式データから明らかなのは、今四半期の準備高の変動に純為替オペが寄与したということです」とフィリピンユニオン銀行のチーフエコノミスト、Ruben Carlo O. Asuncion氏はViberメッセージで述べました。
株式
PSEiは第2四半期に、3月31日の終値5,948.94から1.48%回復したものの、2025年6月30日の終値6,364.94からは5.15%下落したままとなりました。
「前四半期比での回復は、主に6月の米・イラン暫定和平合意を受けて投資家センチメントが改善したことに大きく左右された」とChina Bank Securities Corp.(Chinabank Securities)は述べています。
「一方、前年比での下落は、米・イラン紛争の中でリスク選好が悪化したことに加え、投資家の純売り越しや、原油高と高まる地政学的不確実性が消費や事業拡大計画を圧迫したことによる業績見通しの下方修正が重なったことを反映している」と同社は述べ、「原油高はほとんどの企業の投入コストを引き上げ、そのインフレ影響が消費者の支出抑制を通じて売上成長を圧迫した」としています。
同証券会社は、借入コストの上昇が企業の業績見通しを悪化させ、株式市場を圧迫したと付け加えました。
「中東情勢の緊迫化と原油高がインフレ懸念を煽り、リスク選好を低下させました。同時に、ペソ安が外国人投資家のリターンのドル建て価値を毀損し、自国株の魅力を損ない、資金流出を促しました。」
固定利付
アナリストによれば、BSPのタカ派的な転換と米国債利回りの上昇により、第2四半期にフィリピンの固定利付金利が急上昇し、高まるインフレ圧力の中で投資家はより高いリスクプレミアムを要求しました。
First Metro Investment Corp.リサーチ責任者のCristina S. Ulang氏は、金利上昇は「地政学的リスク、主に米・イラン戦争が世界および国内の原油価格を史上最高値へ、国内インフレ率を(4月に)7.2%へ、10年債利回りを7.6%へ押し上げた中で発生した」と述べました。
Limlingan氏は、10年債利回り(国内市場における長期借入コストの指標)も重い売り圧力の中で急上昇したと述べました。戦争の不確実性による世界市場の持続的なボラティリティもリスク選好を損ないました。
見通し
年内残りの期間、中東紛争の長期化という見通しから金融市場は引き続き下振れリスクに直面するものの、ホリデーシーズンの海外からの送金流入の増加が支援となる可能性があります。
Fitch Ratingsは、さらなる政策引き締めの可能性が残っており、市場を圧迫しうると述べました。回復は、公共支出の回復ペースと、その後の企業投資環境、そして中東紛争の解決(それにより原油価格とインフレがさらに正常化する)にかかっているとしています。
「こうした状況下で、資産品質リスクには注意が必要です。これらは企業部門および銀行セクターの収益性を圧迫するもあります」と同社は述べ、「為替レートについては、BSPはこれまで過度なボラティリティや、減価が実質的なインフレ影響を与えると判断される場合に介入を限定してきており、今後もこの方針が続くとみています。」
Chinabank Securitiesは、景気回復への期待が自国株への関心を支え、それが業績成長につながり、年末に向けてPSEiを6,400近辺へ押し上げる可能性があると述べました。
Tan氏も、株式市場はすでにネガティブ要素をほぼ織り込み済みであると述べています。「これは、悪いことが起きてもすでに織り込み済みのため下振れ幅は小さい一方、良いことが起これば上振れ幅がはるかに大きくなりうることを意味します。」
Chinabank Researchはまた、フィリピンの金融市場が米連邦準備制度理事会(FRB)の政策期待に大きく左右されると指摘しています。
「外国為替市場については、米・イラン問題の解決に向けた進展が投資家センチメントを改善し、フィリピンペソを支援する可能性があります。しかし、外部および国内の圧力により、年末までペソは弱含みが続く公算が大きい。」
固定利付については、インフレが高止まりする中、年内は金利が高水準を維持すると見ています。さらに、米・イラン問題の解決に向けた実質的な進展がインフレおよび利上げ懸念を和らげ、景気回復が投資家の信頼を高め、国内資産を支えると述べています。
「投資家は、第4四半期に実施される可能性のある個人向け国債や個人向けドル建て債の発行にも注目するでしょう。BSPが利上げサイクルの終了を示せば、投資家がピーク金利での固定を求める中、長期債への需要が強まる可能性があります。」個人向け国債・個人向けドル建て債は、個人投資家に向けた政府証券です。
「市場は年内レンジ内での推移が想定され、参加者は原油価格の急騰、深刻な農業向け気象ショック、外国資本の持続的な流出といったリスクに警戒を要するLimlingan氏は述べました。
一方、Ulang氏は、BSPの利上げがインフレを安定させ2027年の景気回復の余地を作ると期待される中、物価圧力の緩和に支えられ、金融市場は強靭さを保つと見ています。これにはインフラ支出の拡大も追い風となります。
Ravelas氏は、中東紛争が収束すればフィリピン市場は回復する体制が整っていると述べました。「課題は脆弱なファンダメンタルズではありません。課題は、非常に困難なグローバル環境をいかに乗り越えるかです。」
本記事は、BusinessWorldが当初掲載したAaron Michael C. Sy記者の報道に基づいています。

