ペイパル株、四半期決算とPYUSDリスクを控え60ドルの試練に直面
重要ポイント
- •ペイパルは10月27日に第3四半期決算を発表する予定で、アナリストは売上高約87億1,000万ドル(前年比3.43%増)、EPSは前年の1.34ドルをわずかに下回る1.31ドルと予想している。
- •アクティブアカウント数は4億3,900万で停滞しており、ペイパルはStripe、Block、Apple Pay、Google Payなどのフィンテック競合や、USDCやUSDTといったステーブルコーンとの競争激化に直面している。
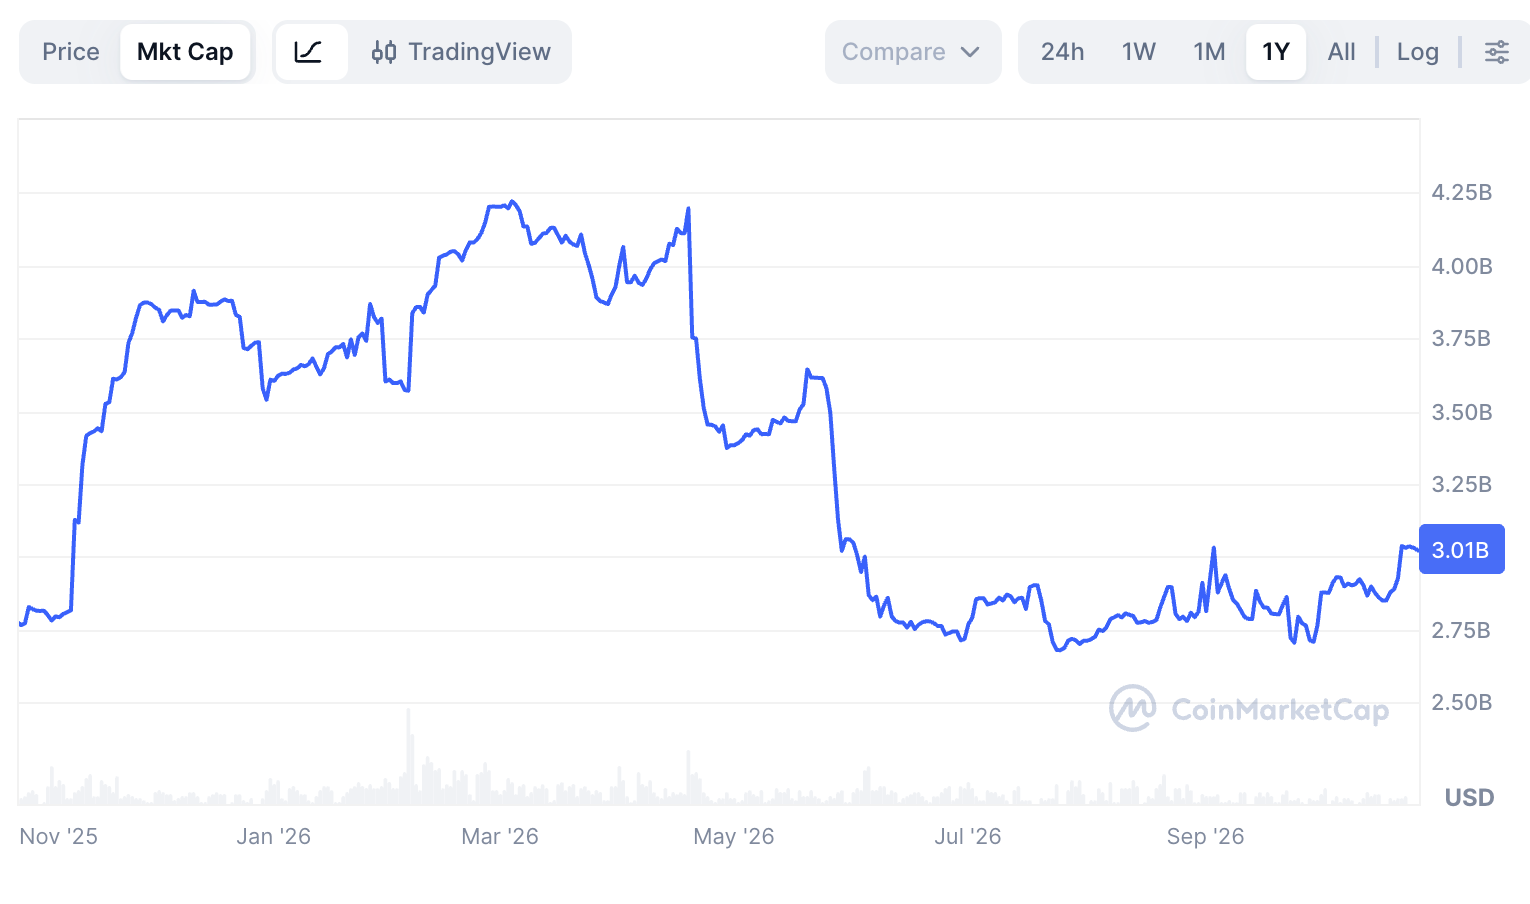
- •PYUSDステーブルコーンの評価額は前期間のピーク42億ドルから約30億ドルまで下落し、現在の国債利回りにおけるステーブルコーンの年間収益はわずか約1億2,900万ドルにとどまる。
- •ペイパルの予想PERは10.5倍で、セクター中央値の11倍と5年平均の16.2倍のいずれも下回っており、買収の対象となる可能性がある。
- •テクニカル面では、PYPLは9月の安値50.80ドルから57ドル近くまで反発しており、スーパートレンドは強気シグナルを示し、決算発表を控え主要な抵抗線は60ドルと見られている。
ペイパル(PYPL)株は10月26日、10月27日に予定される第3四半期決算発表を前に投資家がポジション調整を行う中、改めて売り圧力にさらされた。株価は金曜日に57.02ドルで引け、月曜の取引では55ドル近くまで下落した。
今後発表される決算は、アカウント数の伸びの鈍化、フィンテック企業やステーブルコーン発行体との競争激化、縮小するPYUSD供給量が投資家の主な懸念として残る中、ペイパルの中核事業の回復期待を試すものとなる。
第3四半期決算は低い成長が見込まれる
PYPLは今週、四半期決算の発表を控え注目を集めており、前回の決算を受けてアナリストの見方は慎重だ。Yahoo Financeの集計データによると、市場コンセンサスは四半期売上高約87億1,000万ドル、前年比3.43%増を予想している。この成長率は同社自身の歴史的な水準から見れば控えめであり、数年前のペイパルは米国で最も急成長している企業の一つだった。
直近の決算は、事業がいかに遅れを取っているかを示した。アクティブアカウント数はわずか1%増の4億3,900万で横ばいとなり、消費者の幅広い利用で利用が急拡大したパンデミック期以降、全体的な成長は大きく停滞している。
損益面では、アナリストはEPSを1.31ドルと予想しており、前年の1.34ドルをわずかに下回る。ただし、ペイパルのEPSは近年予想を上回ることが多く、今回もその傾向が続く可能性がある。
ガイダンスにも注目が集まる。アナリストは、今後の見通しが第4四半期売上高89億9,000万ドル、前年の86億8,000万ドルをやや上回る水準を示すと予想している。これが正しければ、通年売上高は前年比わずか3%増の347億ドルとなる。期待がこれほど控えめな中、決算の headline 数字と同様に、アクティブアカウント数の伸びと競争圧力に関する経営陣のコメントも大きな注目を集める可能性がある。
競争激化、PYUSDは勢い失う
ペイパルの事業は、他のフィンテック企業との競争激化により減速している。StripeとBlockは最も代表的な競合であり、BlockのCash AppはVenmoから市場シェアを奪っており、同社の非ブランド決済事業はStripeやAffirmなどと競合している。特に、ペイパルのウォレット事業はGoogle PayやApple Payから大きな圧力を受けている。同社はまた、USDCやUSDTといったステーブルコーンとの強い競争にも直面している。
ペイパル自身もPYUSDを通じてステーブルコーン業界の主要プレーヤーだが、最近では同トークンの成長が勢いを失っている兆候が見られる。CoinMarketCapのデータによると、PYUSDの評価額は今年初めのピークである42億ドルから約30億ドルまで下落し、取引量もここ数か月で減少している。
現在の時価総額は、ペイパルがステーブルコーン事業から大きな収益を上げていないことを示唆している。3か月物国債の利回りが4.3%であることから、ステーブルコーンの年間収益は約1億2,900万ドルにとどまり、ペイパル全体の収益のごく一部だ。この計算は、発行体がトークンの裏付けとなる準備金を国債などの短期商品で運用し、その利息を得るという標準的なステーブルコーンのビジネスモデルを反映している。
それでも、株主にとってプラスの側面がある。ペイパルは大きく割安な水準となっている。株価は予想PER10.5倍で取引されており、セクター中央値の11倍をやや下回り、5年平均の16.2倍を大きく下回っている。このため、同社が買収の対象、場合によってはプライベートエクイティ企業による買収の対象となる可能性も残っている。
テクニカル展望は60ドルの抵抗線を示唆
日足チャートを見ると、PYPLはここ数週間で反発し、9月の安値50.80ドルから現在の57ドル近くまで上昇している。トレンドフォロー系の指標であるスーパートレンドは赤から緑に転換しており、トレーダーはこれを強気のシグナルと解釈する。また、株価は50日移動平均も上回っており、買い手が優勢であることを示している。
さらに、価格はStripeが買収を撤回した後に生じたフェアバリューギャップを埋めようとする動きを見せている。フェアバリューギャップとは、価格が急激に動いたことで取引がほとんど行われなかった zone のことで、トレーダーはしばしばその 再訪 を織り込む。このため、投資家が60ドルの主要な抵抗線をターゲットにする中、株価は上昇を続ける可能性がある。その水準を上抜ければ、62ドルに向けたさらなる上昇が示唆される。
10月27日の決算発表は、抵抗線を見据える同株にとって次に予定される主要な催化剤となる。
この記事は情報提供のみを目的としており、金融アドバイスを構成するものではない。株式投資には価格変動や損失の可能性などリスクが伴う。読者は投資判断の前に独自の調査を行うべきである。

