パッシブ投資統計2026:ETF資産が24兆ドルを突破、インデックス運用がアクティブ運用との差を拡大
重要ポイント
- •世界のETF資産は2026年8月に24兆ドルを突破し、2025年末の19.85兆ドルから4兆ドル超、約21%増加しました。
- •ETFは2026年8月までに約1.96兆ドルの純流入を記録し、2025年の年間記録2.37兆ドルの約83%にすでに達しています。
- •米国のパッシブ型投資信託およびETFは2024年に初めてアクティブ運用を資産規模で上回り、低コスト、分散投資、手数料後で市場に勝てないアクティブ運用者の苦戦を背景に差は拡大しています。
- •SPIVAデータによると、2025年に米国のアクティブ大型株ファンドの約79%がS&P 500に劣後し、2026年6月までの15年間では約90%が劣後しました。
- •アクティブ運用型ETFは2026年7月までに世界で約2.59兆ドルに達し、同年の最初の7ヶ月間で5,905億ドルの純流入を記録し、過去のどの年間実績も超えました。
パッシブ投資は、ニッチな戦略から世界の金融市場の中心的存在へと発展しました。インデックス投資信託および上場投資信託(ETF)は現在、株式と債券に数兆ドルを保有しており、米国ではパッシブ運用ファンドがアクティブ運用ファンドより多くの資産を保有しています。
世界のETF業界も過去最大の規模に達しています。世界のETF資産は2026年8月に初めて24兆ドルを超え、年初の約19.85兆ドルから増加しました。投資家は今年の最初の8ヶ月間で約2兆ドルの純新規資金を投入しました。
ただし、すべてのETFがパッシブというわけではありません。アクティブ運用型ETFは資産運用業界で最も成長の速いセグメントの一つとなり、世界で約2.6兆ドルを保有しています。それでもなお、伝統的なインデックス投資は業界の基盤であり続けています。
モーニングスター(Morningstar)によると、米国のパッシブ型投資信託およびETFの資産は2024年に初めてアクティブ運用ファンドを上回り、それ以降その差は拡大を続けています。その要因は、低コスト、幅広い分散投資、そしてアクティブ運用者が手数料後で市場に勝つことが難しいという点です。
本記事は、投資会社協会(ICI)、モーニングスター、ETFGI、S&P・ジョーンズ・インデックスのデータに基づき、資産、資金流出入、保有状況、パフォーマンス、アクティブ運用型ETFの台頭を取り上げます。
主要な数字と、その重複について
ここで引用する統計は、ファンド業界のさまざまな部分を対象としています。ファンド業界全体を指すものもあれば、ETFのみ、あるいはパッシブ運用ファンドのみに限定されるものもあります。全体として見ると、2つの異なるものの関連する傾向が示されています。パッシブ運用ファンドはアクティブ運用ファンドに対して優位を拡大し続けており、ETFというスキームはパッシブ・アクティブ両戦略において拡大を続けています。
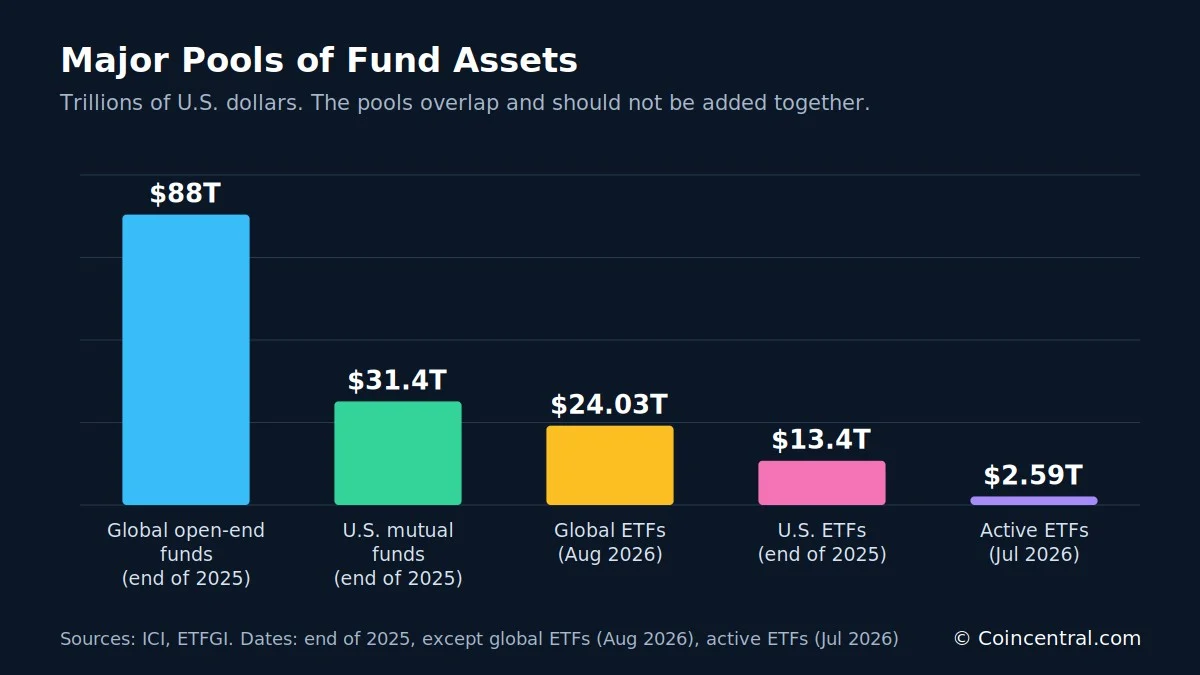
以下で説明する資産プールには重複があり、合算すべきではありません。たとえば、米国のETFは世界のETF総額の一部であり、ETFはさらに広範なファンド業界の一部です。
パッシブ投資とは何か、なぜ投資家は選ぶのか
パッシブ投資は、市場に勝つことではなく、インデックスに連動することを目指します。インデックスファンドは、ベンチマークに含まれる証券をベンチマークとほぼ同じ比率で保有します。S&P 500インデックスファンドはわかりやすい例です。Apple、Microsoft、Nvidiaがインデックスに占める割合が大きくなると、ファンドは自動的にそれらを多く保有します。株式が割高に見えるかどうかを判断するポートフォリオマネージャーは存在しません。
アクティブ投資は異なる仕組みです。運用者が証券を選択し、それぞれの保有比率を決定し、ベンチマークを上回ることを目指します。
パッシブ運用ファンドには、インデックス投資信託とインデックスETFの2つの形態があります。ETFは投資手段の一種であり、パッシブ型のETFもあれば、アクティブ運用のETFもあります。
コストが最大の優位性
パッシブ運用ファンドの最大の経済的優位性はコストです。パッシブのS&P 500ファンドは、数百社を分析する大規模なアナリストチームを必要とせず、幅広いインデックス商品の中には年間数ベーシスポイントの運用コストしかかからないものもあります。
手数料前に年8%のリターンを得る2つの仮想ファンドを考えてみましょう。1つは年0.05%、もう1つは年1%の手数料を課しています。1万ドルを30年間保有した場合、前者は約9万9,200ドルに、後者は約7万6,100ドルに成長します。約2万3,100ドルの差は完全に手数料によるものです。この計算は純リターンが毎年複利で運用されることを前提とし、税金は考慮していません。
パッシブ運用ファンドは構造的な優位性を持ってスタートします。パッシブの運用者は、コスト後に市場に並ぶためだけに、コスト前に市場に勝つ必要がありません。
世界のETF資産が24兆ドルを突破
ETFの成長は、この大きな変化を明確に示しています。ETFGIによると、世界のETF資産は2025年末に19.85兆ドルでした。2026年8月までに総額は24.03兆ドルに達し、8ヶ月間で4.1兆ドル超、約21%の増加となりました。
この増は、投資家が全額を預け入れたことを意味しません。資産総額には、投資家の純流入に加え、株式市場の上昇、債券市場の変動、為替変動が反映されています。
データ上の最大の伸びは5月で、資産は4月の21.91兆ドルから23.08兆ドルに上昇し、1.17兆ドルの増加となりました。3月の数値はソースデータに含まれていないため、2月から4月の変化を月別に分解することはできません。5月から7月にかけてはほぼ横ばい(23.08兆ドル、23.09兆ドル、23.11兆ドル)で推移し、8月に約0.92兆ドル増加しました。
市場の影響を考慮しても、投資家の需要は強かったことが、次の資金流入データから分かります。
2026年のETF資金流入は2兆ドルに迫る
世界のETFは2026年8月までに約1.96兆ドルの純流入を記録しました。2025年の年間記録は2.37兆ドルであり、残り4ヶ月を残して2026年はすでにその記録の約83%に達しています。
夏にかけてペースが加速しました。流入額は5月から6月にかけて約2,600億ドル、6月から7月にかけて約3,800億ドル、7月から8月にかけて約2,500億ドル増加しました。
ETFは変動の激しい相場環境でも資金を集め続けています。2026年8月時点で、業界は88ヶ月連続の純流入を記録しており、7年以上にわたります。
米国のETF市場、家計の保有状況、退職口座
米国は世界最大のETF市場です。ICIによると、米国に拠点を置くETFは2025年末時点で約13.4兆ドルを保有し、4,495本のファンドに分散していました。ETFは米国の投資会社が運用する資産の約30%を占めています。投資信託は依然として全体の規模は大きいものの、ETFは数十年前のニッチな商品から、規制されたファンド市場の主要な構成要素へと成長しました。
保有も広がっています。ICIの推計では、2025年に米国の1,980万世帯(約15%)がETFを保有しており、そのうち約86%は投資信託も保有していました。
ファンド全体の保有はさらに広範です。約7,600万世帯(56.4%)が米国登録ファンドを保有し、約1億2,870万人が個人として保有していると推計されています。したがって、ETFを保有する世帯は、ファンド保有世帯の約4分の1を占めます。
退職貯蓄がパッシブの成長を支える
退職口座は、パッシブ運用ファンドの成長を説明する要素です。米国の退職資産は2025年末に約49.1兆ドルに達し、約74%の世帯が何らかの税制優遇退職貯蓄を保有しています。個人退職口座(IRA)や401(k)などの確定拠出年金合わせると、退職市場の約68%を占めています。
これらの口座は通常、インデックスファンド、ターゲットデートファンド、ETF、パッシブ債券ファンドを保有しています。給与ごとに掛け金が拠出されるため、投資ファンドに長期資金が安定して流入することになります。
ファンドは株式市場の何%を保有しているのか
ICIの推計では、米国登録の投資会社は2025年末時点で米国社債株式(コーポレート・エクイティ)の約33%を保有していました。他の市場での保有比率はより小さくなっています。
この33%という数字は、「パッシブ運用ファンドが株式市場の3分の1を保有している」と説明すべきではありません。アクティブとパッシブ双方の投資会社が含まれており、真のパッシブの比率はより小さいのです。
この区別が重要なのは、「インデックスファンドが株式市場の半分を保有している」という主張が、ファンド資産に占めるパッシブの割合と、社債株式全体に占めるパッシブの割合という2つの別個の指標を混同していることが多いためです。
インデックス効果をめぐる議論
インデックス化の進展には批判もあります。パッシブ運用ファンドは、運用者が割安と判断するからではなく、インデックスに含まれているという理由で株式を購入します。批判者は、これが価格形成(プライス・ディスカバリー)を弱め、大企業に資金を集中させ、市場の集中度を高め、インデックス構成変更をめぐる取引を強制し、大手運用会社に大きな議決権の影響力を与える可能性があると指摘しています。
これらは正当な研究課題ですが、パッシブ投資が価格形成を壊したという証拠には議論の余地があります。アクティブ投資家は依然として何を売買するかを決定することで限界的に価格を決めており、パッシブ運用ファンドは一般にその価格を受け入れています。
それでも、インデックス構成の変更は大きな資金を動かすことがあります。ロイターは、MSCIが提案中の適格性変更でStrategyを除外した場合、同社は約28億ドルのパッシブ運用ファンドの売却に直面する可能性があると推計しました。インデックスのルール変更は、ポートフォリオマネージャーの判断なしに売買を強制することがあり得ます。
大半の大型インデックスファンドは時価総額で企業のウェイトを決めており、企業の価値が上昇するとインデックスに占めるウェイトも上昇します。米国株式のリターンはテクノロジーおよびAI関連企業に集中しているため、これらの企業は大きなウェイトを占めています。パッシブ運用ファンドがこれらの評価額を作り出したわけではありません。市場全体の投資家が企業をより高く評価したため、インデックスのウェイトが上昇したのです。因果関係は双方向に作用するため、インデックスファンドが株価を押し上げたと断定することは困難です。
大半のアクティブ大型株ファンドがS&P 500に劣後
パッシブ投資を支持する最も強力な論拠はパフォーマンスデータにあります。S&Pダウ・ジョーンズ・インデックスは、アクティブ運用ファンドをベンチマークと比較するSPIVAレポートを公表しています。
2025年には、米国のアクティブ大型株ファンドの79%がS&P 500に劣後しました。これは10本中約8本に相当します。2026年上半期には、この割合は67%、すなわち3本のうち約2本に低下しました。
長期の結果はアクティブ運用者にとってさらに厳しいものです。20266月までの5年間では89.3%、10年間では83.3%、15年間では90.5%がアンダーパフォームしました。15年間では10本中約9本に相当します。
これらの数字は、アクティブ運用者が勝てないことを証明するものではありません。勝者を事前に特定することが極めて難しいことを示しています。
モーニングスターのデータ:10年間で勝つアクティブファンドは4本に1本
モーニングスターはこの問題を異なる方法で測定しています。Active/Passiveバロメーターは、アクティブ運用者を単一のインデックスだけでなく、同じカテゴリーのパッシブ運用ファンドと比較します。
2026年半ば時点で、モーニングスターの米国データベースは約29兆ドルを運用する9,226本のファンドを対象としていました。過去1年間で存続しパッシブの同業他社を上回ったアクティブファンドはわずかに40%超。2026年6月までの10年間では、約25%にとどまりました。
こうした調査ではファンドの閉鎖が問題となります。成績の悪いファンドはしばしば合併や閉鎖されるため、存続したファンドだけを分析すると、アクティブ運用が実態よりも良く見える可能性があります。モーニングスターとSPIVAの手法は異なりますが、結論は同じ方向を示しています。期間が長くなるほど、低コストの代替手段に勝つアクティブファンドの割合は小さくなります。
パッシブ運用ファンドが株式資金の大半を獲得
資金流入はこの変化をリアルタイムで示しています。モーニングスターによると、パッシブ戦略は米国の主要資産クラス、特に株式において新規資金の大半を集め続けており、米国のアクティブ株式ファンドは長期にわたり着実な資金流出を経験しています。
欧州でも同様の傾向が見られます。2026年第2四半期には、パッシブ株式ファンドが899億ユーロの流入を記録した一方、アクティブ株式ファンドは178億ユーロの流出となりました。全資産クラス合計では、欧州のパッシブファンドはこの四半期に約1,285億ユーロを集めました。パッシブ投資への移行は明らかに米国だけの現象ではありません。
アクティブ運用型ETFの成長、そしてETFはすべてパッシブではない
長年、「ETF」と「パッシブ投資」はほぼ同義でした。もはやそうではありません。モーニングスターによると、2026年6月時点でアクティブ運用型ETFは全ETF資産の約12.5%を占めています。
ETFGIの測定では、世界のアクティブ運用型ETFの資産は2026年7月時点で2.59兆ドルに達し、2025年末から35.6%増加しました。これは当初約1.9兆ドルだったことを示唆しています。アクティブ運用型ETFは2026年の最初の7ヶ月間で5,905億ドルの純流入を記録し、すでに過去のどの年間実績も超えています。
投資家がETFスキームを好む理由
多くの投資家は、アクティブ運用を望む場合でもETFスキームを好みます。ETFは、日中取引、ポートフォリオの透明性、税効率、低い運用コスト、証券口座容易なアクセス、従来の投資信託のような最低投資額の設定がないといったメリットを提供できます。
運用会社はこれに応えて、アクティブ株式ETF、債券ETF、オプション戦略、インカム戦略、バッファーETF、テーマ型ファンドを提供しています。ETFGIによると、2026年の最初の7ヶ月間で世界で1,200本を超えるアクティブ運用型ETFが上場されました。
議論の焦点は、パッシブ対アクティブであると同時に、ETF対投資信託にも移りつつあります。パッシブ運用ファンドが依然として資産の大半を占めていますが、アクティブ戦略はETFスキームへと移行しつつあり、一部の投資家は低コストの中核的なパッシブ保有と専門的なアクティブ戦略を組み合わせるかもしれません。
まとめ
パッシブ投資は現代金融の中核的な存在となっています。米国のパッシブ型投資信託およびETFは2024年に資産規模でアクティブ運用を上回り、その差は拡大を続けています。世界のETF資産は2025年末の約19.85兆ドルから2026年8月までに24兆ドル超へと成長し、この8ヶ月間で約2兆ドルの純新規資金がETFに流入しました。
米国では、ETFは約13.4兆ドルを保有し、1,980万世帯が保有しています。より広範なファンド業界は米国社債株式の約3分の1を保有していますが、この数字にはパッシブとアクティブ双方のファンドが含まれています。
パフォーマンスデータがこの変化の多くを説明しています。2025年には米国のアクティブ大型株ファンドの約79%がS&P 500に劣後し、15年間では約90%が劣後しました。モーニングスターの調査では、2026年6月までの10年間で存続しパッシブの同業他社に勝ったアクティブファンドはわずか4本に1本でした。
今後の課題は、パッシブ投資が成長を続けるかどうかよりも、その成長が何を意味するかです。インデックスに連動する大規模な資金プールは、手数料、競争、企業の所有構造、市場の集中、価格形成に影響を与える可能性があります。さらに、ETFという名称がもはやパッシブを意味しなくなった今、アクティブ運用型ETFが新たな変化を加えています。
出典
- Investment Company Institute: 2026 Investment Company Fact Book
- ICI: U.S. ETF Market FAQs, April 2026
- Morningstar: U.S. Active/Passive Barometer, Mid-Year 2026
- Morningstar: Active vs. Passive Investing
- Morningstar: State of U.S. ETFs in 2026
- ETFGI: Global ETF Industry, August 2026
- ETFGI: Global ETF Industry 2025
- ETFGI: Global Active ETF Industry, July 2026
- S&P Dow Jones Indices: SPIVA U.S. Year-End 2025
- S&P Dow Jones Indices: SPIVA U.S. Mid-Year 2026

