原油ではなく精製燃料が石油市場の逼迫を主導している
重要ポイント
- •ガソリンとディーゼルの精製マージンは、原油価格が高値から反落した後も過去最高水準にある。
- •欧州のディーゼルマージンはロシアの輸出禁止を受けて1バレル60ドル超となり、欧州ガソリンは原油に対して4年ぶりの高プレミアムで取引された。
- •米国の期近3-2-1 crack spreadは7月中旬に約64ドルの過去最高を更新し、製油所の高い収益性を示した。
- •米国の商業原油在庫は5年平均を下回っており、卸売ディーゼル先物は7月に入って26%上昇している。
- •アジアの製油業者は、ホルムズ海峡とバブ・エル・マンデブ海峡での混乱により、8月の原油到着遅延に直面する可能性がある。
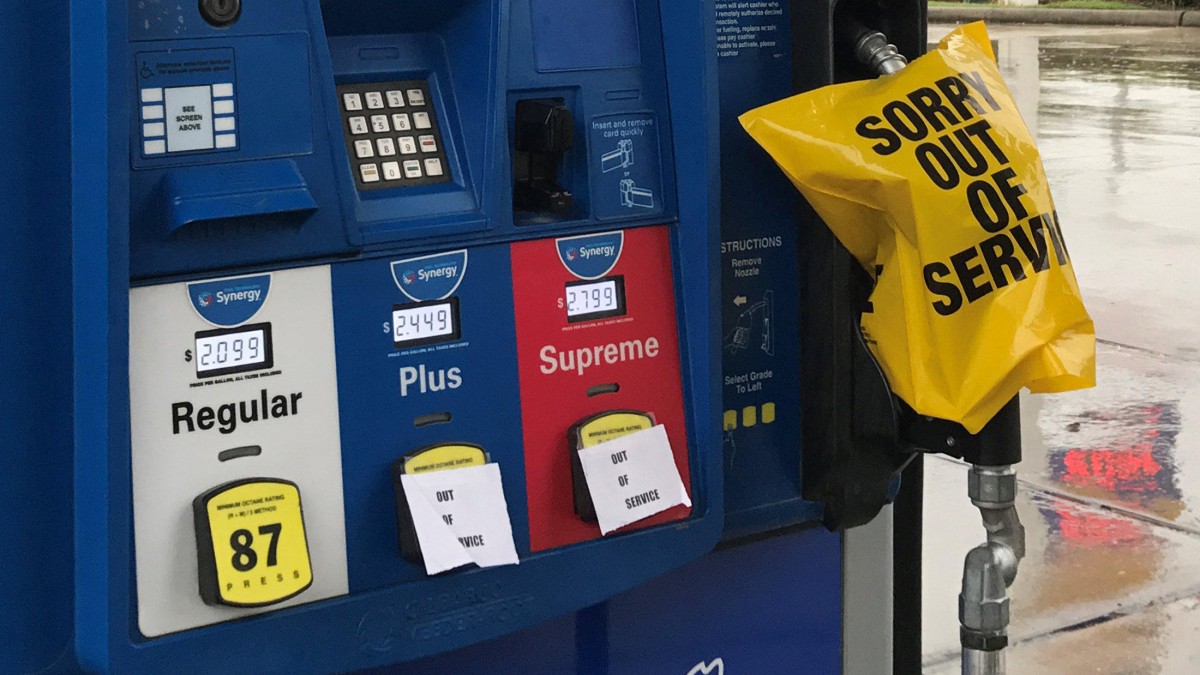
原油市場が今週、米イラン対立の緩和観測を受けて下落したことで、石油価格は新たな2カ月高値からいったん反落した。
それでも、精製品市場は引き続き逼迫しており、石油製品の供給が原油供給よりもはるかにタイトなため、精製マージンは過去最高水準にある。
先週、原油価格が1バレル100ドルまで急騰したにもかかわらず、精製マージンは過去最高水準を維持した。その理由は、イランとウクライナでの戦争に関連する要因を含む複数の要因の下で、ガソリン、ディーゼル、ジェット燃料の世界供給が数カ月にわたり逼迫しているためだ。
原油先物は主として、先行きの価格に対する市場の期待と不安を反映する。一方で、ガソリンとディーゼルの精製マージン、供給、価格は、製油所の稼働、世界的な燃料の流れ、各市場での需給という実態を反映している。
精製マージンは過去最高
今月初めには、中東での再エスカレーション(現在は一時停止中)、ロシアによるディーゼル輸出禁止、そして世界の燃料在庫の悪化を受け、ガソリンとディーゼルの精製マージンが新たな過去最高を更新した。
その結果、精製マージンと燃料価格の上昇は、ここ数週間の原油価格の上昇を大きく上回っている。
燃料マージンと原油価格との差の拡大は、6月中旬から7月初めにかけて数百万バレルの原油がホルムズ海峡を抜けたにもかかわらず、世界の燃料市場がなお極めて逼迫していることを示唆している。
ロシアが、ロシアの製油所へのウクライナのドローン攻撃が相次いで国内燃料危機を招いたことへの対応としてディーゼル輸出禁止を発表した後、欧州のディーゼル精製マージンは1バレル60ドル超の過去最高に跳ね上がった。
さらに、欧州のガソリンは原油に対して1バレル41ドルという4年ぶりの高プレミアムで取引された。欧州のガソリンがBrent Crudeに対してこれほど高いプレミアムで取引されたのは、ロシアのウクライナ侵攻の初期である2022年夏以来だ。
米国では、製油所の収益性の代理指標とされるNYMEXの3-2-1 crack spreadの期近契約も過去最高を更新した。
3:2:1 crack spreadは、2022年6月の約60ドルという記録を上抜け、7月中旬には約64ドルの新たな最高値に達した。
米国を含む多くの国で、輸出禁止と数年ぶりの低水準にある燃料在庫によって供給が一段と逼迫し、原油に対する精製マージンと燃料スプレッドを押し上げた。
「ディーゼルのcrackもガソリンのcrackも、4年ぶりの強さに急伸しており、原油価格が急上昇したにもかかわらず製品需要が堅調であることを示している」と、RBN Energyのアナリストは先週、原油価格が20%上昇した局面で述べた。
「高い原油価格は精製経済性を損なうどころか、より強い製品価値によって十分に相殺され、精製業者は歴史的に魅力的なマージンを維持できた」とRBN Energyは付け加えた。
米国では製油所の高稼働が続いているにもかかわらず、在庫が少なく、過去最高水準の米国の石油・燃料輸出でも中東で失われた供給をすべて埋め合わせることはできないため、世界の燃料市場は逼迫している。
米国の商業原油在庫は、7月17日までの最新報告週に積み増しがあったものの、この時期の5年平均を6%下回っている。オクラホマ州クッシングの在庫と戦略石油備蓄(SPR)の在庫は、それぞれ数年ぶり、40年ぶりの低水準にある。
燃料市場の逼迫を示すもう一つの兆候として、米国の卸売ディーゼル先物は7月に入ってから26%上昇している。
一方、8月に中東から原油供給が大量に流入すると見込んでいたアジアの製油業者は、ホルムズ海峡の再閉鎖と、紅海のもう一つの重要な要衝であるバブ・エル・マンデブ海峡での交通減少を背景に、納入遅延の可能性に直面している。こうした遅延は、今後数週間の原油処理率引き上げ計画を妨げる可能性がある。
燃料市場はさらに逼迫する可能性
「現在、アジア(中国を除く)の製油所は高い稼働率(約80%)で操業しているが、中東からの原油到着の遅れが差し迫っており、各施設の操業可能性に重しとなるため、8月末までにこれが低下すると見込まれている」と、Sparta Commoditiesのシニア石油アナリスト、June Goh氏は月曜日の分析で述べた。
アナリストらは、ディーゼルが農業活動や陸上貨物輸送に不可欠であることから、逼迫した燃料市場はインフレ圧力を強め、世界経済に課題をもたらす可能性があると警告している。
専門家は数カ月にわたり、石油市場の本当の逼迫は精製品にあると指摘し、原油先物が恐怖、期待、強欲に左右されがちであるのに対し、燃料マージンと価格こそが世界が中東危機にどう対応しているかを示す指標だとしてきた。
先週、国際エネルギー機関(IEA)のファティ・ビロル事務局長は異例の声明で、「敵対行為の激化と、利用可能な商業在庫の取り崩しが続く中、石油安全保障に対する油断の余地はない」と述べた。
IEA加盟国がなお政府管理下の在庫を10億バレル超保有していると市場を安心させつつ、ビロル氏は「製油所の活動と製品供給は原油供給ほどには回復しておらず、ディーゼルやガソリンを含む精製石油製品の市場は、原油市場よりかなり逼迫している」と述べた。
By Tsvetana Paraskova for Oilprice.com
More Top Reads From Oilprice.com
Saudi Crude Tanker Goes Dark to Slip Through Bab el-Mandeb
Hormuz Tanker Crossings Sink to Lowest Level Since May as War Risk Spikes
ADNOC Issues Seventh Crude Tender Since June Despite Hormuz, Red Sea Risks

