Nvidia株は224ドルへ下落、MicrosoftのMaia 300チップが212ドルの水準に焦点
重要ポイント
- •Nvidia株は10月13日(火)のプレマーケットで224.45ドル近くで取引され、半導体セクターの警戒感の高まりを背景に、直近の高値243.37ドルからの下落を拡大した。
- •MicrosoftのMaia 300チップ(他のGPUより約40%多いメガワットあたりトークン数を主張)は2027年まで展開が予定されておらず、以前のMaia世代は来年からマルチギガワット規模の展開が始まる。
- •MicrosoftはNvidiaの総売上の約20%を占めると推定されており、OpenAIやGoogleを含む他の主要顧客もNvidiaへの依存を減らすため自社AIチップの開発を進めている。
- •Nvidiaの最新の売上高は1,040億ドルに達し、Goldman Sachs、Brookfield、Apollo Globalなどとの5,000億ドル超の融資パートナーシップに支えられ、来年は約70%の年間売上成長を見込んでいる。
- •ライジングウェッジパターンとMurrey Mathラインに基づくテクニカル分析は、212ドルへの下落可能性を示しており、240ドルの抵抗線を上回れば弱気シナリオは無効となる。
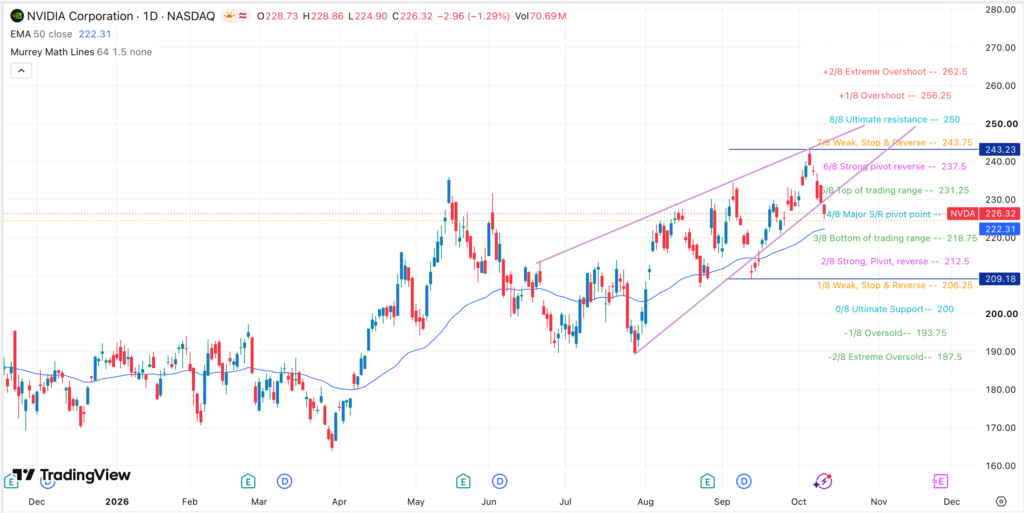
Nvidia(NVDA)株は10月13日(火)、直近の下落をさらに拡大し、Baron'sによるとプレマーケットで224.45ドル近くで取引された。慎重な姿勢へのシフトは、前日(月曜)の226.32ドルでの終値に続くもので、同株は直近の高値243.37ドルを付けていた。
プレマーケットでの弱含みは、半導体セクター全体に広がる警戒感を反映したもので、センチメントはさらに、主要GPUベースのシステムより40%高い推論効率を目標とするMicrosoftの新チップMaia 300の発表や、Broadcom最高経営責任者によるAI投機投資への疑問を呈する公開発言によって圧迫された。Microsoftの動きは、NvidiaのGPUへの将来の需要に疑問を投げかけたが、同社は既存ハードウェアを直ちに置き換えるのではなく、Maia 300の展開は2027年まで予定していない。こうした状況を背景に、テクニカルなシナリオでは同株に向けた条件付きの下値目安として212ドルが意識されている。
Microsoftのマイルストーンが主要顧客との関係に焦点
Microsoftは長年、Nvidiaの最大級の顧客の一つである。正確な数字は公表されていないものの、一部の推定では、このソフトウェア大手がNvidiaの総売上の約20%を占めるとされる。こうした集中度は、単一の顧客による発表一つでチップセクター全体のセンチメントが圧迫される理由を説明するものだ。Nvidiaは、Microsoftがデータセンター展開を強化し続けるなかで、この関係から恩恵を受けてきた。Microsoftの今年の資本支出は2,000億ドルを超えると予測されている。
しかし今、MicrosoftがNvidiaへの依存を減らそうとしている兆候が現れている。同社はAzure Maia 300を発表した。これはNvidiaとAMDへの依存を低減するのに役立つと期待される新チップである。この新チップは、来年から始まるマルチギガワット規模の展開に含まれるMaia 100およびMaia 200に加わるものだ。
声明の中でMicrosoftは、これらのチップが同社の製品・サービスの主要なAI推論システムになると述べた。特に注目すべきは、チップが他のGPUより約40%多くのトークンをメガワットあたり供給できると同社が述べた点であり、これはNvidiaへの明確な対抗措置であり、MicrosoftがAI構築について示したマルチギガワット規模において、その重要性が増す指標である。
MicrosoftがNvidiaのチップの使用を縮小すれば、Nvidiaの売上成長と利益率は鈍化する可能性が高い。この展開は、Nvidiaの他の大口顧客も同様の道を進んでいるため、一層の重みを持つ。OpenAIはBroadcomとの共同開発によるJalapenoチップを発表し、そのチップがNvidiaの製品より強力であるとも述べている。もう一つのNvidiaの主要顧客であるGoogleは、TPUの推進を続けており、最近ではMarvell TechnologiesやBroadcomなどと提携して生産を拡大している。この傾向が注目されるのは、Nvidia自身の成長予測を下支えしている支出の担い手が、まさにこれらの企業だからだ。
競争激化にもかかわらずNvidiaは引き続き好調
Nvidiaの最新決算は、業界全体で競争が激化するなかでも事業が好調であることを示した。売上高は1,040億ドルに急増し、AIブームとともに始まった成長軌道を延長した。同社は来年、年間売上高が70%増加すると見込んでおり、これはOpenAI、Microsoft、Googleといった顧客による支出が、鈍化しつつも続いていることに支えられている。
さらに同社は、成長を持続するための戦略を築いてきた。Goldman Sachs、Brookfield、Apollo Globalなどの銀行・プライベートエクイティ企業と提携し、5,000億ドル超の融資枠を提供しており、最大手クラウド顧客が自社チップの開発を進めるなか、より幅広いAI購入者に購買力を拡大している。つ先日、SpaceXがこれらのチップを購入するために400億ドルを調達すると発表したばかりである。
Nvidiaは新市場にも参入している。最近発表した新チップは、MicrosoftによればIntelやAMDの製品を上回る性能で、AIエージェントの成長に伴い、この事業は長期的に好調な可能性がある。さらに同社は、ByteDanceやTencentなどが業績を押し上げている中国での成長も見込んでいる。
テクニカル情勢:ライジングウェッジとMurrey Mathライン
日足チャートでは、NVDAはここ数日急落しており、株価は高値243ドルから223ドルまで下落した。この後退は、上昇する2本の収束するトレンドラインで構成されるライジングウェッジ(上昇ウェッジ)パターンを形成した後に起こった。株価はまた、Murrey Math LinesツールのMajor S/Rピボットポイントを下回った。
これらのシグナルに基づき、分析では株価はさらに下落を続ける可能性が高く、Murrey Math LinesのStrong, Pivot, Reverseレベルである212ドルに達する可能性があると示されている。240ドルの抵抗線を上回れば、弱気の通しは無効となる。この2つの水準が、当面の目安となっている。基本面では、時系列は明確だ。Microsoftの以前のMaia世代は来年からマルチギガワット規模の展開に投入され、Maia 300は2027年に続く。そしてNvidiaは翌年に70%の売上成長を予測しており、今後の決算が、自社シリコンへの移行の動きが実際に需要を蝕んでいるかどうかを示すことになる。
本記事は情報提供のみを目的としており、金融または投資に関する助言を構成するものではありません。

