モルガン・スタンレー:Nvidiaの2027年売上の91.7%が1.6兆ドルのAI設備投資ブームに依存
重要ポイント
- •モルガン・スタンレーの試算では、Nvidiaの2027年予測売上の91.7%がAIインフラ需要に依存しており、同社が追跡する企業の中で最も高い集中度となっている。Vertivの90%、Broadcomの81%を上回る。
- •同社は、ハイパースケーラーおよびAIクラウドの2027年の支出を1.58兆ドル、2028年には1.8兆ドルと予測しており、S&P 500の売上として計上される約1兆ドルのうち約7,000億ドルがNvidiaに流入するとしている。
- •モルガン・スタンレーのモデルでは、SpaceXとAmazon Web Servicesの2社でNvidiaの2027年のハイパースケーラー収益の約54%、成長の72%を占めており、顧客基盤の狭さが浮き彫りになっている。
- •主要なリスクとして、2028年までに32ギガワットに及ぶと予測される米国データセンターの電力不足、ハイパースケーラーが今年発行した約2,550億ドルの無担保債、そして主にメモリ価格の上昇によりAmazonの支出計画が2,000億ドルから約2,200億ドルに引き上げられた部品コストのインフレが挙げられている。
- •モルガン・スタンレーは、支出が頭打ちになった場合、価格下落によってまずサプライヤーの利益率が損なわれると論じ、2022年末のNAND不況を例に挙げつつ、サプライチェーン最大のサプライヤーであるNvidiaは最悪の混乱を免れるとしている。
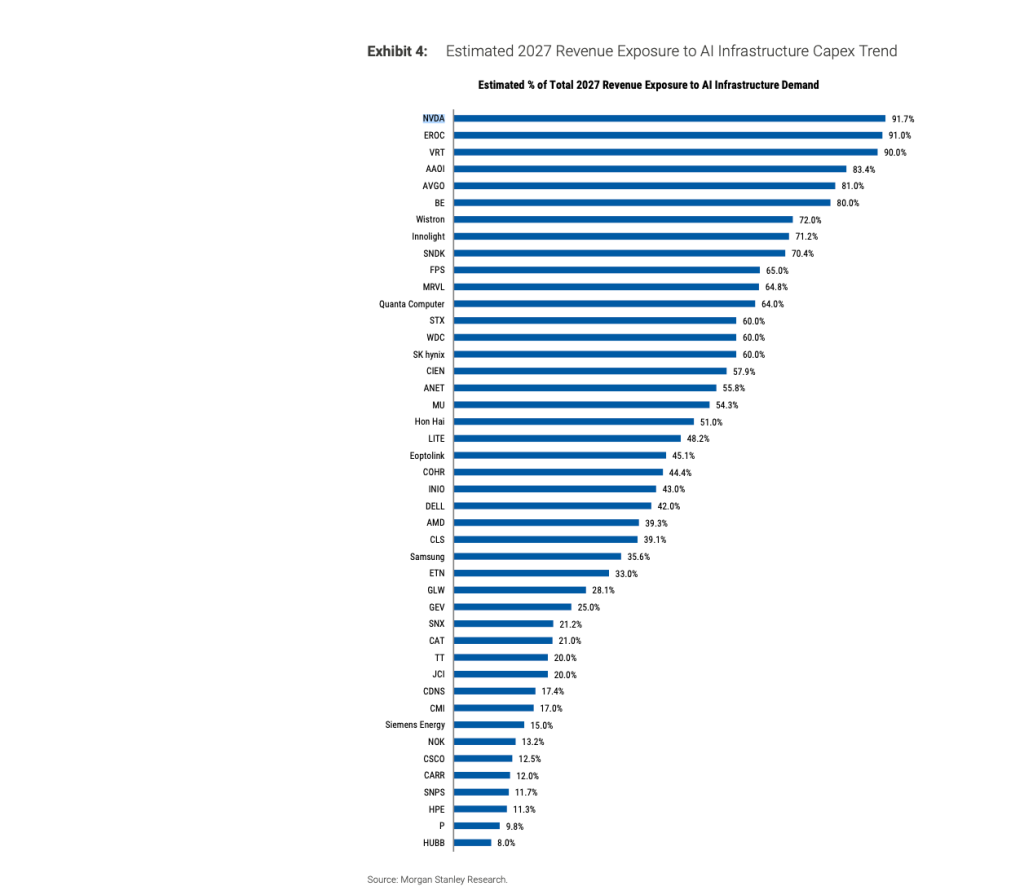
Nvidiaの事業は、モルガン・スタンレーが追跡する他のどの企業よりもAIインフラに集中しており、2027年の予測売上の91.7%がAIインフラ需要という単一の要因に依存している。同社の分析によれば、2位はVertivの90%、3位はBroadcomの81%となっている。
この評価は、モルガン・スタンレーが10月15日に発表した「Following AI's $1.6 Trillion Money Trail: Mapping the Revenue Generated by the Capex Boom」と題する65ページのリサーチノートによるものだ。Nicholas Lentini率いる北米インサイトチームが作成したこの報告書には「We Are Bullish This Spend(この支出に強気である)」という見出しのセクションが含まれ、Nvidiaをセクターで最良のリスク・リワードを備えた銘柄としている。しかし、文書のかなりの部分は、この支出の波がどう崩れる可能性があるかに割かれている。
世界で最も時価総額の高い企業に対する強気シナリオと、データセンター建設ブームに対する強気シナリオは実質的に一体化しており、同ノートはその両方を提示するとともに、資金の流れが途絶えた場合に何が起こるかについての詳細な地図も示している。
1.58兆ドルの支出計画
モルガン・スタンレーは、ハイパースケーラーとAIクラウド事業者の2027年の支出を1.58兆ドルと推計しており、これは今年の約9,800億ドルから約60%増加し、2028年にはさらに1.8兆ドルに達する見込みだという。2027年の総額のうち約1,950億ドルはデータセンターリースでありキャッシュフロー計算書に資本支出として計上されることはなく、報告書はこれを「合成キャペックス(synthetic capex)」と呼んでいる。ハイパースケーラーは、まだ開始していないリースコミットメントとして1.1兆ドル超を開示している。
同社の推計では、2027年の支出のうち約1兆ドルがS&P 500の売上として計上され、そのうち約7,000億ドルがNvidiaに流入する。ハイパースケーラーおよびネオクラウド顧客からの売上は、2027年のS&P 500の総売上の5%を占めるが、同指数の売上成長の約25%を牽引している。
Nvidia自身の顧客リストはさらに狭い。モルガン・スタンレーのモデルでは、SpaceXとAmazon Web Servicesの2社で、同チップメーカーの2027年のハイパースケーラー収益の約54%と、その成長の72%を占めている。
強気シナリオ
同社の中核的な主張は、Nvidiaはその事業内容に比べて割安だというものだ。同株は2028会計年度の利益の15倍で取引されており、モルガン・スタンレーは、「業績が伸び続ける限り、株価が上昇するために株価レベルの拡大は必要ない」としている。同社はこの設備投資の波が25%〜50%の投下資本利益率を生み出すと予想し、過去4つのテクノロジーサイクル(PC、インターネット、モバイル、クラウド)において、ウォール街がコンピューティングサイクルを平均38%過小評価してきたと計算している。
モルガン・スタンレーは、自社のNvidiaの推計値が低すぎる可能性すら示唆しており、SpaceXとAmazonに関する予測を保守的と述べ、「残りのハイパースケーラーにとって低いハードル」を残しているとしている。同社のモデルでは、Nvidiaの他のハイパースケーラーの支出に占めるシェアは2026年の18%から2027年には16%に低下するが、Nvidia自身はシェア拡大を期待している。
一方、モルガン・スタンレーの他部門からはより慎重な見方も示されている。3月に発表された同社のグローバル投資委員会は、強気相場は「何よりもAI資本支出の持続可能性にかかっている」と述べた。
何が崩れうるのか
報告書のリスクセクションは、91.7%の依存度が何に支えられているかの目録のような内容となっている。
まず資金調達だ。モルガン・スタンレーは、2027年に予測期間中で最大のキャッシュフロー赤字が生じ、それに伴い債務がさらに増加すると予想している。ハイパースケーラーは今年だけで約2,550億ドルの無担保債を発行しており、これは推定2026年支出の約30%に相当する。同社はこれを理論的な試算と位置付けた上で、さらなる借入のコストをモデル化した。それによると、AA格以上のAmazon、Alphabet、Meta、Microsoft合計インタレストカバレッジは約31倍から12倍に低下し、OracleとSpaceXは4倍から1.8倍に落ち込むという。
支出の伸びの一部は単なるインフレだ。報告書によれば、近年の設備投資の増加のかなりの部分は部品価格の上昇を反映している。同書はAmazonの最高財務責任者が、Amazonの支出計画の2,000億ドルから約2,200億ドルへの増加の大半をメモリ価格の上昇に帰しており、建設計画自体に変更はないと述べたことを引用している。
次に電力という制約がある。1.6兆ドルという予測は、発注されたすべてのチップが最終的に稼働することを前提としているが、モルガン・スタンレー自身の電力モデルは、2028年までに米国のデータセンターで32ギガワットの電力不足が生じると予測しており、これは必要な97ギガワットの約3分の1に相当する。報告書は、ハイパースケーラーは電力確保に先行して希少なGPUを買い続けることができ、これは当面チップ売上を支えるものの、「囲い込みと在庫の遊休化を招く可能性がある」と指摘している。「しかし、電力がないために稼働できない設備の購入は持続が難しい」とも付け加えている。
最後は政治だ。同社はデータセンター規制を中間選挙の争点と位置付けており、連邦政府による凍結は想定していないものの、減税措置は「誰が勝利しても合意形成の標的になる」と見ている。
サプライヤーの問題
モルガン・スタンレーの弱気シナリオは、結局のところタイミングの問題だ。支出が頭打ちになった場合、数量は維持できても価格は下落し、まずサプライヤーの利益率が消えると同社は論じている。同社は2022年末のメモリ不況を挙げ、その際にはNAND出荷量は約5%の減少にとどまった一方、価格は20%〜30%下落したと指摘する。
Nvidiaは最悪の事態を免れると同社は主張する。支出が一時停止した場合、「bullwhip(鞭かけ効果)の尾の部分で最も大きな混乱が生じる可能性が高い」のは、過剰発注されやすいメモリ、オプティクス、その他の小口部品だという。報告書自身のマップによれば、Nvidiaは鞭の反対側の端、つまりサプライチェーン全体で最大のサプライヤーとして位置している。
ウォール街がコンピューティングサイクルを38%過小評価していると指摘した同じ報告書は、ウォール街は「下振れの深刻さに対する備えが不十分である」と結論付けており、数量と価格が同時に下落するリスクは過小評価としている。
「これは標準的な資本サイクルのセオリーだ」と報告書は述べている。「ただ、ハイパースケーラーの顧客基盤がいかに集中しているかによって、それが圧縮されているだけだ」
この記事は、もともとFortune.comで掲載されたものです。

