ナイジェリア、2027年末までにインフレ率を一桁へ 引き下げ 借入コストの低下を目指す
重要ポイント
- •タイウォ・オイェデレ財務大臣はナイジェリア経済サミットで、より安価な借入とより速い成長を実現するため、2027年末までにインフレ率を低い一桁に引き下げる目標を発表した。
- •国家統計局によると、ナイジェリアの総合インフレ率は2026年9月に8月の15.39%から14.63%に低下したが、食品インフレは19.59%と高水準に留まった。
- •ナイジェリア中央銀行は9月に政策金利を26.5%から23%へ引き下げ、政策の透明性と有効性の向上を目的としたインフレターゲティング体制への移行を進めている。
- •ナイジェリアが一桁インフレを最後に達成したのは2006年12月で、8.5%まで低下した。中央銀行は公開市場操作などの金融政策ツールを用い、2007年を通じて物価を一桁に維持した。
- •たとえインフレが一桁に戻っても、貸し手は資金調達コスト、借入人のリスク、運営経費も考慮するため、貸出金利が一夜にして一桁に下がる可能性は低い。
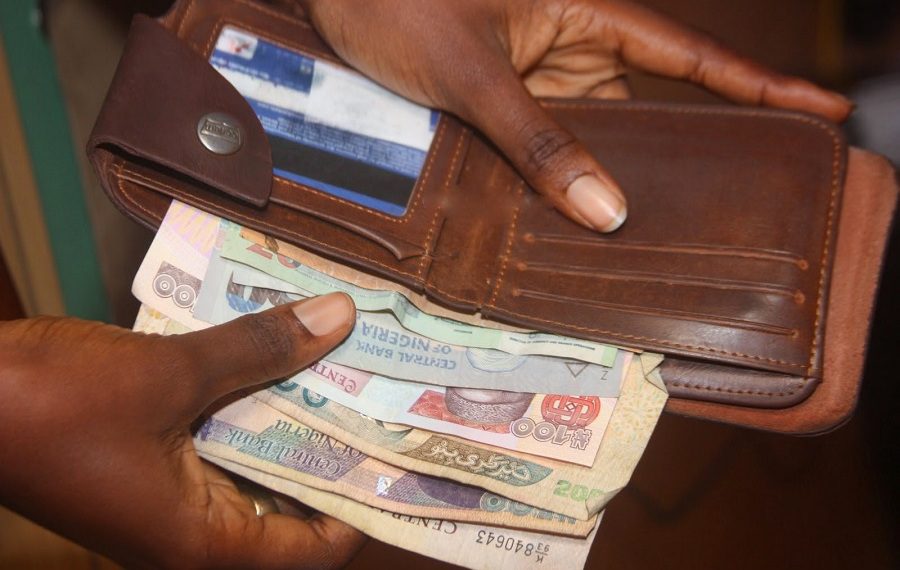
ナイジェリアは2027年末までにインフレ率を一桁に戻すことを目指している。政府はこの目標が、より安価な融資、さらなる投資、そしてより速い経済成長への扉を開く可能性があると考えている。しかし、物価上昇と高コストな信用が続いた年月を経て、より大きな疑問は、ナイジェリア国民がポケットへの違いを実感できるかどうかである。
月曜のナイジェリア経済サミットで、タイウォ・オイェデレ財務大臣は、政府が2027年末までにインフレ率を低い一桁に引き下げたいと述べた。インフレの低下は金利低下の余地を生み、企業の借入と拡大を容易にすると同氏は主張した。
「成長率が4.43%で、借入金利が30%近い場合を考えてほしい。一桁の金利で借入できるようになったら何が可能になるか想像してみてほしい」と、ロイターによるとオイェデレ氏は述べた。
同氏が述べたギャップは、ナイジェリア企業にとって馴染み深いものだ。顧客と有望な製品を持ちながらも、信用コストが潜在的利益を侵食するため、拡大に必要な資金を借り入れられず苦戦する場合がある。
これまでの進展は漸進的だ。国家統計局によると、ナイジェリアの総合インフレ率は2026年9月に14.63%に低下し、8月の15.39%から下落した。ただし、食品インフレは19.59%と高水準に留まっている。ナイジェリア中央銀行(CBN)は9月に政策金利を26.5%から23%へ引き下げた。今後の月次インフレ発表と、中央銀行のその後の金利決定が、この改善が持続するかどうかを示すことになる。
一定の動きはあるものの、物価は依然として上昇しており、借入は高コストのままである。一桁インフレの達成には、政府の目標以上のものが必要だ。経済の他の部分に新たな圧力を生み出すことなく、物価上昇を緩める政策を持続させることが求められる。
こうした偉業は初めてではない。200612月、インフレ率は8.5%に低下し、当時の一桁目標を達成した。CBNは、2007年を通じてインフレを一桁に維持したと述べており、その手法には、金融システムから過剰な資金を吸収するための公開市場操作や政府証券の活用に加え、流動性管理と物価安定を支えるための外国為替介入やその他の金融政策ツールが含まれていた。
この歴史が重要なのは、ナイジェリアにおいて一桁インフレが可能であることを示しているからだ。しかし、ある時点で目標を達成することと、数年にわたり物価を安定させ続けることは別であり、特に為替圧力、食品供給問題、輸送コストの上昇に直面する経済ではそうである。
現在の課題は近年の改革によって形作られてきた。2023年以来、政府はガソリン補助金を撤廃し、外国為替制度を再構築した。これらの措置は財政と外国為替市場の機能改善を目的としていたが、燃料、輸入品、その他の必需品のナイラ建てコストを押し上げた。
国際通貨基金(IMF)は2026年6月の分析において、食品価格、供給の混乱、赤字財政、急激な通貨下落を物価上昇の重要な要因として特定した。また、より引き締め的な金融政策と為替レートの安定性の向上が、インフレの持続性の低減に寄与したことも明らかにした。
これらの知見は、次に何が起きるべきかを示している。CBNはインフレを管理下に置き続ける必要があり、政府はその取り組みを損なう財政決定を回避しなければならない。食品の生産と流通にも注意が必要である。不作、治安不安、輸送コスト、その他の供給問題は、金融政策が引き締められていても物価を高水準に保ち得る。
中央銀行はまた、インフレターゲティング体制への移行を進めており、この体制の下では明確なインフレ目標を発表し、金融政策を用いてそれを達成することになる。中央銀行は、このアプローチが透明性、説明責任、政策の有効性の向上を目的としていると述べており、その成功は明確な目標、信頼性のある決定、金融当局と財政当局の協調にかかっている。正式な目標が発表されれば、企業や家計が毎月のインフレ指標を測定する際の確固たる基準ともなる。
重要な区別として、オイェデレ氏の発表は政府の表明した野心である。この日までに特定の正式な目標達成をCBNがすでに約束した証拠と自動的に読み取るべきではない。
仮にインフレが一桁に低下しても、貸出金利が一夜にして一桁に下がるとは考えにくい。CBNの政策金利は金融システムにおける資金コストに影響を与えるが、すべての借入者が支払う金利ではない。銀行やその他の貸し手は、自らの資金調達コスト、借入人の返済不能リスク、運営経費、融資から得るべきリターンも考慮する。
中小企業にとって、この区別は拡大が可能かどうかを左右し得る。例えば、商品の在庫補充のための資金を求める小売は、貸し手がその収入を不安定、あるいは返済リスクが高いと判断すれば、依然として高金利に直面する可能性がある。インフレ率の低下はコスト計画を立てやすくするかもしれないが、そうした貸付リスクを取り除くことはない。
同じ計算がフィンテック貸付業者にも当てはまる。デジタルローンを提供する企業は、顧客に貸し付ける前に資金調達へのアクセスを必要とする。自らの借入コストが高止まりすれば、顧客に高率を請求し続けたり、提供する信用枠を制限したりする可能性がある。インフレの低下は最終的に助けとなるかもしれないが、その便益は資金調達が安価になるか、そして貸し手がそのコスト削減を転嫁するかどうかにかかっている。
消費者も同様の試練に直面する。インフレの減速は物価上昇のペースが緩やかになることを意味し、食品、交通、家賃が自動的に安くなることを意味しない。所得が引き続き圧力を受けていれば、インフレ率が下落していても、家計は依然としてローンの返済に苦労するかもしれない。
ナイジェリアの最近の経験がこのギャップを物語っている。CBNは9月に政策金利を23%に引き下げたが、この動きによってすべての借入者の信用コストが即座に手頃になったわけではなく、中央銀行自身も市場金利が政策金利から乖離していたと指摘した。
より安価な借入を現実のものとするためには、インフレが持続的に下落すること、ナイラが新たな急落を避けること、そして政府が物価圧力を加えない形で支出と借入を管理することが必要である。貸し手もまた、より手頃な融資を提供できるようになる前に、資金調達コストの低下と管理可能な信用リスクを目の当たりにする必要がある。
オイェデレ氏の目標は重要な野心を示しているが、本当の試練は、今から2027年末までの間に何が起きるかだ。それは月次インフレデータ、中央銀行の決定、そして財政政策がデフレ圧力の取り組みと足並みを揃え続けるかどうかに表れる。ナイジェリアはかつてインフレを一桁にまで引き下げたことがある。今回の成功は、その数字に到達するだけでなく、企業が投資し、フィンテックがより良い条件で貸し出し、家計が信用をより痛手の少ないものと感じられるほど長く維持することを意味する。

