ナイジェリア銀行セクターの資本増強:金融の安定性とインクルーシブな成長への戦略的道筋
重要ポイント
- •CBNの資本増強プログラムは2024年3月に発表され、2005年の統合施政で銀行数が89行から約25行に減少して以来、初の銀行資本金要件の大幅改定となる。
- •国際商業銀行は最低5000億ナイラの払込資本金という新要件に直面しており、約20年前に設定された以前の250億ナイラの閾値から20倍の引き上げを意味する。
- •銀行は2026年3月までに、利益剰余金、新規資本注入、増資、公募、または合併・買収を通じて改定要件に対応しなければならない。
- •ナイジェリアの最大手銀行のいくつかは、国内外の投資家から強い参加を集めた数千億ナイラ規模の資金調達を既に実施している。
- •資本増強の議題は預金取扱銀行の枠を超え、マイクロファイナンスバンクやフィンテック企業を含む。これらはそれぞれのライセンス区分に応じたガバナンスと資本基準を維持することが求められている。
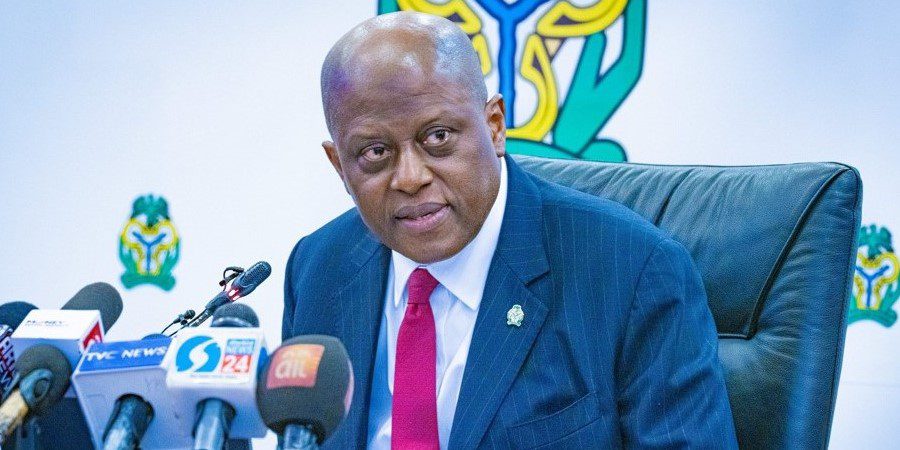
ナイジェリアの銀行セクターは、2005年の画期的な統合施策以来、最も深遠な変革の一つを経験しています。当時、CBN総督のチュクマ・ソルドは最低資本金要件を20億ナイラから250億ナイラに引き上げ、合併と買収を通じて銀行数は89行から約25行に減少しました。それから約20年が経過しても、経済が拡大し通貨価値が低下する中、これらの閾値は一度も改定されていませんでした。ナイジェリア中央銀行(CBN)の資本増強プログラムは、2023年後半にボラ・ティヌブ大統領によって任命されたCBN総裁オラエミ・カルドソの下、2024年3月に発表されたものであり、単なる規制上の義務ではなく、従来の資本基盤と現在の経済規模との間に広がるギャップに対する戦略的対応を意味します。成功裏に実施されれば、金融の安定性を強化し、信用アクセスを拡大し、投資家の信頼を高め、よりインクルーシブでレジリエントな経済を支えることができます。
新しい資本金要件
2024年3月、CBNは商業銀行、マーチャントバンク、無利子銀行を対象とした改定最低資本金要件を発表しました。更新された枠組みの下:
- 国際商業銀行は最低5000億ナイラの払込資本金を維持しなければなりません。
- 全国商業銀行は2000億ナイラを保持することが求められます。
- 地域商業銀行は500億ナイラを維持しなければなりません。
- マーチャントバンクは500億ナイラの最低額が適用されます。
- 全国無利子銀行は200億ナイラを保持する必要があり、地域無利子銀行は100億ナイラを維持することが求められます。
改定された閾値は、インフレ、通貨の価値低下、そして金融需要の拡大が、銀行業務の維持に必要な資本を大きく変貌させた現在の経済の現実を反映しています。特に2023年半ばの長年にわたる為替管理を撤廃する通貨フロート以降、ナイラの急激な価値低下は、2005年に最後に設定された時点では適正であった資本ポジションのドル換算価値を著しく低下させました。銀行には、利益剰余金、新規資本注入、または増資、公募、合併の組み合わせを通じて、2026年3月までに新要件を満たす期限が与えられています。
業界の対応
多くの金融機関が、増資、公募、私募、および合併・買収を通じて既に対応を進めています。ナイジェリアの最大手銀行の一部—新たな5000億ナイラの最低基準が以前の要件の20倍の引き上げを意味する国際ライセンスを保有する銀行を含む—は、国内外の投資家から強い参加を集めた数千億ナイラ規模の資金調達を実施しています。規制基準の達成を超えて、資本増強プロセスはナイジェリアの金融市場全体において、より強固な企業ガバナンス、改善された資本計画、そして高まる投資家の参加を促進しています。
預金取扱銀行の枠を超えて
資本増強の議題は、預金取扱銀行の枠を大きく超えて拡張されています。CBNはマイクロファイナンスバンクに対しても改定資本金要件を導入しており、これらの銀行が金融サービスを行き届いていない個人、超小事業、小規模企業に提供する上で果たす重要な役割を認めています。金融環境がデジタル化の進展に伴い、強固な資本基盤は、これらの機関が公益の信頼を維持しながら、テクノロジー、サイバーセキュリティ、リスク管理、製品革新に投資することを可能にします。
ナイジェリアで急速に拡大するフィンテック・エコシステムは、事業範囲に応じて異なるライセンス枠組みの下に置かれていますが、同様に明確な規制の方向性に直面しています。決済、技術主導型バンキング、貸付、貯蓄を提供する事業者は、それぞれのライセンス区分に応じたガバナンス、資本、消費者保護の基準を維持することが求められます。フィンテックが金融取引に占める割合を拡大し続け、以前は金融サービスの恩恵を受けられなかった数百万のナイジェリア人にサービスを提供していることを考えると、この規制の進化は特に重要です。
これらの改革は総合的に、ナイジェリアの金融エコシステムを再構築する独自の機会をもたらしています。
経済的影響
より強固な銀行セクターは、より強固な経済的成果をもたらします。資本が豊富な金融機関は、インフラ、製造業、農業、住宅、テクノロジーへの資金提供においてより優れた地位にあります。これらの機関は、経済的ショックを吸収し、長期貸出を支援し、市場のボラティリティの期間に耐えるより大きな能力を持っています。極めて重要なことに、雇用を創出し経済拡大を推進する事業に対し、より多くの慎重に審査された信用を供給することができます。
ナイジェリアのGDPと雇用に大きく貢献している中小企業にとって、資金調達のアクセス改善は最も強力な成長促進要因の一つです。これは、中小企業が長年資金調達を成長の主要な制約として挙げてきた、アフリカで最も人口の多い国において特に重要です。したがって、資本増強の成功は、単に強化されたバランスシートだけでなく、追加資本が生産的な経済活動にどの程度転化されるかによって測られるべきです。
金融包摂と協調
過去10年間で顕著な進展があったにもかかわらず、数百万のナイジェリア人が依然として正規金融システムの外に置かれています。金融包摂の拡大には、商業銀行、マイクロファイナンスバンク、フィンテック、その他の規制対象機関全体にわたる補完的な戦略が求められます。意味のある包摂の実現には、これらの機関と規制当局の間の持続的な協力が必要です。それぞれが異なる顧客セグメントにサービスを提供しながらも、より多くのナイジェリア人を正規金融システムに組み込むという共通の目標に向けて取り組んでいます。
FairMoney Microfinance Bankでは、資本増強は責任ある貸付、デジタルバンキング能力、健全なリスク管理、金融包摂への継続的な投資と調和しています。同社は、テクノロジーが慎重な信用評価を補完し、対象となる個人や事業に金融サービスのアクセスを拡大するのに役立つと考えています。
成功の測定
資本増強プログラムが進展するにつれて、成功は最終的により広範な成果—より強固な機関、より深い金融包摂、増加する中小企業向け資金調達、強化された消費者信頼、持続可能な経済成長—によって評価されるべきです。資本単独では経済を変革しません。その資本がどのように活用されるかが変革するのです。
連邦政府とナイジェリア中央銀行は、金融セクターの長期的なレジリエンスを強化することを目的とした改革を導入しました。これらの施策の継続的な実施は、金融の安定性と持続可能なセクター成長を支援する上で重要になります。これらの決定には、ビジョン、一貫性、規制上の規律が求められます。調整プロセスが一部の機関に短期的な課題をもたらす可能性がある一方で、金融の安定性、投資家の信頼、経済発展に対する長期的な利益はコストを大幅に上回ります。
ナイジェリアはアフリカで最もダイナミックな金融サービスセクターの一つを有しています。より強固な資本的基盤、責任あるイノベーション、そして規制当局と金融機関の間の継続的な協力により、同国は開発目標を推進し、より多くの個人や事業に力を与え、長期的にインクルーシブな経済成長を支援する能力を持つ銀行エコシステムを構築する位置にあります。

