サトシ・セイラーが賭ける2035年までのビットコイン「ゴールドラッシュ」、収益源となるのはStrategyのSTRC
重要ポイント
- •マイケル・セイラーは、ビットコインの最終供給量の約99%が発掘済みとなり、度重なる半減によって発行が減速する2035年以前に、ビットコインの「ゴールドラッシュ」が起こると予想している。
- •StrategyのSTRC優先株は定められた配当を支払い、一般的に普通株式より優先する順位を持つが、同社のビットコインで担保されておらず満期日もないため、退出は市場価格での売却に依存する。
- •ビットコイン価格の上昇はStrategyの保有資産の価値を高めるが現金は生み出さないため、配当は価値上昇ではなく新規証券発行の収入から賄わなければならない。
- •9月28日の届出では、優先株配当と負債利息を支援するための52億ドルのUSD準備金が報告され、9月21日から27日の間に2210万ドルが配当の支払いに使用された。
- •ビットコイン下落とStrategy証券への投資家需要の低下が同時に起こる低迷期は資金調達を逼迫させ、支払いを維持できるかどうかがこのモデルの最大の試金石となる。
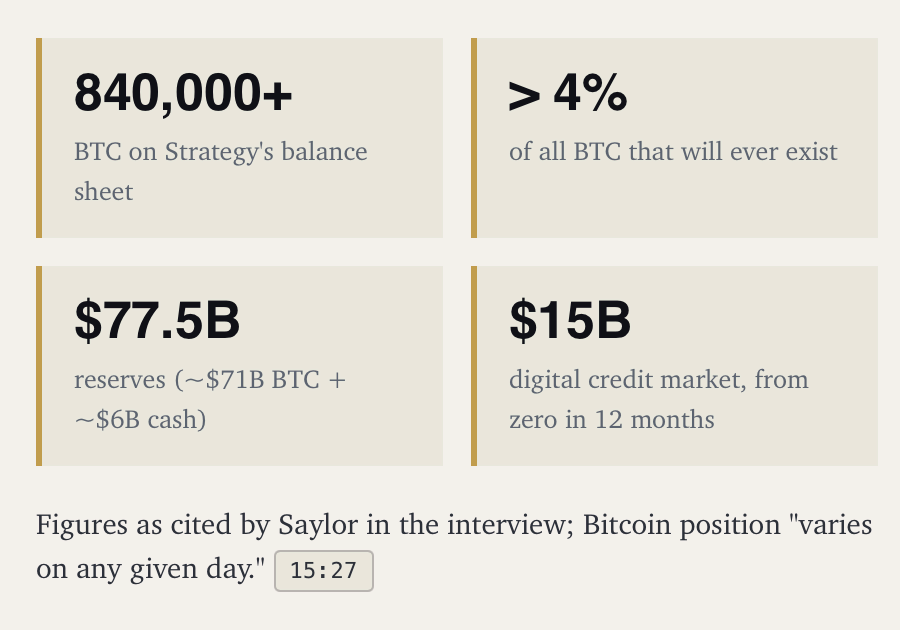
マイケル・セイラーは、2035年までにビットコインの「ゴールドラッシュ」が展開すると予想し、発行量の減少が金融商品を通じて誘導される需要の拡大と出会うことに賭けていると、Binanceのインタビューで述べた。彼が会長を務めるStrategyは、すでにインカムを求める投資家に優先株を販売している。これらの証券は、セイラーが拡大を期待する市場と、ビットコイン中心のバランスシートを定期的な支払いに転換するために必要な資金調達の判断を示す実例となっている。
主なポイント:
- セイラーは、ビットコインの発行が減速する中で新たな需要が生まれると見ている。
- STRC投資家は、Strategyが発行する優先株を保有する。
- ビットコインの価値上昇だけでは現金配当の原資にならない。
- 価値安定型商品には信頼できる準備金と償還の仕組みが必要である。
2035年前後に何が変わるのか
セイラーが2035年を選んだのは、それまでにビットコインの最終供給量の約99%が発掘されると予想しているためだ。マイナーに報酬として与えられる新規発行ビットコインは21万ブロックごと、およそ4年ごとに半減し、新しいコインの供給流が徐々に減少していく。ただし暦上の日付は、ブロックがどの速さで見つかるかに依存する。
「今から2035年までの間はゴールドラッシュだと考えています」とセイラーは語った。
その節目の後も、既存のビットコインは引き続き売買される。ファンド、企業、個人が保有分を売却することは可能であり、したがって発行量の減少が市場に出回るコインの数を決めるわけではない。発行減は供給源の一つを縮小するものであり、既存保有者の判断がこれまでと同様に重要であり続ける。この供給減が価格上昇を支えるためには、売りに出されたコインを吸収できるだけの需要が強さを保つ必要がある。ビットコインのドキュメントはこの需給関係を説明しており、セイラーはビットコインをめぐる金融市場の拡大が、直接的な価格エクスポージャーを超えたニーズを持つ買い手を呼び込むと期待している。
セイラーがインカム投資家を狙う理由
彼の主張は、ETF、財務戦略企業――Strategyのように自社のバランスシートでビットコインを保有する企業――、インカム証券、そしてビットコインを担保とする銀行融資の拡大を対象としている。ETFを利用すれば投資家は証券口座を通じて価格エクスポージャーを保有できる。担保融資により、ビットコインを売却せずに現金を調達することも可能だが、その融資自体が新たなビットコイン購入を伴うわけではない。
Strategyは別のアプローチを取り、大規模なビットコイン準備を背景に証券を発行している。そのバランスシートにより、同社は同一事業に対する異なる請求権を投資家に提供でき、それぞれが独自の権利とエクスポージャーを持つ。優先株はこの構造の中間に位置する。定められた配当を持ち、残余資産において一般的に普通株式より優先する順位を占める一方、負債ではなくエクイティにとどまる。インカムを求める投資家にとっては、準備の規模と同様に、会社の分配能力が重要となる。Strategyの優先株であるSTRCは、ビットコインの価格変動への直接的なエクスポージャーよりも定期的な支払いを好む投資家にリーチしようとするセイラーの試みだ。
STRC保有者が実際に所有するもの
セイラーは航空機のアナロジーで期待される体験を説明する。「ビットコインは戦闘機のようなもので、STRCのようなデジタルクレジットは旅客機のようなものだ」と、彼はインタビューの中で述べた。この比喩にはより安定したインカムを提供するという野心が表れているが、この証券を理解するにはその背後にある権利を見る必要がある。
STRC保有者は、Strategyの優先エクイティを所有する。同社の開示によれば、その優先証券はビットコイン保有によって担保されていない。優先的な請求権は、適用される条件の下での残余法人資産に関するものであり、特定のコインの所有権やそれに対する担保付き請求権を保有者に与えるものではない。大規模なビットコイン準備と担保付き投資は別物だ。
STRCには、投資が返還されるべき満期日の予定もない。退出を望む投資家は一般的に、市場価格での売却に依存することになる。Strategyは100ドルの公定近辺での取引を促進することを目指しているが、保有者が売却時にそれ未満の金額を受け取る可能性もある。投資を継続している間、そのインカムは同社の配当決定と資金力に依存する。
Strategyは支払いをどのように賄うのか
Strategyは証券の発行により資本を調達し、その後、自己株式取得を含むビットコイン、現金準備、その他の用途にどれだけ配分するかを決定する。セイラーは、優先株と普通株式への需要がさらなるビットコインの積み増しの資金になると期待している。
ビットコイン価格の上昇は、Strategyの保有資産の価値を高めるが、配当のための現金は生み出さない。目論見書によれば、これらの保有資産から現金を生み出すには売却が必要だ。また、証券発行による収入の潜在的な使途の一つとして配当が挙げられている。
年率12%の配当率での10億ドルの優先株式発行という仮定のシナリオが、この要件を示している。その率が続き、支払いが宣言された場合、発行体は1年間で1億2000万ドルの現金を必要とする。ビットコインがいつ価値を上げるかに関わらず、分配の支払期日には資金が用意されていなければならない。
Strategyの9月28日の届出では、優先株配当と負債利息を支援するための52億ドルのUSD準備金が報告されており、これは10億ドルのUSD現金とは別のものである。9月21日から27日の間に、同社はこの準備金から2210万ドルを優先株配当の支払いに充てた。同じ期間、同社は普通株式の売却収入をビットコインの購入とSTRCの買い戻しの双方に配分した。新たな資本は複数の需要に同時に対応できる。普通株式の発行は現金をもたらす一方で既存株主の持分をより多くの株式に分散させる。これが拡大するビットコイン準備の背後にあるトレードオフだ。
12%の配当が投資家に伝えること
分配が支払われても、株価の変動は投資家の総合的な成果に影響する。セイラーが他のインカム商品と比較した際に留意すべき点であり、高い配当率は株式自体の損失と并存し得る。彼が引用したビットコインのリターンは特定の期間における過去の価値上昇を示し、一方、優先株の配当率は公定額に対する年間分配を示す。これらの数値は異なる成果を測るものだ。マネーマーケットファンドも異なる資産を保有し、法人優先株とは異なる規則に従うため、表示率が高いというだけで優れた投資とは言えない。
2026年10月時点で、StrategyはSTRCの変年率換算配当率を100ドルの公定額の12%と表示しており、月2回支払われる。投資家の購入価格に対するインカム利回りは、株式が100ドルを上回っても下回っても購入した場合には異なるものになる。将来のインカムも変わり得る。配当率は毎月見直され、現金配当は保証されていない。
Strategyは毎日配当への移行を提案しており、株主総会は10月28日に予定されている。承認・採択されれば、配当は各暦日で発生し、翌営業日に支払われる。それによって変わるのは投資家が分配を受け取る速さであり、年間配当率そのものが上がるわけではない。
提案中のドルトークンには信頼できる引き出し機能が必要
セイラーは、インカム商品がもう一つの提供を支援することを望んでいる。それは、利回りを支払いながらドルに対する安定性を維持することを目指す、ウォレットで保有されるトークンだ。彼は、おおよそ6〜7%を提供する仮想的なビットコイン連動商品について言及し、ビットコインの価格エクスポージャーを直接保有せずに支出や貯蓄を行いたいユーザーに適していると述べた。固定ドル価値を維持するよう設計されたトークンは一般にステーブルコインと呼ばれる。利回り付きのバージョンは、退出の信頼性を保つというより厳しい要件に加えて、分配を上乗せすることになる。
優先株を保有する商品は、それらの株式を直ちに売却することに依存せずに引き出しに応じるため、すぐに使える現金やその他の流動資産を必要とする。優先株の分配は時間をかけて到着する一方、その市場価値と買い手の availability は変動し得る。ドルを請求するユーザーには、このミスマッチを考慮した償還プロセスが必要となる。準備資産が下落した場合に誰がユーザーへの支払い義務を負い、誰が損失を吸収するのかも、条件に明記される必要がある。引き出しの遅延は、日常の支出でこのトークンに依存するユーザーにとって特に重要となる。そのユーザーにとって、宣伝された利回りと同様に、資金への確実なアクセスが重要なのだ。
低迷期がモデル全体を試す
ビットコインが下落し、同時に投資家がStrategyの証券を購入することに消極的になれば、同社は資産価値の低下と資金調達の難化に同時に直面し得る。現金準備は対応する時間をもたらすが、その意義は配当、利息、その他の現金需要をどれだけの期間賄えるかに依存する。今後の届出が準備金カバー率、新規調達コスト、経営陣の収入配分を示すことで、この評価はより具体的になる。現金バッファーを使い果たさずに困難な市場を通じて支払いを維持できることは、ビットコイン保有の拡大だけよりも、セイラーのモデルの強い裏付けとなるだろう。
2035年までに、新規ビットコインの発行量は、これらの商品の成否にかかわらず小さくなると予想される。セイラーのゴールドラッシュ論は、それらが投資家を引きつけ、その間の市場サイクルを通じて彼らのニーズに応えられるかにかかっている。持続的な需要、管理可能な資金調達コスト、そして信頼できる支払いは、彼が描く金融市場が持続的なものになりつつあることを示すだろう。
本記事は情報提供のみを目的としたものであり、投資助言を構成するものではない。ビットコインおよびビットコイン連動証券にはリスクがあり、配当率や商品条件は変更される可能性がある。

