Muse AIのダウンロード数が250万を突破、Meta株が2026年の高値に接近
重要ポイント
- •Meta株は2025年4月以来最大となる一日当たり上昇率を記録し、月曜に11.43%高の741.25ドルで引け、火曜には一時757.27ドルまで上昇した。
- •Museは9月8日の公開から2週間でダウンロード数250万を突破し、1日あたり30万ダウンロードを超えた(Sensor Tower調べ)。
- •Museの初期の支持拡大を受け、JefferiesはMetaの目標株価を710ドルから875ドルに、Wells Fargoは640ドルから796ドルに引き上げた。
- •Jefferiesは、ユーザー10億人と有料転換率3%を前提に、無料・月額20ドル・100ドルの各プランを含むMuseが2027年までに年間108億ドルの収益を生み出す可能性があると試算している。
- •MetaはShopifyおよびPayPalとの統合によりMuseのコマース機能を拡大し、加盟店全体での買い物と決済を可能にしている。
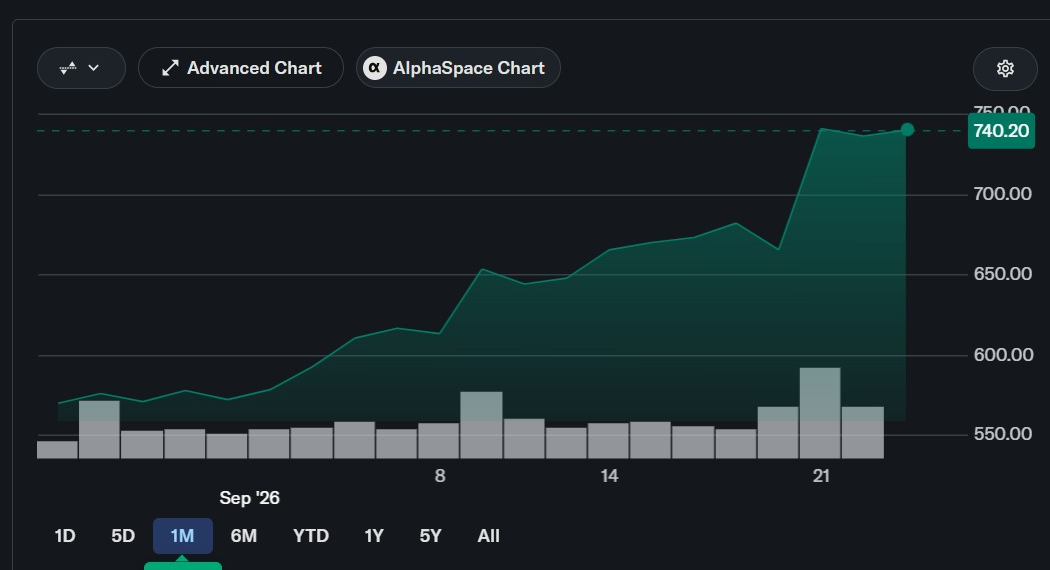
Meta Platforms(META)の株価は、同社のAIエージェント「Muse」の急速な初期採用に投資家の関心が向かったことで、9月22日に2026年の高値近くで推移した。METAは月曜に741.25ドル(11.43%高)で引け、火曜には一時757.27ドルまで上昇した後、736.60ドルで取引を終え、2026年の取引レンジの上限付近となった。
この上昇は、Museの堅調な初期ダウンロード数の推計と、MetaのコンシューマーAI戦略に関連したウォール街による目標株価の相次ぐ引き上げを受けたものだ。Museが一日11.4%の上昇を後押ししたことで、株価はMetaの回復局面で投資家が注目してきた700ドルの水準を上回った。
Muse、ダウンロード数250万を突破
Meta株は、9月8日にMuseが公開されて以降、9月に入って30%以上上昇している。アプリのダウンロード数は2週間で250万を突破した。これはアプリストアの動向を追跡する分析企業Sensor Towerによるもので、より新しいデータでは12日間で約280万件に達している。Museは1日あたり30万ダウンロードも超えており、MetaのコンシューマーAI戦略への投資家の関心を高めている。初期のダウンロード数は、コンシューマーアプリの公開がリリース週を超えて支持を得ているかを測る最初の指標となる。
月曜の上昇は、2025年4月以来となる同社最大の一日当たり上昇率となり、株価は一時753ドルまで上昇した後、わずかに下回って引けた。動きは、X上の市場系アカウントからも注目され、A Chart AnalystやWall St Engineなどが取り上げた。
有料プランを備えたコンシューマーAIエージェント
Museは、メールの送信、旅行の予約、ショッピング、複数ステップのタスク実行などの作業を処理でき、質問に答えるだけでなくユーザーに代わって行動するAIエージェントのカテゴリーに位置づけられている。Metaは無料版に加え、月額20ドルと100ドルのサブスクリプションプランを提供しており、この構造により同社はAI製品の有料需要を直接試すことができる。
Muse公開後、ウォール街がMetaの目標株価を引き上げ
Jefferiesのアナリスト、Brent Thill氏は火曜、Metaの目標株価を710ドルから875ドルに引き上げた。同氏はMuseの採用拡大を挙げ、この製品がMetaのコンシューマーAIエージェント構築能力をめぐる市場の見方を変えたと述べた。Wells Fargoも、アプリが支持を得たことを受けて目標を640ドルから796ドルに引き上げた。
今回の目標株価の引き上げは、投資家がMetaの大規模なAI投資計画に疑問を呈していた時期を経てのものだ。同社は今年、1300億ドルから1450億ドルの設備投資を見込んでおり、その多くはデータセンターとコンピューティングインフラに充てられる。Museは投資家のこの支出のとらえ方を変え、新たな収益エンジンとして位置づけつつある。Jefferiesは、ユーザー10億人と有料転換率3%を前提に、同サービスが2027年までに年間108億ドルの収益を生み出す可能性があると試算している。これらの予測は、ユーザー成長、維持率、そしてMetaが無料ユーザーを有料顧客に転換できるかどうかに左右される。
Museが切り開く新たな収益ルート
Metaはデジタル広告を軸に事業を築いてきたが、Museは同社に新たな収益源を提供する。有料サブスクリプションはコンピューティングコストのカバーに寄与するがあり、ユーザーがアシスタントを通じて購入を完了すれば、コマース活動が取引ベースの収益を生み出す可能性もある。月額サブスクリプションプランは、広告需要に依存する広告収入に加え、継続的な収益も生み出す。
Metaはまた、Museを外部のコマースプラットフォームとつなぎ始めている。Shopifyは、Museユーザーが加盟店のカタログ全体で買い物し、決済時にShop Payを利用できる統合を発表した。この合意により、Metaが独自の加盟店ネットワークを構築することなく、Museがアクセスできる店舗数が拡大する。
PayPalとの連携でMuseのコマースを拡大
Metaはさらに、Museを取り巻くコマースネットワークにPayPal(PYPL)を追加した。PayPalはXでの発表において、この提携によりユーザーが加盟店全体でMuseを通じて買い物と決済を完了できるようになると述べた。この合意は、エージェント主導のショッピングを試す中で、Metaに新たな決済ルートを与えるものだ。
発表後、火曜の取引でPayPal株は上昇し、Meta株は2026年の高値付近で推移した。この提携は、Metaがアシスタントを情報照会や基本的なデジタルタスクの枠を超えて発展させる中で、Museに決済インフラを追加するものだ。
Meta Connectと決算に注目
年次開発者会議であるMeta Connectは、Museが同社のより広範なAI戦略にどう位置づけられるかを説明する新たな機会となる。投資家はまた、今後の決算で、MetaのAI支出が利益へのさらなる圧力をかけることなく収益成長を支えている証拠があるかを注視するだろう。ダウンロードのペースと有料プランへ移行するユーザーの割合は、アナリストが収益予測で挙げる変数と同じであり、追加のデータが入ってくる中で追跡すべき指標となっている。
この記事は情報提供のみを目的としたものであり、金融または投資に関する助言を構成するものではない。アナリストの目標株価および採用に関する推計は、将来の株価パフォーマンスを保証するものではない。
この記事は最初にThe Market Periodicalに掲載されたものです。

