META株、Muse AI支出が1,450億ドルに達する中、10月21日の決算が試練に
重要ポイント
- •Metaは10月21日に第3四半期決算を発表する。Muse AIアシスタントの公開後初の決算となる。
- •アナリストは広告事業に牽引され、第3四半期の売上が23%増の約630億ドル、EPSは前年同期の1.05ドルに対し5.94ドルになると予想している。
- •Metaは第2四半期に509億ドルを支出した後、年間設備投資を1,300億〜1,450億ドルとガイダンスしている一方、フリーキャッシュフローは前年の85億ドルから7億8,400万ドルに減少した。
- •Museアシスタントはデビューから22日以内に500万ダウンロードを突破したが勢いは鈍化しつつあり、MetaはAnthropicとOpenAIの性能に迫るとするMuse Wonderモデルをリリースした。
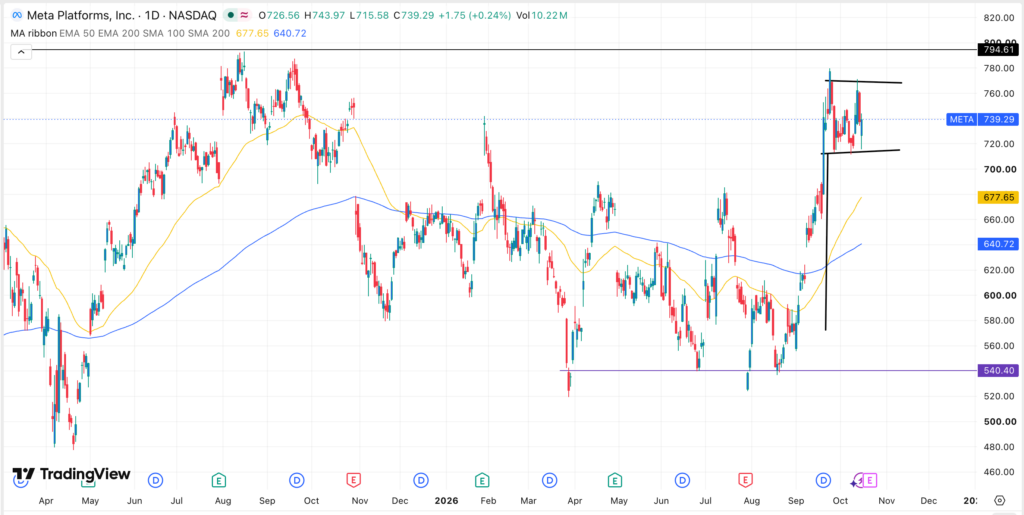
- •テクニカルには、METAは4月の520ドルから780ドルへの反発後にブルフラッグ・パターンを形成しており、ブレイクアウトすれば780ドルの抵抗を経て800ドルが目標となる可能性がある。
META株は、Instagram、WhatsApp、Facebookの親会社であるMeta Platformsが10月21日に第3四半期決算を発表するのを控え、重要な試練を迎えようとしている。ここ数週間は狭いレンジで推移していた同株は、AIへの支出増を投資家が評価する中、直近で738ドル付近へと下落した。
関心の中心となるのは、同社のAIエージェント「Muse」と設備投資計画だ。Metaは最近導入したMuse Wonderモデルなど、AI提供を拡大し続けているが、投資家はこうした投資がどの程度の速さで追加収益を生み出せるのかを疑問視している。同社は年間設備投資を1,300億ドルから1,450億ドルと見込んでおり、来週の決算発表は支出・利益率・キャッシュ創出を再び評価する機会となる。このガイダンスレンジの更新があれば、Metaが現状のAI投資ペースをどこまで維持する意向かを示す最も直接的なシグナルとなる。
アナリストは売上成長の継続を予想
今回の決算は、Museの公開後初となる財務諸表であることから、一層の重みを持つ。Yahoo Financeのデータによれば、アナリストは第3四半期も売上成長が続くと予想しており、アナリストの平均推計では広告事業に牽引され23%の増加を見込んでいる。この予測が正しければ、売上は前年同期の512億ドルから630億ドルへと増加する。広告は依然としてMetaの売上の最大の源泉であり、本年も成長を続けている。
利益も大幅に増加する見込みだ。平均推計では、第3四半期のEPSは前年同期の1.05ドルから5.94ドルへと5倍以上の増加となる。通年では、アナリストはEPSが前年の2349ドルから30.8ドルになると予想している。
Metaの直近の決算では、基幹事業が好調であることが示された。第2四半期の売上は前年同期の475億ドルから608億ドルへと増加した。課題はコスト側にある。AIソリューションの開発が続く中で研究開発が牽引し、費用は売上の70%まで上昇し、数年で最高水準に達した。
設備投資とMuseに焦点
設備投資は決算で最も注目される項目の一つとなる。過去数年間、支出は強い上昇傾向にあり、Metaはすでに第2四半期だけで509億ドルを支出した。これは昨年1年間の支出300億ドルを上回るもので、年間設備投資は1,300億ドルから1,450億ドルの間に達すると見込まれている。この上限では、計画支出は昨年1年間の総額の約5倍となる。
この急増はフリーキャッシュフロー(営業活動および投資への資金投入後に残るキャッシュ)に大きな影響を及ぼし、第2四半期には前年の85億ドルから7億8,400万ドルへと減少した。この数値の方向性は、AI構築を賄う内部キャッシュ創出の規模を測る指標として、設備投資とともに注視されるだろう。
同株のもう一つの大きな刺激要因は、最近公開されたAIアシスタント「Muse」だ。Museは数週間前にデビューして以来の22日間で500万ダウンロードを超えたが、その勢いは鈍化し始めている。MetaはMuseの公開に続き、Muse WonderおよびMuse Wonder Fullモデルをリリースした。声明の中で同社は、この2つのモデルは個人および業務上のエージェント的タスクにおいて最先端のパフォーマンスを発揮するために作られたと述べ、AnthropicやOpenAIのモデルに性能が迫っているとの認識を示した。業界で最も著名な2つのAIラボとの異例なほど直接的な比較だ。新モデルはMetaが急速に拡大するAIポートフォリオを完成させるものだ。ダウンロードの勢いが回復するか、そして経営陣がアシスタント利用を収益化する点について何を語るかが、財務諸表と並んで注目すべきMuse関連の話題となる。
テクニカル分析
日足チャートでは、META株が今年4月の安値520ドルから先月の高値780ドルへと反発した様子が示されている。その後、Muse公開後に投資家が利益確定を行ったことで勢いが失われ、株価は横ばいで推移している。
チャートを詳しく見ると、株価はブルフラッグ・パターンを形成している。このパターンは、資産が放物線的な上昇を見せた後に保有整理が行われるときに現れるもので、多くの場合、強い上昇の継続につながる。株価はすべての移動平均を上回った状態も維持している。この構図から、株価は主要な抵抗水である780ドルへ向けて強気のブレイクアウトを起こす可能性が高い。その水準を上抜けすれば、800ドルへのさらなる上昇を示唆することになる。
この記事は情報提供のみを目的としたものであり、金融または投資に関する助言を構成するものではありません。

