来週の展望:インフレーションデータ、FRBの懸念、AI決算が市場を動かす可能性
重要ポイント
- •米国の3つの主要株価指数はすべて4月以来となる最高の週間上昇を記録し、ナスダックは5.2%、S&P 500は3.6%、ダウは3%上昇した。
- •エコノミストは7月のCPIの総合およびコア値のいずれも0.2%の上昇を予想しているが、中東の混乱による石油出荷への影響がエネルギーコストを押し上げ、ディスインフレ傾向を複雑化させるリスクがある。
- •ホワイトハウスはFRBのリサ・クック理事の解任を検討していると表明し、大統領とFRB議長候補ケビン・ウォーシとの定期的なコミュニケーションを明らかにし、中央銀行の独立性に対する懸念を引き起こした。
- •今週決算を発表するAIインフラ企業の株価パフォーマンスは大きく分化しており、Nebius Groupは年初来122%上昇している一方で、Cerebras SystemsはIPO以来35%下落している。
- •消費支出は6月に0.2%上昇したが、貯蓄率は4年ぶりの低水準に低下しており、エコノミストは家計の財政負担の兆候としてこのパターンを注視している。
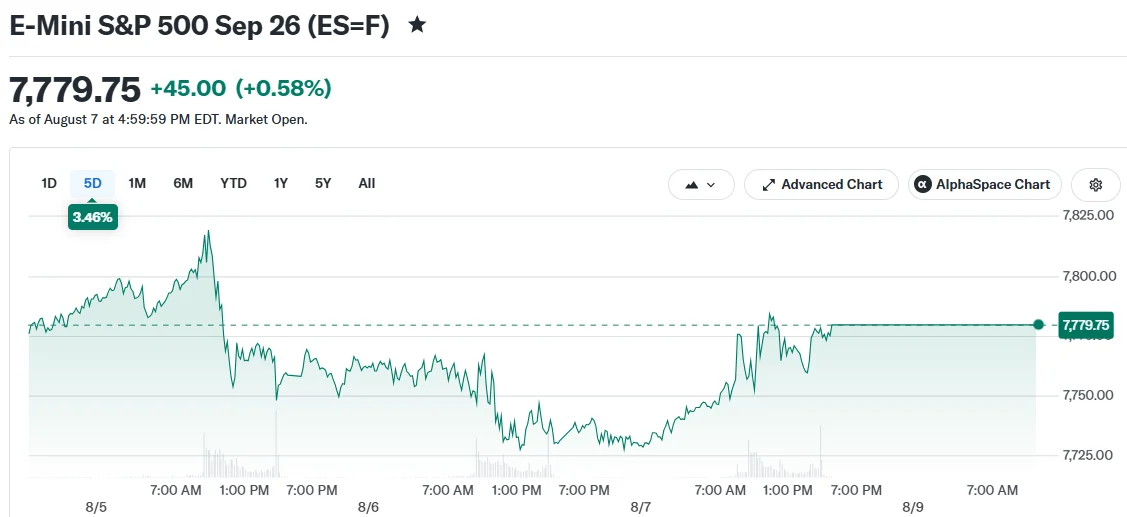
米国市場は、インフレーションデータ、FRBの独立性に対する懸念の再燃、そしてAIインフラ企業の新たな決算ラウンドを控えた多忙な週を迎える。
S&P 500は金曜日に最高値で取引を終え、当日の上昇率は0.6%だった。週間では、ナスダックが5.2%上昇し、S&P 500が3.6%を加え、ダウが3%上昇した。3つの主要指数にとって4月以来となる最高の週となった。
金曜日の雇用統計が主な触媒となり、FRBによる近い将来の利上げに対する投資家の懸念を和らげた。この上昇は、インフレがFRBの2%目標に向かっているという市場の信拠の高まりも反映していたが、今週のデータはそのシナリオを試す重要な検証となる。
インフレーションデータが主役に
7月の消費者物価指数(CPI)は水曜日午前8時30分(東部時間)に発表される予定。エコノミストは総合およびコアCPIのいずれも0.2%の上昇を予想している。
CPIは6月に低下したが、その後状況は変化している。中東での戦闘により主要な航路を通る石油の出荷が妨げられ、エネルギー価格が押し上げられている。エネルギーコストは広範なインフレ指標に組み込まれるため、エネルギー価格の上昇は過去1年の多くを定義づけてきたディスインフレ傾向を複雑化させる可能性がある。
卸売インフレーションを測る生産者物価指数(PPI)は木曜日に発表される。PPIは5月の急騰後、6月に低下した。卸売コストの上昇は、後に消費者物価が上昇する可能性を示す早期シグナルとなり得る。
バンク・オブ・アメリカのエコノミスト、スティーブン・ジュノー氏は、先月のCPIは「一時的なもの」であった可能性が高く、予想通りであれば9月の利上げの根拠が強まると述べた。FRBは過去2回の会合で金利を据え置いており、先物市場は新たなデータに基づいて次の動きのタイミングを織り込んでいる。
今週は金曜日の小売売上高データとミシガン大学の消費者信頼感調査で締めくくられる。消費支出は6月に0.2%上昇したが、貯蓄率は4年ぶりの低水準に低下した。貯蓄率の低下は、消費者が支出を維持するために貯蓄や信用に依存している可能性を示唆しており、エコノミストが家計の負担の兆候を注視するパターンである。
FRBの独立性が再び注目に
週末には、FRBの独立性に改めて注目が集まる2つの出来事があった。
ホワイトハウスは、大統領がFRBのリサ・クック理事の解任を「検討中」であるとする書簡を送った。これは、一部の独立機関の役人に対する大統領の権限に言及した6月下旬の最高裁判所の意見に続くものであり、同様の論理がFRBのガバナンス構造に適用できるかどうかという疑問への道を開くものだ。
ホワイトハウス国家経済会議(NEC)委員長のケビン・ハセット氏も公に、FRB議長候補ケビン・ウォーシ氏と大統領が「いつも経済について話している」と述べた。大統領とFRBの役人との間でそのような定期的なコミュニケーションは異例であり、中央銀行の独立性に関する疑問を引き起こす。FRBの行政部門からの運営上の自立は、1951年の財務省・FRB合意以来の米国金融政策の基盤であり、金利決定を短期的な政治的圧力から切り離すために設計されている。
債券市場も注視するだろう。先週の債券利回りの上昇は、一部の観察筋がFRBの信用に関する懸念と呼ぶものをすでに反映していた。投資家は通常、中央銀行の政策軌道やインフレを抑制する意欲についてより大きな不確実性を感じる場合、より高い利回りを要求する。
AI決算が現実を映し出す
3社のAIインフラ企業が今週決算を発表する。
Nebius Groupは年初来122%上昇している。CoreWeaveは25%上昇した。Cerebras SystemsはIPO以来35%下落している。
業績のばらつきは、AI支出への熱狂がすべての企業を等しく押し上げているわけではないことを示唆している。主要テクノロジー企業によるAIインフラへの資本支出はかつてない水準に達しているが、サプライヤー間のリターンと競争上の位置づけは依然として不均一である。今週の決算報告は、どの企業が恩恵を受けているか、そうでないかをより明確に示すはずだ。
CoreWeaveとNebiusはともに今夏ナスダック100に加わり、Nvidiaは両社に出資している。Cerebrasは6月に上場企業として初めての四半期決算で予想を上回った。
Super Micro Computerも火曜日に決算を発表する。同社は利益率の成長と過去最高の受注残高を示す暫定数値を発表済みである。
アプライド・マテリアルズは木曜日に決算を発表し、半導体およびAIハードウェアセクターにとって重要な週を締めくくる。アプライド・マテリアルズはチップメーカーが使用する製造装置を供給しており、同社の業績は業界の生産能力拡大を示すより広範な指標となる。
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o — Earnings Whispers (@eWhispers) August 7, 2026

