給料を次の給料日まで持たせる7つの実践的な方法
重要ポイント
- •記事は、支出を始める前に必需品・貯蓄・個人的支出を予算化し、すべてのナイラに目的を与えることを推奨している。
- •給料が入ったらすぐに貯蓄に回すことを助言しており、FairMoneyのFairSaveとFairTargetの商品が金融目標達成に活用できると紹介している。
- •月次予算を週次支出上限に変えることで、調整が可能なうちに過剰支出を早期に発見しやすくなる。
- •スナック、デリバリー手数料、サブスクリプションといった小口頻出支出は合算で収入の相当な割合を消費するため、日常的な記録が重要。
- •少額の緊急予備資金を通常の使途資金と分けて確保することで、一つの想定外出費が月全体を崩すのを防げる。
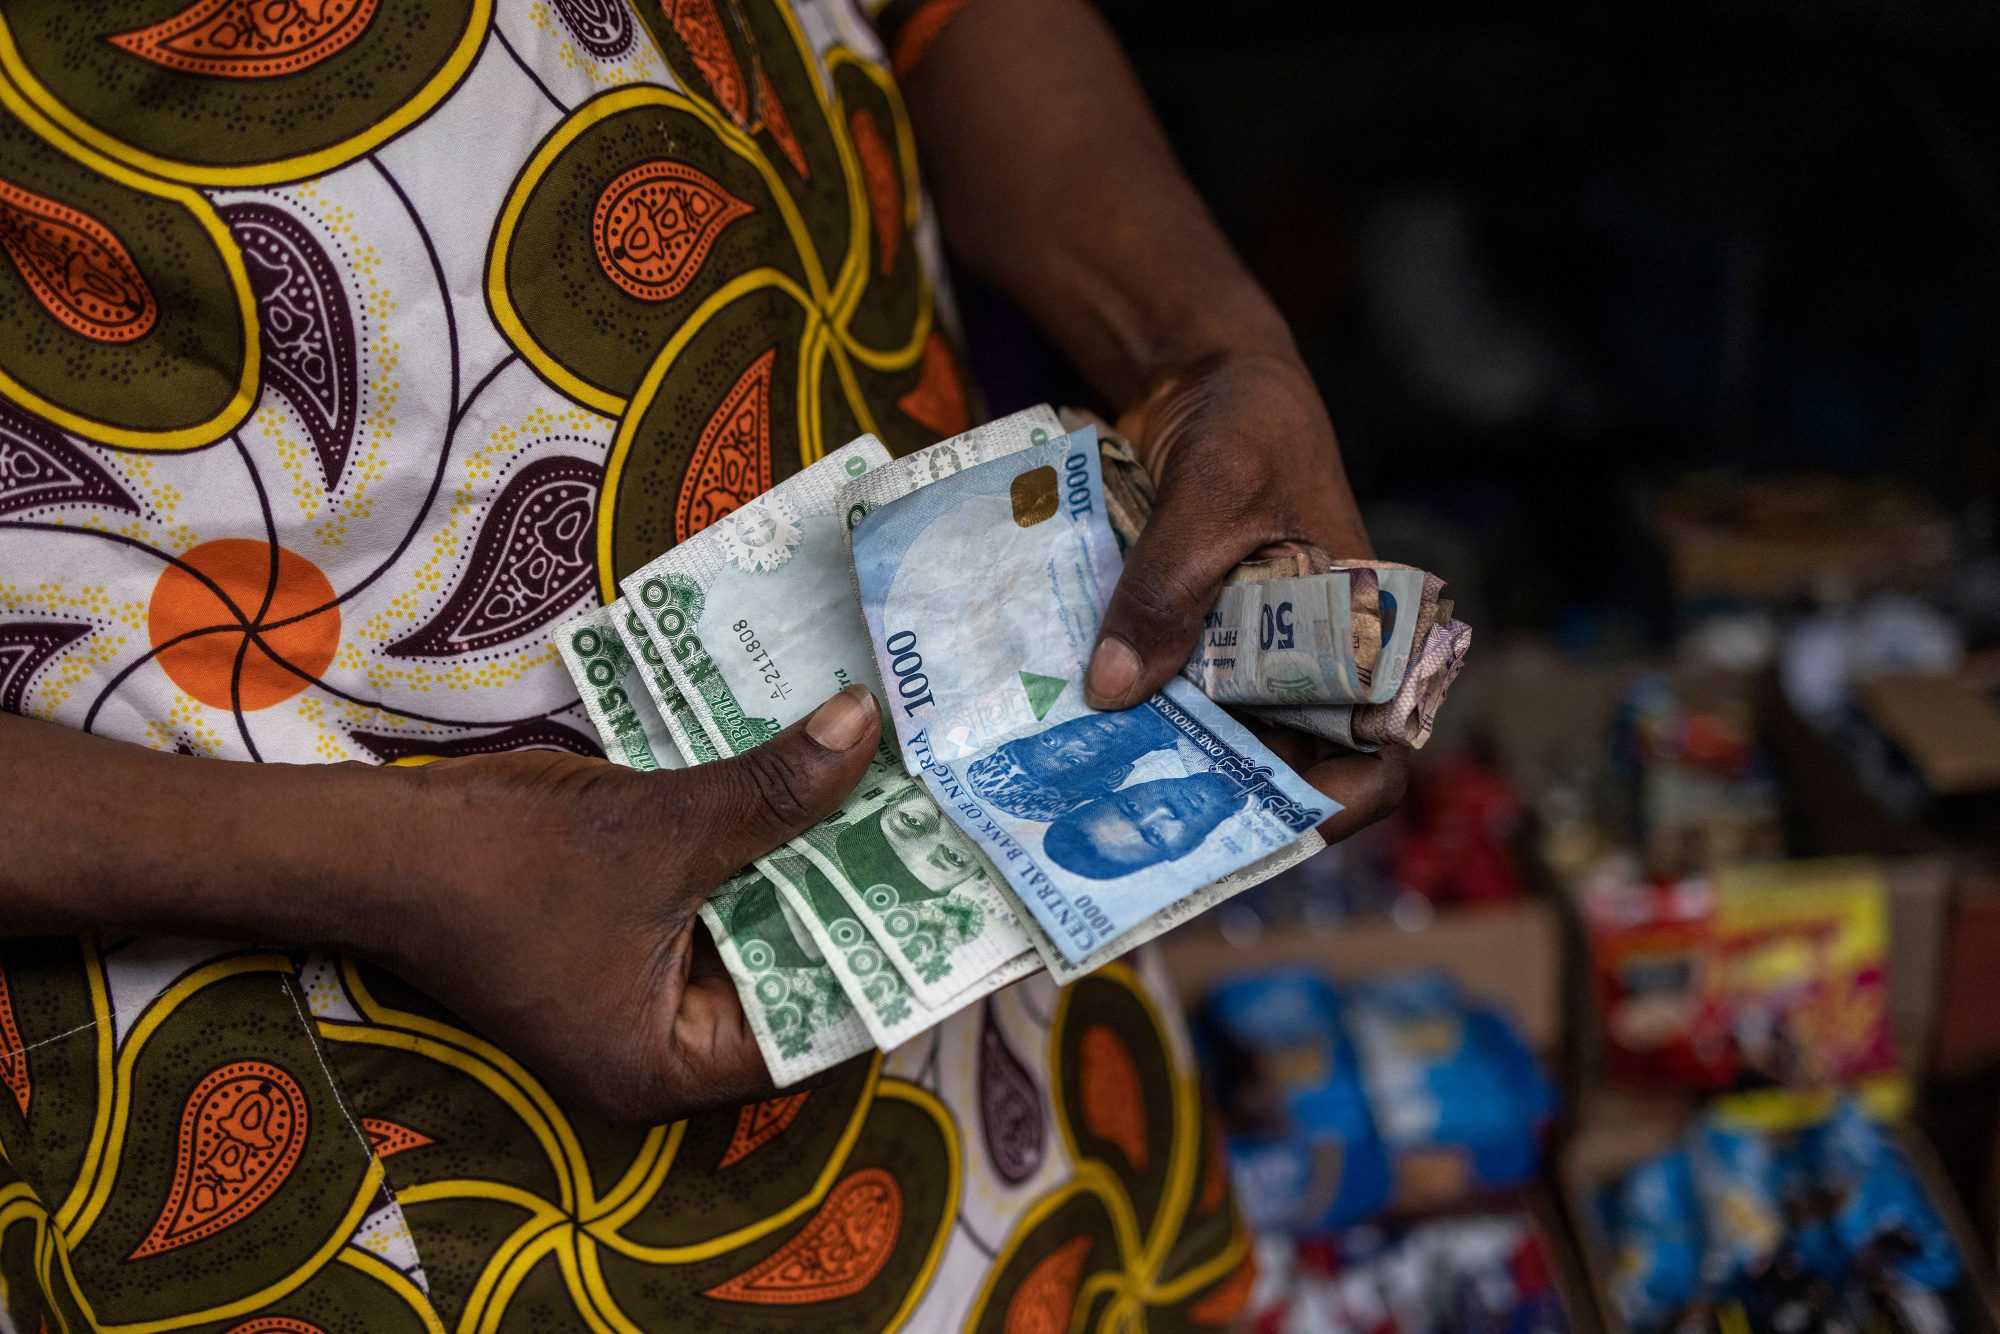
多くの若いナイジェリア人にとって、給料日は即座に安堵をもたらす。給料の着信通知が届き、請求書を支払い、食料品を買い直し、ようやく少し楽しむ余裕が生まれる。しかし数日後、残高を確認して誰もが口にするおなじみの疑問が浮かぶ。「お金はどこへ消えたのだろう?」
交通費、食費、モバイルデータ、サブスクリプション、家族の負担、予期せぬ出費の間で、収入を次の給料日まで持たせることは大変な難題に感じられることがある。月一回の給料を受け取る人にとってはリスクがより高く、お金が早く尽きると次の給料着信まで数週間を余儀なくされる。とはいえ、お金の管理にすべての外出を中止したり、楽しみをすべて諦めたりする必要はない。
いくつかの意識的な習慣によって、家計のコントロールを保ち、給料日前の最後の数日を不必要なプレッシャーのもとで過ごすことを避けることができる。以下、お金を長く持たせるための7つの実践的な方法を紹介する:
1. すべてのナイラに役割を与える
計画のないお金は消えやすい。数回の送金、フードデリバリー、衝動買いのあとには、残高が予想と大きく異なっていることがある。
給料日の高揚感が訪れる前に、収入が賄うべきすべての項目を書き出そう。まず家賃、食費、交通費、電気代、通話料、データといった必需品から始める。次に、貯蓄、家族への支援、娯楽、個人支出に現実的な金額を配分する。
予算は複雑な表計算である必要はない。スマートフォン上の簡単なメモで、今支払うべきものと後回しできるものを明確にできる。すべてのナイラに役割があれば、衝動的な支出はコントロールしやすくなる。
2. 支出が始まる前に貯蓄する
月の終わりに貯蓄しようと考えるのは理にかなって聞こえるが、実際に月末を迎えるとほとんど何も残っていないことが多い。より良い方法は、給料が入った時点で収入の一部を先に取り分けることだ。金額は大きくなくて構わない。非現実的な数字を一度目標にして挫折するより、継続の方がはるかに重要だ。
FairMoneyでは、FairSaveやFairTargetといった対象の貯蓄商品を利用して、資金を取り分け、金融目標に向かって進むことができる。家賃、緊急資金、新しいノートパソコン、学費、個人的なプロジェクトなど、何に向けて貯蓄する場合でも、早く始めることで目標が圧倒的に感じにくくなる。貯蓄は支出後に残ったお金ではなく、毎月のコミットメントとして扱うべきだ。
3. 月次予算を週次上限に変える
月の総残高を見ると、お金がたっぷりあるという錯覚に陥りがちだ。しかし明確な上限がなければ、月の半分が経過する前に収入の大部分が消えてしまう可能性がある。
必需品の請求書を支払い、貯蓄を取り分けたあと、日常支出に使えるお金を次の給料日までの週数で割る。食費や交通費の予算全体をすぐに使えるものと捉えるのではなく、各週に具体的な金額を割り当てる。上限未満で済んだ場合は、新たな支出の口実を探すのではなく、残額を翌週に繰り越す。週次上限は、調整が間に合ううちに過剰支出を早期に露呈させてくれる。
4. 「たかが小銭」の出費に注意する
大きな請求は記憶に残りやすい。見落とされがちなのは、小さいが頻繁な出費だ。ここでの一つのスナック、そこでの配車アプリのアップグレード、日常的なフードデリバリーの手数料、追加の通話料、複数のサブスクリプション——それぞれは大したことがないように見えるが、合算すると収入の相当な割合を消費しかねない。
毎日、あるいは毎週末に数分間、支出を振り返ろう。デジタル決済を利用すれば、取引の監視やお金の流れの把握がしやすくなる。FairMoneyの顧客は、対象取引においてデビットカードを利用し、適用される利用規約の範囲内で取引履歴を確認できる。
支出の記録は、買い物のたびに罪悪感を抱くためのものではない。お金の使われ方のパターンを特定し、お金が自分の優先事項を支えているのか、それとも静かに足を引っ張っているのかを判断するためのものだ。
5. 空腹が判断を下す前に食事を計画する
買い物リストなしの買い物は、単なる市場への外出を高くつく出費に変えかねない。家にすでにあるものを重ねて買ったり、不要な商品をカゴに入れたり、食事の計画がないためにフードデリバリーに余計なお金を使ったりしがちだ。
買い物の前に、家にあるものを確認し、作る予定の食事に基づいてリストを作成する。まず必需品を買い、可能な限り価格を比較する。小売店、数量、保管スペースにもよるが、常用する品目をまとめ買いする方が割安になる場合がある。ただし、まとめ買いが節約になるのは、品目を実際に使い切り、単価が本当に低い場合だけだ。
食事の計画は刺激的に聞こえないかもしれないが、食費をずっと長く持たせることに役立つ。
6. 重要な請求書を支払い、「幽霊」サブスクリプションを解約する
請求書を無視しても消えることはない。支払いの遅延は、サービス停止、延滞料金、再接続費用につながる可能性がある。収入が入ったら、重要な請求書を把握し、期日までに支払う計画を立てる。
FairMoneyの顧客は、電気代、ケーブルテレビ、インターネットサブスクリプション、通話料、データなど対象サービスの支払いを、サービス提供状況と適用される利用規約に従って、プラットフォームを通じて行うことができる。
給料日はサブスクリプションを見直す良い機会でもある。ほとんどのサブスクリプションは解約しない限り毎請求サイクルで自動更新されるため、サービスが役に立たなくなってからも支払いが静かに続くことがある。あまり使っていないのに、動画配信プラットフォーム、アプリ、ジムの会員権、サービスプランにまだ支払っていないだろうか。登録した理由すら忘れてしまったなら、解約またはダウングレードの時機かもしれない。未使用のサブスクリプションを削除すれば、より重要なニーズに使える資金が生まれる。
7. 少額の「人生は何が起きるかわからない」資金を確保する
どんなに優れた予算も現実の人生に中断されうる。急な出張、医療費、壊れたスマートフォン、予期せぬ家族の負担は、何の前触れもなく現れる。月次計画に少額の緊急バッファーを組み込み、通常の使途資金とは別に保管しよう。これは真正の想定外の出費のみに使用する——タイムセールや気まぐれな友人との外出のためではない。
次の給料日までにバッファーを使わなかった場合は、貯蓄に移そう。継続すれば、少額の積み立てはより頼りになる緊急資金へと育っていく。金融バッファーは緊急事態そのものを防ぐことはできないが、たった一つの予期せぬ出費で月全体が崩れるリスクを減らすことはできる。
お金を給料日まで持たせることは、人生から楽しみをすべて取り除くことではない。先を見通し、優先事項を把握し、意図的に支出することだ。支出前に予算を立て、早めに貯蓄し、週次上限を設け、小口出費を監視し、不測の事態に備える。また、新しい給料日は、前月の使い方を振り返り、予定を超過した項目の配分を調整する自然なチェックポイントにもなる。
これらの習慣はシンプルに見えるかもしれないが、一貫して実践すれば、給料日前の最後の数日を格段にストレスの少ないものにできる。お金を楽しむことは大切だ。しかし、月が終わる前にお金が尽きないようにすることこそが、真の賢い振る舞いだ。

