ケニア、ダンゴーテのラム向け160億ドル製油所が輸入設備の税免除の対象と認定
重要ポイント
- •ケニア財務省は、ラムで計画されている160億ドルのダンゴーテ製油所について、その投資が約3,800万ドルの法定最低資本金閾値を大幅に上回るため、輸入設備の税免除の対象と認定した。
- •プロジェクト用に輸入される資本財は、付加価値税(VAT)、物品税、鉄道開発賦課金から免除され、一部の機械で既に支払われた税金は正式な請求手続きを通じて返還可能である。
- •ラム製油所は1日70万バレルの原油処理能力を備え、アフリカ最大と広く見なされているラゴスのダンゴーテ製油所と同じ規模クラスに位置づけられ、ケニアおよびその他の東アフリカ市場に供給する。
- •プロジェクトは2026年9月30日にダンゴーテ氏とルト大統領によって正式に起工され、建設には約40カ月がかかり、2030年頃の完成を目指している。
- •税免除はプロジェクトの正式承認を意味せず、会社の正式な免除申請と建設開始が今後の重要なマイルストーンである。
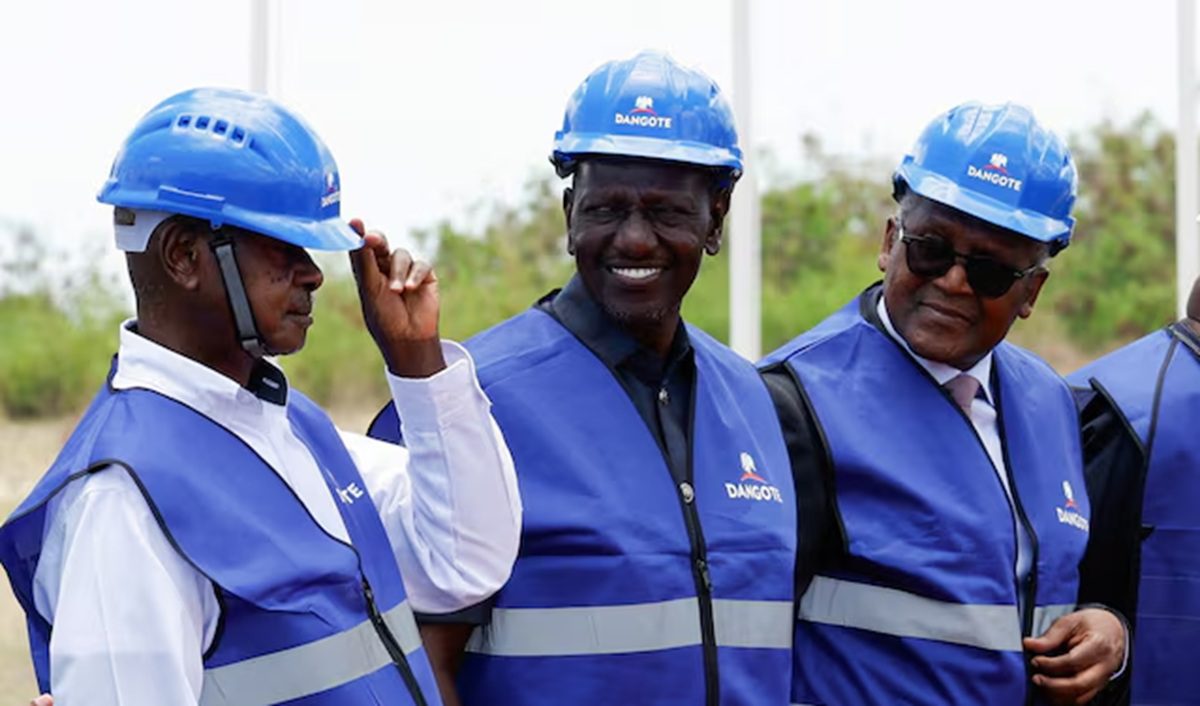
ケニアは、アリコ・ダンゴーテ氏がラムで計画する160億ドルの製油所が輸入設備に対する税免除の対象であることを確認した。東アフリカで最も野心的なエネルギープロジェクトの一つを建設するために必要な機械を持ち込むコストを引き下げる可能性のある決定だ。この建設は大型産業機備品の輸送に依存するため、輸入品への課税方法が重要なコスト変数となる。
ムバディ財務長官は、この投資はケニア法律が定める最低資本金要件である50億ケニアシリング(約3,800万ドル)を満たしており、税優遇の対象になると述べた。この規模では、プロジェクトは法定閾値を何倍も上回っている。製油所は稼働開始後、1日70万バレルの原油を処理する見込みで、ケニアおよびその他の東アフリカ市場に供給する。この処理能力は、ナイジェリア・ラゴスにあるダンゴーテ氏の既存製油所(アフリカ最大と広く見なされている)と同等であり、計画中のラム・コンプレックスは同じ規模クラスに位置づけられる。
ナイロビを拠点とするメディアのインタビューで、ムバディ長官は、プロジェクト用に輸入される資本財は、付加価値税(VAT)、物品税、鉄道開発賦課金などの税から免除されると説明した。つまり、製油所の建設のためにケニアに持ち込まれる機械、設備、およびその他の対象物品は、税控除を受けられる。この規模のプロジェクトでは大きな節税となる。
ダンゴーテ氏の会社は、作業開始に必要な一部の設備について既に税金を支払っているが、ムバディ長官はこれらの支払いは返還可能だと述べた。「支払っているはずです。その後、請求すれば、私たちは返還します」と彼は述べた。財務長官は、会社がこれらの免除を受けるには正式な申請が必要であると付け加えた。
ラム・プロジェクトは、エネルギー事業をナイジェリア以外に拡大し、東アフリカの精製石油製品の輸入依存を軽減するというダンゴーテ氏の戦略の一環だ。プロジェクトは2026年9月30日、ダンゴーテ氏とルト大統領、その他のアフリカの指導者らによって正式に起工された。建設には約40カ月がかかる見込みで、2030年頃の完成を目指している。
原油の精製に加え、計画中のコンプレックスには石油化学施設および支援インフラが含まれ、地域にとって重要な産業投資となる。ケニアは税優遇による大規模投資の誘致を図っているが、対象輸入品からの税収の一部が失われることになる。
ダンゴーテ氏にとって、税免除は製油所に必要な設備の輸入コストの削減に役立つ可能性がある。一方、ケニアは産業開発、雇用創出、輸入燃料への依存度の低減といった便益の獲得を期待している。
ただし、これらの税免除はプロジェクト全体の正式承認を意味するものではない。プロジェクトはすでに開発段階にある。会社の正式な免除申請と建設の開始が、この税優遇が書面の政策から現地の機械へと移行する際に注目すべきマイルストーンとなる。
ソース:TechNext24。この税免除はBloombergでも報じられた。

