JPMorgan、Bitcoin ETFがGold ETFより多くの支援を受ける可能性を指摘
重要ポイント
- •Nikolaos Panigirtzoglou率いるJPMorganのアナリストは、ETF投資家が弱気ヘッジを解消しても基礎となるファンドエクスポージャーを維持すれば、BitcoinはGoldよりも多くの支援を受ける可能性があると考えている。
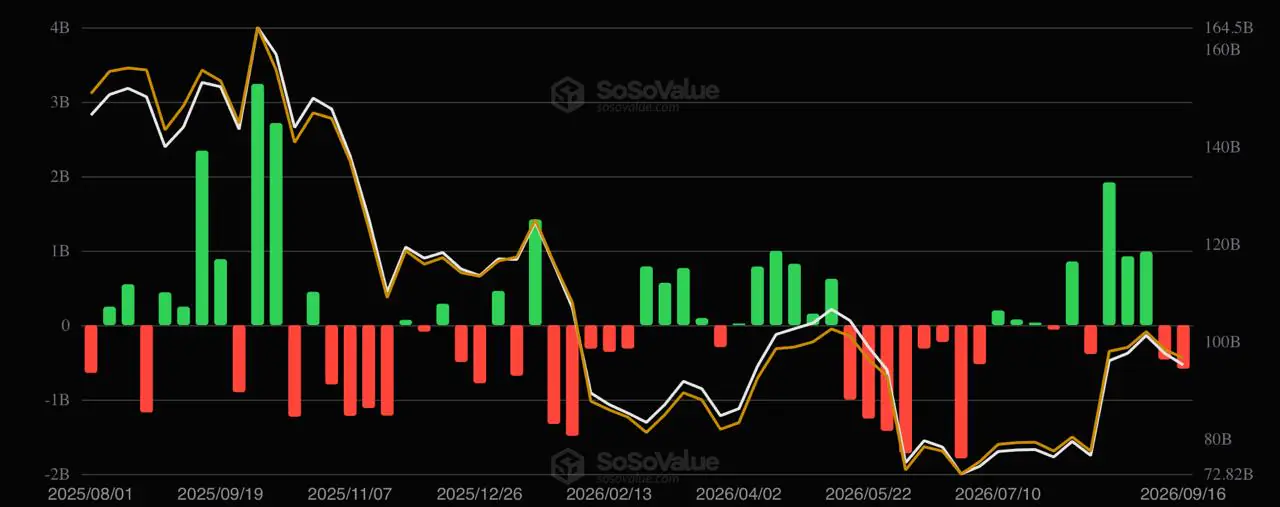
- •SoSoValueの週次データによると、月31日から9月4日までの読み取り間でスポットBitcoin ETFには約42.3億ドルの純流入が記録されたが、9月11日と9月16日の週には資金流がマイナスに転じた。
- •3月のJPMorganの比較では、BlackRockのiShares Bitcoin Trustの空売り残高が増加し、SPDR Gold Sharesの空売り残高が減少しており、IBITのプット/コール・オープンインタレスト比率がGLDを上回っていたことが判明した。
- •空売りポジションの解消にはETF株式の買い戻しが必要で価格を支える可能性があるが、プットオプションポジションの削減は自動的に同等のETF購入につながるわけではない。
- •米国債利回りの上昇やドル高は、好意的なETFポジショニングを相殺する可能性がある。BitcoinとGoldは収益を生まず、利回りの上昇はThose資産を保有する機会コストを高めるためである。
JPMorganは、上場投資信託(ETF)投資家が弱気ヘッジを解消しながら基礎となるファンドエクスポージャーを維持すれば、BitcoinはGoldよりも多くの支援を受ける可能性があると述べている。この議論は、Bitcoinが投資家のポートフォリオでGoldに取って代わるという予測ではなく、2つのETF市場におけるポジショニングに関するものである。
Bitcoin ETFの資金流入、不均等に回復
Nikolaos Panigirtzoglou率いるJPMorganのアナリストは、The Blockが報じたノートの中で、米連邦準備制度理事会(FRB)の7月28〜29日の会合後、いわゆる「通貨毀損トレード(デベーズメントトレード)」が復活する中で、Bitcoin ETFとGold ETFに資金流入があったと述べた。
Bitcoinのデータは、これがより広い8月のトレードであったことを裏付けているが、即時かつ中断のない動きではない。SoSoValueの週次データによると、7月31日から9月4日までの読み取り間で約42.3億ドルの純流入が記録された。この合計には、FRB会合後最初の読み取りでの6153万ドルの流出と、8月14日の週での3億8971万ドルの流出が含まれている。
その後、需要は再び弱まった。同じシリーズでは、9月11日の週に4億273万ドル、最新の9月16日の読み取りで5億8627万ドルの純流出が記録された。The BlockはBitcoinとGoldの両ETFの流入を報じたが、ここで確認したSoSoValueのデータは、その説明のBitcoin部分を裏付けている。
投資家は、インフレ、増加する公的債務、または通貨安が現金の購買力を低下させる懸念から、供給が限定された資産を追加する際に「通貨毀損トレード」という用語を使用する。伝統的にGoldがその役割を果たしてきた。Bitcoinも同じトレードにますます組み込まれているが、その価格は引き続きはるかに大きく変動する。スポットETFは、基礎となるBitcoinやGoldの保管が投資家ではなくファンドが行うため、通常の証券口座でもこうしたエクスポージャーを取る手段を提供している。
ヘッジ解消がBitcoinを支える仕組み
投資家は、スポットBitcoin ETFの株式を保有しながら潜在的な損失を限定することができる。例えば、ETFが下落した場合に価値が上昇するプットオプションを購入したり、ETF株式や関連先物契約を空売りしたりする可能性がある。
簡略化した例を考えてみよう。あるファンドが1000万ドル相当のBitcoin ETF株式を保有し、同じETFの200万ドル相当を空売りしているとする。このファンドが空売りポジションを解消する場合、Those株式を買い戻さなければならない。この買い戻しは、ファンドの元の1000万ドルのロングポジションが増加していなくても、ETFの価格を支える可能性がある。
プットオプションはより間接的に機能する。投資家がプットポジションを減らすと、マーケットメーカーは自身のヘッジを調整する可能性があるが、それが自動的に同等のBitcoin ETF株式の購入につながるわけではない。したがって、オプションによる保護の減少は、新たなETF需要として扱うべきではない。
JPMorganがBitcoinの優位性の可能性を見る理由
JPMorganの推論は、今年初めに特定した差異に基づいている。3月のIBITとGLDのポジショニング比較で、同行はBlackRockのiShares Bitcoin Trust(IBITとして知られる)の空売り残高が増加した一方、SPDR Gold Shares(GLD)の空売り残高は減少したと述べた。この比較はThe Blockの3月の記事で報じられた。両製品は成熟度も異なる。米国のスポットBitcoin ETFは2024年1月に取引を開始したが、GLDは2004年から上場している。
アナリストはまた、IBITのプット/コール・オープンインタレスト比率がGLDより高いことも発見した。実用的に言えば、Bitcoin ETF投資家は最大のGold ETFの投資家よりも、下落に対する保護を多く利用していたように見える。
Those数値は、いずれかの市場のすべてのポジションをリアルタイムで読み取ったものではない。投資家が同じ下振れリスクに対する保護に消極的になった場合に、なぜBitcoinが解消すべき防御的エクスポージャーをより多く抱える可能性があるかを示している。空売りポジションとプットオプションの規模が大きいほど、Thoseポジションが解消または削減際に、より大きな反応が生じる可能性がある。
金利とドルは依然として重要
ETFのポジショニングは市場の一部にすぎない。米国債利回りが急上昇したりドルが強含みになったりする場合、投資家は防御的なトレードを解消しながら、リスク資産へのエクスポージャーを減らす可能性がある。したがって、より広い金利環境は依然として重要である。GoldとBitcoinは収益を生まないため、利回りの上昇は現金や短期米国債と比較してThose資産を保有する機会コストを高める。
FRBの利上げに対するBitcoinの歴史的な反応は、緊縮サイクルごとに資産の挙動が異なっていたことを示している。投資家が希少性ヘッジとして扱った時期もあれば、流動性状況に敏感な高リスク資産のように取引された時期もある。
JPMorganの見解を支持する指標
Bitcoinにとっての1日の上昇だけでは、この問いは解決しない。より説得力のあるシナリオは、安定したETF需要と、投資家が防御ポジションを減らしている証拠の組み合わせである。
- スポットBitcoin ETFの資金流: プラスの流れは、基礎となるエクスポージャーが維持されていることを示す。
- IBITの空売り残高: 減少は、空売りポジションの減少と整合する可能性がある。
- IBITのプット/コール・オープンインタレスト: 比率の低下は、下振れ保険の需要が減少していることを示す可能性がある。
- Gold ETFの資金流: 継続的な需要は、この動きが単なるGoldからのローテーションではないことを示す。
- 利回りとドル: いずれかの急上昇は、好意的なETFポジショニングを相殺する可能性がある。
空売り残高データは遅れて報告され、各ポジションがなぜ開かれたのかを明らかにしない。ETF資金流、オプション取引の動向、マクロ経済状況と併せて見ることで、より有用な情報となる。
資金流の合計では全体像は分からない
ETF資金流の合計は、異なる投資家行動を反映している可能性がある。あるファンドが新たな資本を受け入れている一方で、別の市場では既存の保有者が下落に対する保護を解除しているだけかもしれない。どちらも当初は前向きに見えるかもしれないが、投資家のコミットメントについて同じ情報を伝えるものではない。
JPMorganの議論が支持を得るのは、防御ポジションが減少する中でBitcoin ETFの保有が堅調に維持される場合のみである。その組み合わせは、投資家が単に短期的な反発を取引しているのではなく、より少ない保険でエクスポージャーを維持することに前向きになっていることを示すことになる。
本記事は情報提供のみを目的としており、金融または投資に関する助言を構成するものではない。ETF資金流、空売り残高、オプションのポジショニングは急速に変化する可能性がある。

