暗号資産は銀行より安全か?2026年版・主要な安全統計
重要ポイント
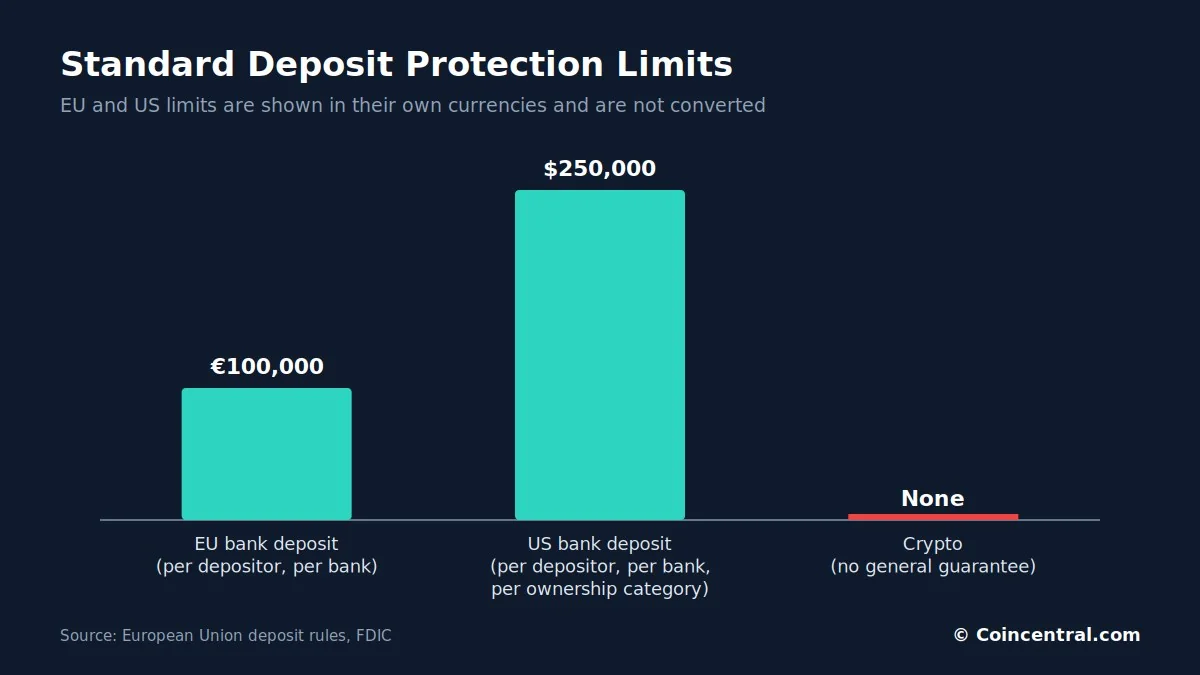
- •EUでは適格銀行預金は一般的に1預金者・1銀行あたり10万ユーロまで、米国では最低25万ドルまで保証されるが、暗号資産には同等の保険保護がない。
- •2023年にはシリコンバレーバンクやシグネチャーバンクを含むFDIC保険加入の米国銀行5行が破綻したが、保険加入の預金者は通常数日以内に被覆資金へアクセスできた。
- •Bitcoinの中心的リスクは変動性である。2025年10月に12万6,000ドル超の史上最高値を付けた後、過去には50%〜80%超の下落を経て、2026年第1四半期末までに年初来で約-25%のリターンとなった。
- •Chainalysisの推計では2025年にハッキングで約34億ドルの暗号資産が盗まれ、詐欺関連の流入は少なくとも140億ドルに上り、さらなるアドレスの特定次第では170億ドルを超える可能性がある。
- •自己管理のBitcoinは供給上限2,100万枚により商業銀行への依存を排除するが、鍵の管理や詐欺への暴露といったセキュリティ責任をすべて所有者個人に移す。
日常の貯蓄においては、規制された銀行口座がほとんどの人にとって依然としてより安全な選択肢である。銀行は預金の額面価値を守るために設計されている一方、暗号資産には同等の保証がない。
これは銀行がリスクフリーであることを意味せず、暗号資産が定義上安全でないわけでもない。両システムは異なる種類の損失から守るものである。規制当局、FDIC、Chainalysis、Fidelity Digital Assetsの最新のデータを用い、この比較記事では、実際にどこにお金が最も安全かを決める主な要素である預金保険、銀行破綻、価格変動、インフレ、盗難、詐欺、保管について見ていく。
銀行と暗号資産の安全性 一目比較
お金にとって最も安全な場所は、どのリスクを避けたいかによって異なる。銀行預金は額面価値を維持するように設計されている。Bitcoinは銀行を必要としない固定供給と所有権を中心に設計されている。
簡単な質問を考えてみよう。来年必要になる可能性がある2万ユーロをどこに置くべきか?保護された銀行預金が明白な答えである。逆に、どの資産が銀行や金融政策からの独立性をより高く提供するかと問えば、Bitcoinがより強い主張をする。
重要な注意点は両者に共通する。現金も暗号資産も、将来同じ金額の購買力を保証するものではない。単に異なる形で失敗するだけである。両者の最大の差は預金保護である。
預金保険と銀行破綻
欧州連合(EU)では、適格預金は一般的に1預金者・1銀行あたり10万ユーロまで保護される。ポルトガルは預金保障基金を通じて同じ上限を適用しており、ポルトガル銀行は当座預金、定期預金その他いくつかの預金種別が対象になると説明している。
米国では、FDICが1預金者・1保険対象銀行・1所有形態カテゴリーあたり最低25万ドルを保険対象とし、当座預金、普通預金、マネーマーケット預金口座、譲渡性定期預金が含まれる。暗号資産にはそのような保護はない。英国の金融行動監視機構(FCA)も同様の警告を発しており、直接の暗号資産投資は金融サービス補償スキームの対象外であり、投資家は投入した全額を失う覚悟が必要だとしている。
銀行の破綻は現実に起こる。2023年にはFDIC保険加入の米国の銀行5行が破綻し、その中にはシリコンバレーバンクとシグネチャーバンクが含まれていた。シリコンバレーバンクでは預金の90%超が保険未加入だった。1日で約420億ドルが流出し、報道によれば翌日にはさらに1,000億ドルが流出する見込みだった。銀行は破綻したが、保険加入の預金者は保護された。FDICによれば、保険加入の預金者は通常、数日以内、多くの場合翌営業日までに被覆資金へアクセスできるようになる。銀行の破綻と、預金者が保険対象のお金を失うことは別の出来事である。
それでも限度額は重要である。EUの1つの銀行口座に50万ユーロを持つ人は、通常10万ユーロの標準保護しかない。米国で1つの銀行の単一口座に100万ドルを持つ預金者は、標準保障が25万ドルにとどまる可能性がある。FDICの2026年の研究では、保険未加入の大型残高を持つ預金者は、完全に保険加入した個人預金者よりも、シリコンバレーバンク、シグネチャーバンク、ファースト・リパブリックから資金を引き上げる傾向が強いことが判明した。限度額以下の貯蓄者はこのリスクにはるかに少なく直面する。
Bitcoin最大のリスクは価格変動性
銀行残高は通常、1か月で20%動くことはない。Bitcoinはあり得る。それが、期日が決まっている資金には適さない主な理由である。Fidelity Digital Assetsの報告によれば、2026年第1四半期末時点でBitcoinの過去1年リターンは約-17%、年初来リターンは約-25%だった。Solanaはさらに下落した。
Bitcoinは2025年10月に12万6,000ドル超の史上最高値を付けた後、急落した。過去には50%、70%、そして初期のサイクルでは80%超の下落も経験している。資産としては長期的に強いリターンを示してきた。Fidelityは複数の期間で伝統的資産を上回ったと指摘するが、その上昇は一直線ではなかった。
来年の住宅購入資金として30,000ユーロを積み立てている場面を想像してほしい。保護されたユーロ口座では、利子とインフレを除けば30,000ユーロ近くに保たれる。Bitcoinでは45,000ユーロにも18,000ユーロにもなり得て、事前に誰にも分からない。Bitcoinが10万ドルから5万ドルに下落しても、保有するBTCの量は同じままである。ドル建て価値の半分が失われ、その差を埋める保険はない。
インフレは銀行貯蓄を蝕み、Bitcoinには固定供給がある
銀行は名目安全性では優位だが、購買力は守らない。口座内のお金は物価が上昇しても額面価値を保つ。10万ユーロを10年間現金で持っていたとしよう。インフレが年平均3%なら、明細には依然として10万ユーロと表示される。しかし、その購買力は今日の約74,000ユーロ相当しかない。銀行アプリに突然の暴落が表示されるわけではなく、損失は物価上昇を通じてゆっくりと蓄積する。金利は、利率と税制次第でその一部または全部を相殺できる。
Bitcoinは異なる仕組みで動く。供給は2,100万BTCに上限が設定され、新しい発行量は約4年ごとの半減期で減少する。中央銀行がさらに1,000万BTCを作ることはできない。これは、判断によって供給が薄められるという一つのリスクを排除するが、需要や価格を保証するものではない。
fiat通貨は中央銀行が物価安定などの目標を掲げて管理しているため、貯蓄者はトレードオフに直面する。預金は短期的な安定を提供し、Bitcoinは硬直的な供給と大きな価格変動を提供する。Bitcoinはより良いインフレヘッジか?長期間では可能性があるが、短期間では信頼できない。消費者物価が上昇してもBitcoinは下落し得る。インフレが高い年には貯蓄者の実質購買力が2%〜4%失われることがあるが、Bitcoin保有者は数か月で40%失うこともあり得る。
暗号資産の盗難統計
暗号資産のセキュリティは改善したが、盗難は依然として大規模だ。Chainalysisの推計では、2025年にハッキングにより約34億ドル相当の暗号資産が盗まれ、個人のウォレットへの不正アクセスが盗まれた価値の約20%、約7億1,300万ドルを占めた。同社は2025年に約15万8,000件の盗難インシデントを確認しており、2022年の5万4,000件から増加し、少なくとも8万人の個人の被害者が影響を受けた。
これらの数字は、暗号資産ユーザーの20%がハッキングされるという意味ではない。直接所有は、保険付き銀行預金者が同じ程度には直面しない種類のセキュリティリスクをもたらすことを示している。銀行もサイバー犯罪に直面している。アカウント乗っ取り、カード詐欺、フィッシング、データ漏洩、ランサムウェア、内部犯行などだ。違いは責任の所在である。顧客が銀行の損失全体を負担することは通常期待されない。銀行には資本規制、不正対策、保険、顧客認証、紛争手続き、預金保護がある。自己管理はその責務の多くを個人に移す。
暗号資産の詐欺統計
詐欺はハッキングよりも大規模だ。Chainalysisは2025年に既知の詐欺アドレスへ少なくとも140億ドルが流入したことを最初に確認し、さらなるアドレスの特定に伴い170億ドルを超える可能性があると予測した。詐欺の平均支払額は2024年の782ドルから2025年には2,764ドルに上昇し、なりすまし詐欺は前年比約1,400%増加した。
銀行でも不正は起こる。しかし銀行やカードシステムには、不審な取引の凍結、不正な支払いへの異議申し立て、口座アクセスの回復などの手段があることが多い。暗号資産の取引は通常、承認されると取り消せない。そのためミスや詐欺は高くつく。誤ったアドレスや詐欺師に送られた送金は、通常戻ってこない。
自己管理、取引所、ステーブルコイン
Bitcoinは銀行や取引所なしで保有できる。適切な自己管理では、所有者が送金に必要な秘密鍵を管理し、銀行や取引所が破綻しても自己管理のBitcoinは影響を受けない。その自由には代償がある。所有者がセキュリティの責任を負うことになる。銀行のパスワードを忘れればリセットできるが、バックアップのないウォレットのリカバリーフレーズを失えば、戻る道がないかもしれない。Bitcoinネットワークはあなたの身元を知らない。有効な暗号署名のみを認識する。資金の使用に誰かの許可は必要なく、救済の責任を負う者もいない。
取引所で保有する暗号資産
鍵のリスクを避けるため、暗号資産を取引所に置く人もいる。パスワードは回復でき、売買も簡単だ。しかし秘密鍵を保持しているのは取引所であり、顧客は会社に対する債権を持つだけである。FTXはそのモデルが破綻したとき何が起こるかを示した。顧客は世界的な大手取引所で暗号資産を保有していると思っていたが、事業は破産に陥った。Celsius、BlockFiその他の会社も同様の教訓を残した。「Not your keys, not your coins(お前の鍵でないなら、それはお前のコインではない)」という言葉があるのはそのためだ。
ポルトガルの適格銀行預金50,000ユーロと、取引所上の50,000ユーロ相当のBitcoinを比較してみよう。預金は最大10万ユーロまで保護され得る。Bitcoinにはそのような保証はなく、アプリがネットバンキングのように見えても同じである。
ステーブルコイン
USDCやUSDTなどのステーブルコインは1ドルに近い水準を維持することを目指しており、Bitcoinの価格変動の大半を排除する。しかし、それでトークンが保険付き預金になるわけではない。保有者は発行者リスク、準備金リスク、ブロックチェーンリスク、スマートコントラクトリスク、ウォレットリスク、ペッグ外れリスク、規制リスクに直面する。単純な現金貯蓄には、保険付き銀行口座が概してより強い保護を提供する。ステーブルコインの強みは24時間365日のデジタル決済と国境を越えた送金にある。
暗号資産に優位性がある場面
銀行口座は機関、国内法、決済システムに依存する。凍結、差し押さえ、制限されたり、資本規制の影響を受けたりすることがある。適切に自己管理されたBitcoinは、銀行の許可なしにピアツーピアで移動できる。不安定な銀行システムや政治的抑圧の下にいる人々にとって、それは真のレジリエンスの一形態となり得る。安定したEU諸国の貯蓄者にとっては、変動性と鍵の管理と天秤にかける必要がある。
目的に合わせた資金の使い分け
家賃、住宅ローンの支払い、食費、医療費、税金、緊急の修理、学費などに必要な資金について考えよう。重要な特徴は、安定した額面価値、迅速なアクセス、恒久的損失の低リスクである。保険付き銀行預金はこの3つすべてで優れており、Bitcoinや変動の激しいアルトコインはそうではない。緊急資金の目的はリターンではなく、緊急事態が来たときにお金が確実に存在することである。
何年も先まで必要としない資金なら状況は変わる。ポートフォリオは現金、債券、株式、不動産、Bitcoinを保有し得る。それぞれ役割が異なる。現金は流動性と安定した額面価値を、株式は企業利益への参加を、債券は収入と分散を、Bitcoinは高いリターン可能性と高いリスクを伴う希少なデジタル資産へのエクスポージャーを提供する。
保険限度額を超える資金は別の問題である。50万ユーロを持つ人は、EUの限度額が銀行ごとに適用されるため、適格預金を複数の銀行に分散できる。残高が限度額を超えたからといって、Bitcoinが低リスクの現金代替になるわけではない。どの暗号資産を指すのかも重要である。Bitcoin、Ethereum、ドルステーブルコイン、新しいミームコインではリスクが大きく異なる。小さなコインは99%の価値を失ったり、流動性を失ったり、放棄されたり、悪用されたり、上場廃止になったりし得る。Bitcoinにはより長い歴史と深い流動性がある。
20年のスパンでも、どちらの選択肢も購買力を保証しない。現金はインフレでゆっくりと蝕まれ、Bitcoinは大きく上昇することも停滞することも下落することもあり、将来の買い手がより高い価格を支払う保証は存在しない。
結論
暗号資産は銀行預金より安全か?現金貯蓄、緊急資金、今後数年で必要な資金については、答えはノーである。適切に保険された銀行預金のほうがはるかに安全だ。EUでは適格預金は一般的に1預金者・1銀行あたり10万ユーロまで保証され、米国では適格預金は通常1預金者・1保険対象銀行・1所有形態カテゴリーあたり25万ドルまで補償される。暗号資産には同等の一般的な保証がない。Bitcoinは急落し得るし、鍵は失われ得るし、取引所は破綻し得るし、ウォレットは侵害され得る。Chainalysisは2025年にハッキングで34億ドルが盗まれたと推計し、同年の詐欺による損失は約170億ドルに達した可能性がある。
それでも、自己管理のBitcoinは商業銀行への依存を排除する。それは希少で、世界中に移転可能で、どの中央銀行も恣意的に作れない資産である。それゆえ、長期投資や一部の金融システムリスクへのヘッジとして有用であり得る。
50,000ユーロの例
誰かが50,000ユーロを持っているとしよう。銀行では10万ユーロの保証の範囲内にあり、額面価値を維持し、利子も得られるかもしれない。長期的な主なリスクはインフレである。ハードウェアウォレット上のBitcoinには銀行リスクはないが、価値は75,000ユーロ、100,000ユーロ、200,000ユーロになる可能性もあれば、35,000ユーロや20,000ユーロに下落する可能性もあり、所有者は鍵を守らなければならない。取引所では、Bitcoinの価格リスクに加えて取引所リスクを負う。1、2年の資本保全のためには、銀行が大きな安全上の優位を持つ。
ほとんどの人にとってより良い道は、それぞれの得意分野で両方を使うことである。短期的・緊急の資金は保護された預金に置き、大きな変動に耐えられる額だけをBitcoinやその他の暗号資産に投じる。銀行は一般的に必要な資金を守るうえでより安全である。Bitcoinはより大きな上振れと金融的独立性を提供し得る。それらは有用な特性だが、安全性と同じではない。
本記事は情報提供のみを目的としており、金融アドバイスではない。
出典
- 欧州連合:預金保護規則
- ポルトガル銀行:預金保障
- 連邦預金保険公社(FDIC):預金保険
- FDIC:Dissecting Depositor Flight, 2026
- FDIC:2023年の地域銀行破綻からの教訓
- 金融行動監視機構(FCA):暗号資産投資のリスク
- Chainalysis:2025年の暗号資産盗難は34億ドルに達する
- Chainalysis:2026年暗号犯罪レポート:詐欺
- Fidelity Digital Assets:Signals Report Q2 2026
- Fidelity Digital Assets:Bitcoinの4年サイクルは終わったのか?
本記事は、Blockonomiで最初に公開された報道に基づいている。

