2026年ICO統計:資金調達、成功率、市場データ
重要ポイント
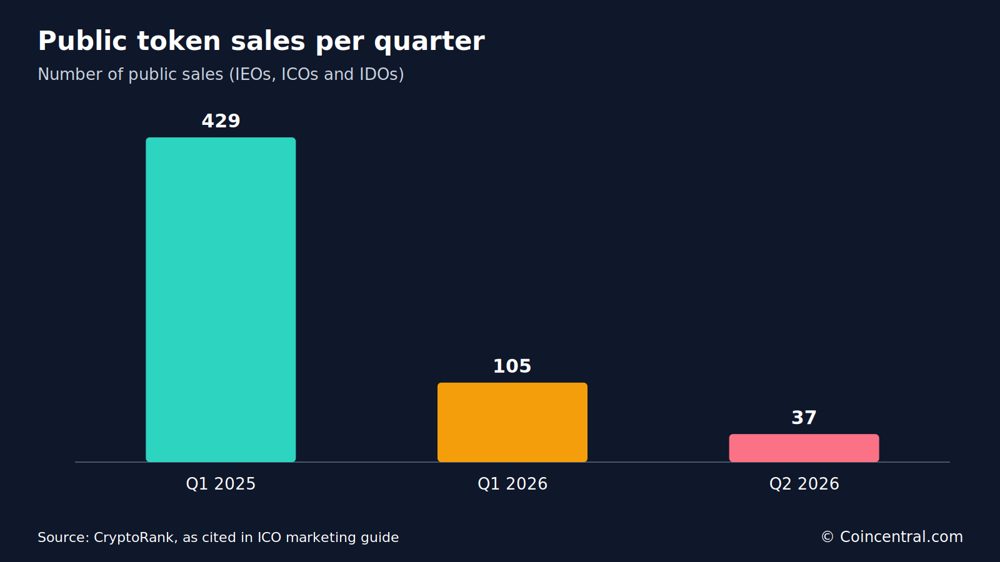
- •パブリックなトークンセールは2026年Q2に105件から37件に減少し、調達額は約5,800万ドル、四半期比85%減、429件で8億4,900万ドルだった2025年Qのピークからは14倍以上の縮小となった。
- •ベンチャーキャピタルが暗号資産の資金調達を支配しており、2026年Q2の報告額はソースにより31.9億ドルから56.8億ドルの範囲で、パブリックセール収入の約55倍に相当し、後期ステージ企業に集中が進んでいる。
- •2025年に調達目標の少なくとも75%を達成したICOは34.5%のみで、引用された調査では、ICOトークンの約68%が上場1年後に発行価格を下回って取引されていた。
- •高い成功率はKYC確認、監査済みスマートコントラクト、動作するプロダクト、10万ドル超のマーケティング予算と相関していた一方、ICOの6.3%に詐欺やラグプルの兆候が見られ、スマートコントラクトの悪用により4,100万ドル超の損失が発生した。
- •SECは2026年8月18日にRegulation Crypto Assetsを提案し、4年間で最大500万ドルまたは12カ月間で7,500万ドルの免除を創設するもので、パブリックコメントの締め切りは2026年10月20日に設定された。
パブリックなトークンセールはここ2年で大きく変化した。2025年は一部の指標でICO活動が健全に見えたが、2026年にはオープンなトークンセールによる調達が大幅に減少した。以下の数字は、資金調達、成功率、投資家の行動、リスク、規制に関するものである。これらは複数の調査会社やデータサイトから収集されたものであり、それぞれの手法や集計値は異なる。ソース間で数値が異なる場合は、合算せず両方の数値を提示している。
2026年、パブリックなトークンセールは急減した
CryptoRankの集計では、2026年5月のパブリックなトークンセールは13件で、セールが4件にとどまった2020年12月以来の月間最少となった。2026年Q2には、IEO・ICO・IDOを通じて約5,800万ドルが調達され、前四半期から85%減少した。同期間でパブリックセールの件数は105件から37件に減少した。
2025年Q1はこのサイクルのピークで、429件のセールで8億4,900万ドルが調達された。このピークと比較すると、開示されたパブリック調達額は5四半期で14倍以上に縮小した。これらの数値は、暗号資産の資金がセクター全体から離れたのではなく、オープンなセールから移動したことを示している。
ベンチャーキャピタルが資金の大半を保有
現在、報告されている暗号資産の資金調達の大半はベンチャーキャピタルによるものである。Galaxy Researchがこれらのディールを跡しているが、そのデータを引用する報告では2026年Q2の合計額が異なる。あるソースは384件のディールで56.8億ドル、Q1から資本が31%増加したと報告している。後期ステージの企業がその約78%を受け取った。
別のソースは2026年Q2について、739件のディールで31.9億ドル、ディール数はQ1の682件から8%増とする。最初のソースは2026年上半期を744件のディールで100.2億ドルとしている。ソース間の差異は説明されておらず、単一の合計額を引用する前にGalaxy Researchの一次レポートを確認すべきである。
Q2の低い方の数値でも、パブリックセールで調達された5,800万ドルの約55倍に相当する。データは、パブリックなトークン調達の減少と並行して、特に後期ステージの企業への大型のプライベートマネーを示している。この数値から「アクセス」の問題が浮かび上がる。パブリックセールはトークン調達のリテール向けの入口であり、ベンチャーラウンドはプライベートなディールであるため、報告されているベンチャーキャピタルが後期ステージ企業に集中する中、オープンなセールの減少は外部の買い手にとって開かれた割当ての減少を意味する。
グローバルICO市場と地域別分布
あるICO市場レポートは、2025年の世界市場を381億ドルと評価している。世界で開始されたICOは1,096件で、市場価値の成長率は21.7%、2021年以来最も高い伸びとしている。これらの合計はCryptoRankのパブリックセールの数値を大きく上回る。両ソースは異なる定義とデータセットを使用しており、合算したり直接比較したりすべきではない。
2025年の調達額は北米が93億ドルで首位、アジア太平洋が87億ドル、欧州が72億ドルと続いた。アフリカと中東は14億ドルを調達し、小さなベースから43%増加した。トークンセールの平均期間は26日間だった。越境資金は拠出額の48%を占め、ステーブルコインで資金を調達したプロジェクト数は31%増加した。
全ICOに占める割合では、北米が26.4%、アジア太平洋が24.9%、欧州が21.7%。中東・北アフリカが11.3%、ラテンアメリカが7.5%。開始件数が最も多かったのは米国で、シンガポール、ドイツ、スイス、アラブ首長国連邦が続いた。
ICOの成功率
同レポートは、調達目標の少なくとも75%を達成したICO成功と定義している。これに基づくと、2025年のICOの成功率は34.5%で、65.5%は未達だった。
セクター別には差があった。DeFiプロジェクトが41%で首位、インフラが36%、NFTプロジェクトは18%で最下位だった。投資家の本人確認を実施したプロジェクトの成功率は38%で、KYC(顧客確認)を実施しなかったプロジェクトの26%を上回った。動作するプロダクトやプロトタイプを持つプロジェクトは42.3%に達した。
マーケティング支出も報告された成果と相関していた。マーケティングに10万ドル超を費やしたプロジェクトの成功率は47%だった。2025年のICOの約19%はハードキャップ(セールが自ら設定する調達上限)を超過し、その多くがAIやブロックチェーンプロジェクトだった。初期段階のコミュニティガバナンスモデルを採用したセールの成功率は37.5%で、マルチチェーンでの開始は目標達成の可能性が28%高かった。
監査済みスマートコントラクトを持つプロジェクトは、未監査のプロジェクトより120万ドル多く調達した。段階的価格設定は固定価格より18%多く調達し、フォロワー5万人超のコミュニティは30%多く調達した。レポートはまた、最大級の調達と市場の中位との間に大きな格差があることも指摘している。
ICO・IEO・IDOの比較
トークンセールには主に3つの形式がある。ICO(Initial Coin Offering)はプロジェクト自身のサイトで実施され、IEO(Initial Exchange Offering)は中央型取引所、IDO(Initial DEX Offering)は分散型取引所またはローンチパッドで実施される。
2025年、トークン調達イベントに占める割合はICOが49%、IEOが32%、IDOが19%だった。一方で引用された他のCryptoRankデータは、件数ではIDOが最も一般的な形式だったとしており、この構成比はデータセットに依存する。
プロジェクトあたりの調達額が最も多いのはIEOで、平均620万ドル。ICOの平均は540万ドル、IDOは370万ドルだった。IEOは報告された詐欺率も最低水準の1%未満で、これは上場前の取引所の審査によるものとしている。ICOとIDOの報告された率はそれぞれ6.3%と4.9%だった。
DappRadarのライブトラッカーでは、2026年のカレンダーはIDOが支配的である。43のローンチパッドで117件の進行中および予定されたセールをリストし、追跡対象のセールで1億317万ドルが調達されている。2025年にソフトキャップ(セールが進行するために必要な最低調達額)に達したIDOは24%のみだった。リテール投資家の参加が最も広かったのはICOで、投資家の72%超が関与した。
ブロックチェーンとトークンタイプの統計
2025年のICOの43%はEthereum上で実施された。次いでBNB Smart Chainが21%、Solanaが13%。Polygonが9.5%、Avalanche4.1%、AptosとSuiがそれぞれ約2.2%、Cardanoが1.3%だった。
Ethereumベースのプロジェクトは平均670万ドルを調達し、Solanaベースの500万ドルを上回った。マルチチェーンのICOはシングルチェーンの開始より22%多い資本を集めた。LayerZeroやWormholeなどのクロスチェーンツールはICOの17%を支援した。
ユーティリティトークンはICOの71%を占め、セキュリティトークンは29%。セキュリティトークン市場は111億ドルに倍増し、不動産トークンがそのセグメントの34%を占めた。新規ユーティリティトークンのうち、52%がステーキングを提供し、48%がガバナンス機能を組み込んでいた。ユーティリティとセキュリティの両方の特性を備えたハイブリッドモデルはICOの9.6%に達した。
投資家の属性と行動
あるレポートは、典型的なICO投資家を25〜40歳のリテール購入者と説明している。2025年の拠出者のうち、リテール投資家は61%、機関投資家は19%だった。男性が投資家の69%、女性が22%を占め、女性の割合は上昇している。
モバイルウォレットとアプリケーションが拠出額の56%を処理した。1人あたりの平均投資額は2,420ドルで、年間に複数のICOに参加した投資家は41%超にのぼった。約12%はロボアドバイザーやアグリゲーションプラットフォームを使ってセールを選択した。初めての暗号資産購入者は拠出者の9%、5万ドル超を投じた投資家(ソースでは「クジラ」と表現)は7.1%だった。
ステーキングや利回りを求める投資家は支援者の33%だった。地域別の関心は北米が27%、欧州が24%、アジアが21%。参加前にトークン保有者の分布を確認する投資家は43%超で、今後のICOの84%にTelegramグループが設置されていた。
上場1年後のパフォーマンス
あるレポートが引用した調査は、上場1年後のICOリターンを追跡し、大半が価値を失ったことを明らかにした。約6.89%は上場価値の0.001倍を下回った。別の32.78%は0.001倍から0.2倍、28.37%は0.2倍から1倍のリターンだった。
これらを合計すると、年初の価格を下回って1年を終えたICOは全体の68.04%に達する。残る31.96%は1倍以上のリターンを記録した。10倍から100倍のリターンはわずか6.91%、100倍から10,000倍が1.44%、10,000倍超が0.14%だった。
トークンの供給と分配も報告された成果に影響する。Vimal Josephによるローンチガイドによれば、即時に全量へアクセスできるエアドロップは、90日間のベスティングスケジュール(トークンが一括ではなく段階的にアンロックされる仕組み)を採用したエアドロップより、約72%多くの投げ売り(ダンピング)を引き起こしたという。同ガイドは、供給量の10%未満でコアユーザーを対象としたエアドロップは買い手が4〜8倍増加し、広範な分配は売り手を約2倍に増やしたとも述べている。
エアドロップの総価値は、前年の190億ドルから2025年には45億ドルに減少した。トークンの平均ベスティング期間は2025年に14カ月へ延びた。
失敗・詐欺・セキュリティの統計
2025年のICO全体の失敗率は65.5%だった。最大の原因はプロダクトと市場のミスマッチで、失敗したICOの43%で引用された。次いでマーケティングと普及活動の弱さが41%、動作するプロダクトの不在が38%。トークノミクスの不備は失敗の27.6%で核心的な問題だった。これらの原因は重複しうる。
経験や透明性を欠くチームは、6カ月以内の失敗の19%を占めた。規制不遵守は14%に寄与した。外部監査を受けなかったプロジェクトの失敗率は、監査済みプロジェクトの2.4倍だった。
2025年には、ICOの約6.3%に詐欺やラグプル(チームがプロジェクトを放棄し調達資金を持って退出するケース)の兆候が見られた。記録されたエグジット詐欺は12件で、前年の19件から減少した。スマートコントラクトの脆弱性は11件のICOで悪用され、4,100万ドル超の直接損失を引き起こした。参加者へのフィッシング攻撃は14.7%増加し、ホワイトリスト登録(1人が多数のエントリーを提出する行為)へのシビル攻撃は22%増加した。
成功したICOの81%超が第三者監査を実施していた。バグバウンティプログラムを持つプロジェクトは、インシデントが61%少ないと報告している。
より広いトークン市場も同様のリスクを示した。CoinGeckoの調査では、5年間で開始された約2,020万のトークンのうち53.2%が現在取引されておらず、そのうち1,160万は2025年に取引を停止した。Chainalysisは、2025年に不正なアドレスが受け取った額を少なくとも1,540億ドルと報告し、うち約170億ドルが詐欺によるものだった。同年に開始されたミームコインの62%超が30日以内にラグプルの可能性としてフラグが立てられた。
Ethereum自身のERC-20ドキュメントには、対応できないコントラクトに送信されたことで失われたトークンが、2024年6月時点で8,360万ドル超と記録されている。
規制とコンプライアンス
規制はトークンセールの設計にますます影響を与えている。米国では、SECが2026年3月に、一部の暗号資産に証券法がどのように適用されるかに関する暗号資産の解釈を発表した。
2026年8月18日、SECはRegulation Crypto Assetsを提案した。この提案は2つの免除を設けるものである。4年間で最大500万ドルと、12カ月間で最大7,500万ドル。開示要件を含み、反詐欺・反操縦の規定を維持する。規模の目安として、12カ月間の7,500万ドルの上限は、前述の2025年のICO平均調達額540万ドルの約14倍に相当する。提案は最終的なものではなく、パブリックコメントの締め切りは202年10月20日である。
別の法案であるCLARITY Actは、2026年8月に上院で停滞した。あるガイドは、どちらの結果にも備えた計画をプロジェクトに勧めている。
欧州連合では、暗号資産市場規制(MiCA)が一般公開前にコンプライアンスに準拠したホワイトペーパーを義務付けている。新しい様式・内容の規則は2025年12月23日に発効し、提出書類はインラインXBRLタグ付きのXHTMLを使用しなければならない。あるレポートによれば、2025年に包括的なICO規則を有する国は17カ国で、ICOの63%が少なくとも1つのコンプライアンスフレームワークに従っていた。
広告も考慮すべき点である。Googleは暗号資産広告に広告主の確認とカテゴリ認定を義務付けており、承認には6〜8週間かかる場合がある。
調達資金の使途とサービスコスト
あるレポートは、ICO資金の使途を次のように内訳している。開発・運営に75%、法的準備金に15%、マーケティング・コミュニティ活動に10%。
別のローンチガイドは異なる支出の内訳を示している。調達を完了したチームの大半は、監査、法務、ローンチパッド手数料、マーケットメイキング(上場後の取引流動性を支える行為)のために目標額の10〜20%を確保し、有料メディアの割合が最も小さいという。
2025年の平均プレローンチ期間は3.5カ月だった。同ガイドは、コンプライアンスとマーケティング業務に90〜120日を推奨している。Verified Market ReportsはICOサービス市場を2024年に53億ドルと評価し、2033年までに125億ドルに達すると予測しており、2026年から2033年の年平均成長率は10.3%となる。
コストは開発にとどまらない。Blockchain App Factoryは、法務、監査、KYCシステム、マーケティング、流動性計画、上場後サポートを、調達後に利用可能な資金を減らす項目として挙げている。
数字が示すもの
報告されたデータは、対照的な2つの資金調達トレンドを示している。パブリックなトークンセールは2026年Q2に約5,800万ドルを生み出したのに対し、ベンチャー投資は数十億ドルに達した。2025年には、調達目標の少なくとも75%を達成したICOは34.5%にとどまった。監査、KYC、動作するプロダクト、マーケティング支出は高い成功率と関連していた一方、詐欺、セキュリティ上の失敗、規制上の問題は依然として重大なリスクであり続けた。
規制要件は変化し続けており、2026年10月20日までパブリックコメントが受け付けられていたSECのRegulation Crypto Assets提案が含まれる。基盤となるソースは定義や手法が異なるため、それらの数値は単一の市場合計としてではなく、個別に確認すべきである。
一次ソース:CoinCentral
引用ソース:ICO Development in 2026: What Has Changed for Crypto Businesses(Blockchain App Factory);ICO marketing in 2026: the complete launch playbook, pre-sale to listing(Vimal Joseph、Medium);Best Crypto ICOs & IDOs 2026(DappRadar);およびICO Market Statistics 2026: Hidden Opportunities。

