Hut 8、2026年第3四半期決算電話会議でAIデータセンターリースへの戦略転換を詳述
重要ポイント
- •Hut 8はIT容量949メガワットを契約済みで、15~17年のリース期間で約270億ドルの基本期間収益を見込んでいる。
- •契約容量はルイジアナ州River Bendとテキサス州Beacon Pointが支え、初のデータホール引き渡しは2027年第2四半期、Beacon Point第1フェーズは2027年第3四半期を予定している。
- •同社の開発パイプラインは7,859メガワットに達し、そのうち1,330メガワットが現在建設中である。
- •資金調達には、75億ドルの非リコース・プロジェクトレベル社債と新たな10.7億ドルのシニアセキュアド・リボルビングクレジットファシリティが含まれる。
- •2026年第3四半期の売上収益は前年同期の8,350万ドルから7,110万ドルに減少した一方、調整後EBITDAは3,050万ドルから3,300万ドルに増加した。
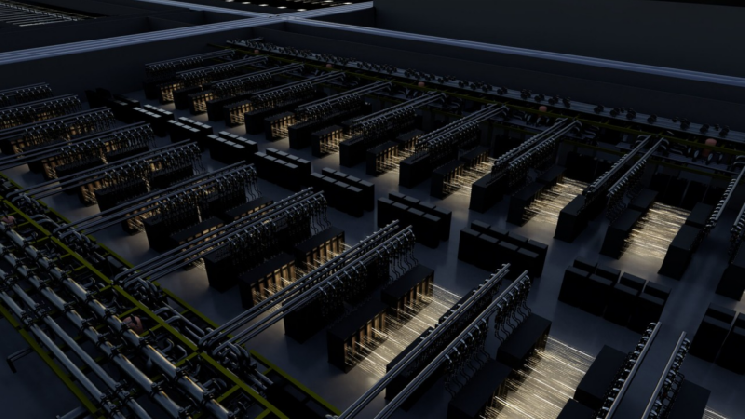
Hut 8はBitcoinマイニングで名を上げた。しかし最新の決算電話会議では、同社はむしろ「大家(ランドロード)」として知られたい意向を示している。
2026年11月4日、Hut 8 Corp.(NASDAQ: HUT)は2026年第3四半期決算電話会議で、電力資産を長期AIデータセンターリースに転換する戦略を説明した。経営陣は、ギガワット規模のキャンパスを軸とする「パワーファースト」型エネルギーインフラモデルを提示し、マイニングはもはや中核事業として位置づけられていない。
この転換は、大規模な電力負荷と系統接続を保有する事業者が、AI・HPC開発企業が大規模に通電可能な容量を求める中で、そのサイトへの需要が高まっているというマイニング業界全体の動向を反映している。同時に収益構造も変化する。Bitcoinの価格やネットワーク難易度に連動する収入ではなく、契約済みキャンパスは10年以上にわたって計画的なリース収入をもたらす。
同社は、IT容量949メガワットを契約済みであり、これらの契約により15~17年のリース期間で約270億ドルの基本期間収益が見込まれると報告した。
2つのキャンパスが契約容量を支える
契約容量は、ルイジアナ州のRiver Bendとテキサス州のBeacon Pointの2つのサイトにまたがっている。Beacon Pointは第3四半期に完全商用化に達し、全容量に顧客契約が付いた状態となっている。
リースはAIおよびハイパフォーマンスコンピューティング(HPC)テナント向けである。
引き渡しのタイムラインには依然として忍耐が必要だ。Hut 8は、River Bendでの初のデータホール引き渡しを2027年第2四半期に、Beacon Point第1フェーズをその後の2027年第3四半期に目標としている。
より広範な開発パイプラインは現在7,859メガワットに達しており、そのうち1,330メガワットが現在建設中である。同社はまた、プロジェクト全体でのコスト効率の高い設計を強調した。
Hut 8は建設資金をどう調達するか
この規模のAIキャンパス建設には巨額の費用がかかるが、Hut 8はストラクチャードファイナンスに頼っている。同社はRiver BendやBeacon Point第1フェーズを含むプロジェクトに紐づく75億ドルの社債を確保した。
この債務は非リコースのプロジェクトレベル融資として構成されており、貸し手は一般に会社全体ではなく個別プロジェクトから返済を見込む。この種のスキームは、債務を企業の貸借対照表ではなく特定の資産に対して設定する大規模インフラ開発で広く用いられている。
Hut 8はさらに、新たに10.7億ドルのシニアセキュアド・リボルビングクレジットファシリティを締結した。
Bitcoinも役割を果たしている。Hut 8は約2億5,000万ドルの自社株買いを実施し、その一部を約3,100 Bitcoinの売却で賄い、自社株買いの限度額を10億ドルに拡大した。
四半期決算の数値
この転換は損益計算書に明確に表れている。2026年第3四半期の売上収益は7,110万ドルとなり、前年同期の8,350万ドルから減少した。一方、調整後EBITDAは前年同期の3,050万ドルから3,300万ドルに増加した。
この四半期は、2つのモデルの間に位置する会社の姿を捉えている。報告された売上収益は依然として既存事業を反映しており、River BendとBeacon Pointに紐づく契約リース収入は、目標とする2027年のデータホール引き渡しが始まって初めて計上される。
リスクと注視すべき指標
リスクは残っている。約270億ドルという数字は、10年以上にわたる契約期間に分散した予想収益であり、初の引き渡しも依然2027年が目標だ。建設遅延、コスト超過、テナントの問題はいずれもこのタイムラインを左右し得る。75億ドルの社債は、プロジェクトレベルで隔離されているとはいえ、大きなレバレッジを加えるものである。
容量ギャップにも注目が必要だ。建設中の1,330メガワットは既に契約済みの949メガワットを上回っており、7,859メガワットのパイプラインはさらに大きい。
注視すべき主要指標には、2027年第2四半期のRiver Bend引き渡し、2027年第3四半期のBeacon Point第1フェーズの引き渡し、新たなリース契約の発表、そして残りのBitcoin保有をどこまで維持するかという判断が含まれる。

