ヒューマノイドロボットの急成長、コボット出荷の8倍増を牽引
重要ポイント
- •Interactによると、ヒューマノイドメーカー向けの世界のコボット出荷台数は、2025年の5,000台から2026年には43,000台を超え、8倍以上に増加すると予測されている。
- •ヒューマノイド開発企業は、ソフトウェアとアプリケーション開発に注する中、すべてのコンポーネントを内製するのではなく、実績あるサプライヤーから成熟したハードウェアを購入する傾向を強めている。
- •完全な7軸コボットアームのサプライヤーと関節アクチュエータのメーカーが、ヒューマノイド生産拡大の主な受益者とされている。
- •中国は生産ハブとしての地位とサプライチェーンの近接性から、ヒューマノイドメーカー向けコボットの大部分を供給すると予想されるが、7月に導入された中国製ロボットおよびコンポーネントに対する米国の輸入禁止により、企業はサプライヤーの多様化を迫られている。
- •Interact Analysisは、2030年までにヒューマノイド用途がコボットベンダーの売上の10%から30%を占める可能性があると推計しており、高性能アームは供給が逼迫する一方、標準化されたハードウェアは価格圧力に直面する見込みだ。
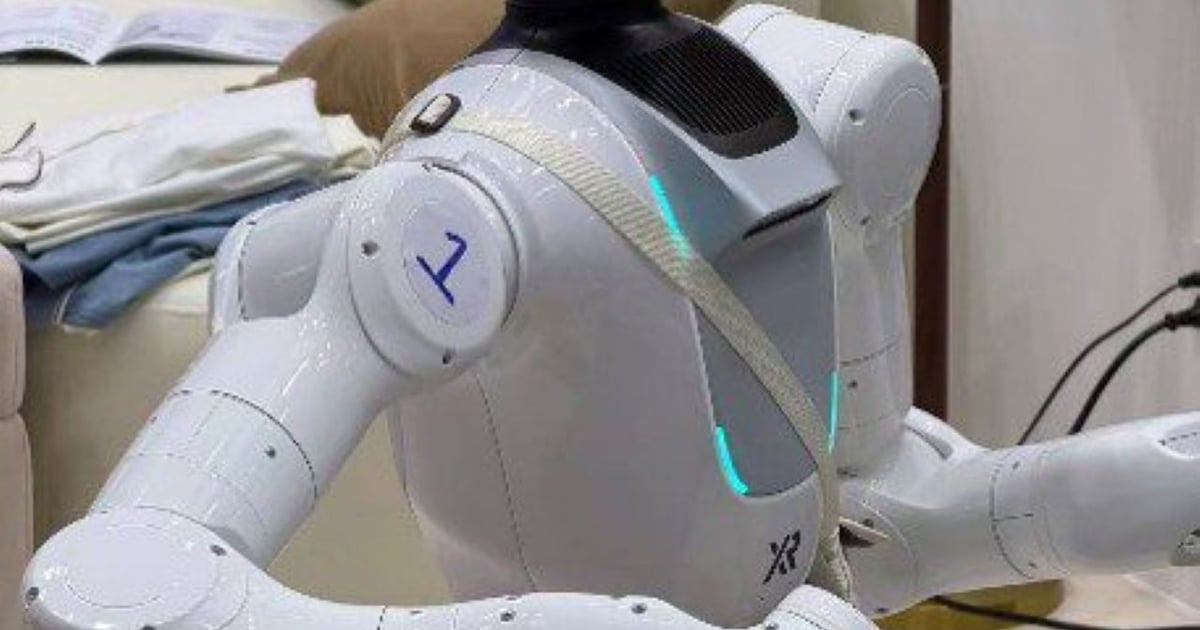
ヒューマノイドロボットの生産拡大が、人と一緒に安全に作業できるように設計されたアームなど、コラボレーティブロボット(コボット)ハードウェアの新たな需要源を生み出しており、今年、ヒューマノイドメーカー向けの出荷は8倍以上に急増する見込みだ。
これは、米国と中国に拠点を置く英国の産業オートメーション・ロボティクス市場調査会社Interact Analysisによるレポートによるものだ。レポートによると、開発企業がすべてのコンポーネントを内製するのではなく、実績あるハードウェアメーカーに頼る傾向を強めているため、世界のコボット出荷台数は2025年の5,000台から2026年には43,000台を超えると予測されている。この急増予測は、ヒューマノイド分野が試作段階の開発から量産製造へどれほど急速に移行しつつあるかを示す指標だ。
「多くのヒューマノイドメーカーはソフトウェアとアプリケーション開発を優先しており、成熟したハードウェアを調達することが魅力的になっている」と、Interact Analysisの市場アナリストでレポート共著者のMike Yang氏はTechTarget AI and Emerging Technologiesに語った工場や物流の用途では信頼性と再現性が重要であり、急速に拡大する研究用途やデータ収集用途でも、コボットアームへの需要は高まっている。」
Yang氏によると、このトレンドで最も直接的な恩恵を受けるのは、ヒューマノイドロボット向けの完全なコボットアームのサプライヤーと関節アクチュエータのメーカーだ。7軸アームは、ほとんどの産業用ロボットアームで標準となっている6軸構成に冗長な第7の関節を追加し、機構にさらなる可動域の自由度を与える。
「完全な7軸アームは、ヒューマノイドOEMに成熟した力制御、信頼性、量産対応のハードウェアを提供し、アクチュエータサプライヤーは内製組み立てを進める顧客を支援する」と同氏は述べた。「調達の組み合わせは異なるだろうが、ヒューマノイド生産が拡大するにつれて、両セグメントとも恩恵を受けるはずだ。」
中国のサプライチェーン上の優位性
中国は、ヒューマノイド生産のハブとしての地位と、ロボットメーカー、コボットサプライヤー、コンポーネントメーカーの距離の近さから、ヒューマノイドメーカー向けコボット供給の大部分を占めると予想されている。
「急成長する国内ヒューマノイド市場に近いことは、より迅速なフィードバック、製品の反復改善、試作品から量産への移行を可能にする」とYang氏は述べた。「製造規模、激しい競争、コスト競争力が、迅速なカスタマイズと拡大をさらに後押ししている。」
中国メーカーが初期の優位性を保つと予想される一方、市場の拡大に伴い、他地域のサプライヤーも恩恵を受ける可能性が高い。地政学的緊張とサプライチェーンへの圧力により、企業はサプライヤーの多様化を進めており、7月に導入された中国製ロボットおよびロボティクスコンポーネントに対する米国の輸入禁止がこの動きを強化している。
ヒューマノイドがコボット市場を再形成する可能性
ヒューマノイド用途からの収益は当面は控えめにとどまると予想されるが、Interact Analysisの推計では、2030年までにコボットベンダーの売上に10%から30%を上乗せする可能性があるという。
Yang氏によれば、ヒューマノイド需要の急増は、最先端アームのサプライヤーに圧力をかける可能性がある。その結果、二極化した市場が生まれ、高性能ヒューマノイドアームは納期の期化に直面する一方、より標準化されたハードウェアは価格圧力の高まりにさらされる可能性がある。
「コボット業界全体で幅広い供給能力不足は予想していないが、需要が拡大するにつれ、実績のある高性能ヒューマノイドアームの供給は逼迫する可能性がある」とYang氏は述べた。「比較的集中したサプライヤー基盤は拡大の圧力に直面しているが、メーカーは生産能力への投資を進めており、新規参入企業、特に中国で供給基盤を急速に拡大している。」
その結果、ヒューマノイドメーカーが試作から大規模生産へ移行するにつれ、サプライヤー間の差別化がさらに進む可能性がある。生産能力投資のペース、新規参入企業の出現、完全アーム調達と内製アクチュエータ組み立ての分担は、ヒューマノイド生産の拡大に伴って注目すべき重要な指標となるだろう。
コボット対ヒューマノイド
コボットとヒューマノイドの重なりが拡大する中、この2つの市場をどの程度意味のある形で区別できるかという疑問が生じている。ベルギーのブリュッセル自由大学のロボティクス教授で、欧州のロボティクススタートアップCoEraとAILOS Roboticsの創業者であるBram Vanderborght氏は、この2つを競合カテゴリーとして扱うことには慎重であるべきだと述べた。
「コボットとヒューマノイドが競合する理由は思いつかない」と同氏は述べた。「ヒューマノイドとは、脚式または車輪式の移動プラットフォームに搭載されたロボットアームだ。」
より重要な区別は、人の周りで安全に動作するよう設計されたロボットと、速度に最適化された従来型の産業用システムの間にあると同氏は言う。従来のコボットは、人がいる環境での負傷リスクを減らすため、一般的に低速度で動作しており、Vanderborght氏が指摘するように、これは従来型の産業用ロボットと比べて生産性を制限する可能性がある。
「速いが安全でない産業用アームと、遅いが安全なコボットという違いはなくす必要がある」と同氏は述べた。
本記事はScarlett EvansがAI Business向けに2026年9月16日に報告したものです。

