家計の株式保有が純資産に占める割合で2000年のピークを上回る――Econbrowserの推計
重要ポイント
- •2026年第2・第3四半期の家計株式保有は純資産の31%を占め、2000年のピーク時の26%を上回った。
- •株式保有額の伸びはこれまでのところ40%強であり、2000年のピークまでの60%の上昇を下回る。
- •株式が純資産に占める割合が2000年当時より大きいため、株式評価額の一定の変動が測定上の家計富に与える影響は当時より大きい。
- •Beach、Gamber、Moran(2025)は、富に基づく限界消費性向の低下を富の集中の進展に帰し、2000年に約1ドルにつき3.4セント、2019年時点で約2.6セントと推計している。
- •先週のような3兆ドルの富の減少は、消費を約800億ドル削減する計算になる。これは第3四半期の名目消費約22.5兆ドルに比べれば小幅だが、趨勢が変化すれば影響ははるかに大きくなる。
Econbrowserが公表した新たな推計によると、2026年第2四半期(Q2)および第3四半期(Q3)の家計株式保有は、家計純資産に占める割合が2000年のピーク時を上回っている。
この推計は、連邦準備制度理事会の資金流動表(Flow of Funds)データ、経済分析局(BEA)の系列、NBERが定義した景気後退期の期間設定に加え、筆者自身の計算に基づいている。
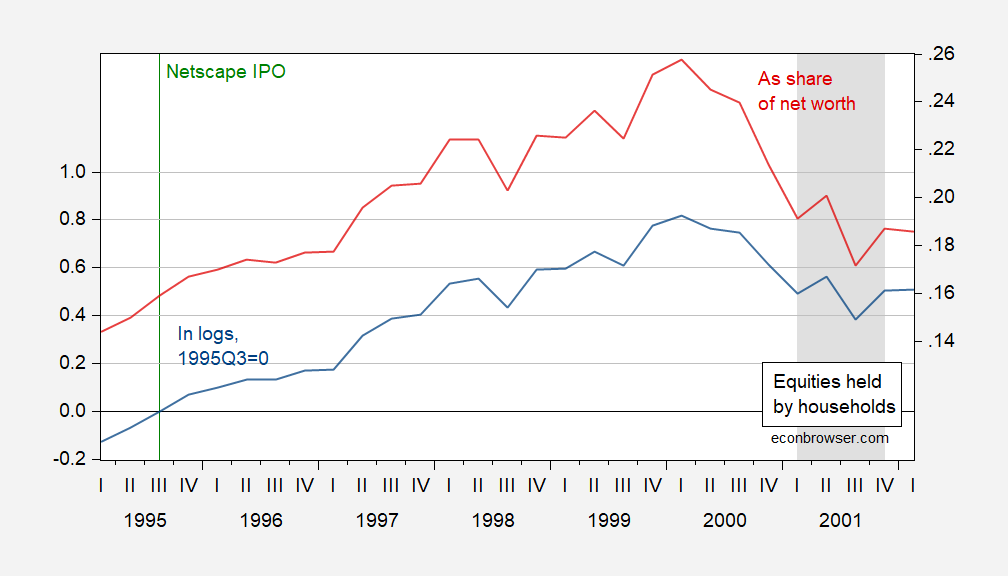
図1は、PCEデフレーターで実質化した家計の株式・投信保有額(対数、1995年第3四半期=0、青・左軸)と、純資産に占める家計の株式・投信保有の割合(赤・右軸)を並べて示したもので、NBER定義のピークから底までの景気後退期間はグレーで塗られている。図2は同じ系列を示すが、2026年Q2・Q3の株式保有額は、2022〜2026年のS&P 500の値に対する保有額の一次対数差分回帰から推計されている。
比較の結果、株式保有額の伸びはこれまでのところ40%強にとどまる一方、2000年のピークまでは60%の上昇が見られた。また、純資産に占める割合は現在の方が高く、31%対26%(2000年)となっている。この構成の違いが注目を集める理由の一つである。株式が純資産に占める割合が大きくなったため、株式評価額の一定の変動が、測定上の家計富に与える影響は2000年のピーク時よりも大きくなっている。2000年という基準には歴史的背景もある。NBERはその後に続いた景気後退を2001年3月から2001年11月までとしている。
中心的な問いは、消費への影響である。かつてアナリストは、簿価としての富と、不動産などの実物富を区別していた。Beach、Gamber、Moran(2025)は、富に基づく限界消費性向(MPC)の低下を富の不均一化・集中の進展によって説明し、MPCは2000年に約1ドルにつき3.4セント、2019年時点で約2.6セントだったと推計している。
この推計に基づけば、3兆ドルの富の減少――先週経験された減少がほぼこの規模――は、消費を約800億ドル削減することに相当する。季節調整済み年率(SAAR)で約22.5兆ドルに達する第3四半期の名目消費と比べれば、それ自体は小幅な削減である。ただし分析では、一度限りの下落に加えて趨勢そのものが変化した場合、消費の削減ははるかに顕著になると指摘されている。2026年Q2・Q3の保有額は回帰に基づく推計であるため、今後公表される連邦準備制度の資金流動表が公式の四半期数値を提供し、これらの推計を検証する材料となる。また、BEAの消費レポートは、富の変動に伴って支出データがどう推移するかを示すことになる。

