GTBankの新「737アプリ」を試した:使いやすいが、OPayやPiggyVest、Cowrywiseなどのフィンテックに勝てるか?
重要ポイント
- •GTBankの737アプリは若いナイジェリア人を対象に、送金、貯蓄、ローン、バーチャルカード、日常決済を一つのアプリに統合している。
- •電話番号を口座番号として利用でき、Netflix、Spotify、Amazon、AliExpressなどで使える無料のバーチャルナイラMastercardが含まれる。
- •レビュアーにとってオンボーディングは迅速だったが、ティア1からティア3へのアップグレードには国民識別番号(NIN)、財務情報、添付書類が必要で、承認は3日以内とされた。
- •アプリのFlex Savingsの金利は年15%で、最大18.5%のPiggyVestのSafeLockや最大20%のLaddaを含む競合を下回る。
- •レビューでは日常バンキングへの活用は有望としつつ、GTBankが送金の信頼性、引き出し速度、カスタマーサポートの対応力を示して確立済みプラットフォームから長期貯蓄者を獲得する必要があると指摘した。
GTBankの新「737アプリ」は強い第一印象を与えた。口座開設は迅速かつ簡単で、設定時に問題はなかった。しかしより深い問いは、このアプリが若いナイジェリア人を、すでに信頼している貯蓄プラットフォームから資金を移動させるほどに説得できるかどうかである。
このローンチが重要なのは、伝統的な銀行が、若年層の忠誠心を何年もかけて築いてきた貯蓄アプリと直接競合することになるからだ。以下の比較が示すように、スムーズな登録はその競争の第一歩にすぎない。
洗練された機能セット
Google Playで提供されているこのアプリは、若いナイジェリア人を対象に、送金、貯蓄、バーチャルカード、ローン、日常決済を一つに統合している。
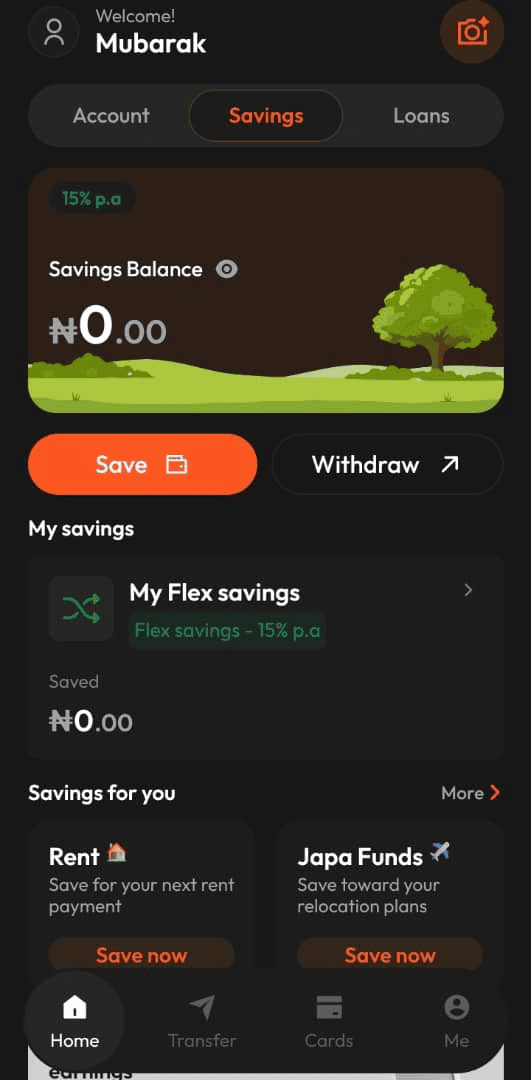
際立っていた機能はナビゲーションだ。アプリは主要サービスを「Account(口座)」「Savings(貯蓄)」「Loans(ローン)」の3セクションに整理しており、複数のメニューを掘り返すことなく目的の機能にたどり着ける。ユーザーは電話番号を口座番号として利用できるため、誰かが送金する際に長い銀行口座番号を覚えたり共有したりする必要がない。Scan to Pay機能では、口座情報を入力する代わりにスキャンできる。
さらに、737アプリはオンライン決済用の無料バーチャルナイラMastercardを提供しており、Netflix、Spotify、Amazon、AliExpressなどのサイトでのサブスクリプションや購入に利用できる。以前報じたように、GTBankは電話番号口座、無料バーチャルカード、即時ローンを武器にOPayやKuda、MoMoなどに対抗する737アプリをローンチした。これらの機能は、オンライン決済を頻繁に行う人や、日常のバンキングを一か所で済ませたい人にとって特に便利だ。
オンボーディングとティアのアップグレード
オンボーディングの体験は良好だった。迅速で簡便であり、口座開設を煩わしくする usual な往復やり取りがなかった。ただし、単に口座を開設することと、より高い口座上限を解放することの間には違いがある。筆者はティア1口座で開始し、ティア3へのアップグレードを試みた。
アプリの表示によれば、国民識別番号(NIN)、いくつかの財務情報、および添付書類の提供が必要だった。銀行口座確認番号(BVN)はすでに確認済みだった。ティア3の利点の一つは、要件を満たせば入金上限なしの口座残高を保有できることだ。必要書類を提出し、現在は規定の3日以内の承認を待っているところだ。
これがまだ評価できていない部分である。口座開設は速かったが、銀行が確認やアップグレードをどれだけスムーズに処理するかは、顧客にとって明らかに重要になる。
貯蓄の問題
貯蓄機能はより課題が多い。貯蓄ダッシュボードでは、Flex Savingsオプションの金利が年15%と表示された。バンキングと貯蓄を同じ銀行にまとめたい人にとってはまずまずの出発点だ。この金利では、10万ナイラを1か月預けると約1,250ナイラの利子が付き、手数料前・金利不変の前提で合計は101,250ナイラになる。アプリでは、家賃やJapa Fundsなど貯蓄目標を設定することもでき、目的別の資金管理に役立つ。
しかし、15%という金利は他の貯蓄プラットフォームと比べてそれほど競争力がない。PiggyVestはPiggybankで16%、Target Savingsで14%、Flex Nairaで12%、そして資金を一定期間ロックすることを厭わない人向けのSafeLockで最大18.5%を提供している。Flex Nairaは柔軟性が高い一方で金利は低く、PiggyVestは金利が市場状況により変動しうると明記している。
Laddaはナイラ貯蓄で最大20%の金利をうたい、複数の選択肢を用意している。いつでも手数料なしで引き出せるEmergency Savings、資金をロックするRegular Savings、ロックした資金の利子を前払いで受け取れるPrestoなどだ。ただし20%は上限金利であり、すべての顧客やプランで保証されているわけではない。
競合との比較
Cowrywiseは異なるアプローチを取る。全プランに固定金利を提示するのではなく、国庫短期証券や政府債などの投資に基づいてリターンを設定する。顧客はプラン設定時に適用金利を確認でき、Cowrywiseはその金利がプラン満期まで固定され、リターンが日次で計算されることを約束している。
さらにOPayは、日常決済と貯蓄で知られる存在だ。OWealth製品は資金へのアクセスを保ちながら日次で利子を付ける。プラットフォームにはFixed Savings、Target Savings、SafeBoxもある。OPayはウェブサイトでOWealthの現在の金利を表示していないため、ユーザーはアプリで確認する必要がある。
総合すると、状況は明らかだ。GTBankが参入する市場では、多くの顧客がすでに複数の選択肢を持っており、その中にはより良い金利やより専門的な貯蓄プランを提供するものもある。貯蓄者が選択肢を比較する際、見出しの金利以外の要素――資金へのアクセス性、ロック期間の要件、各プラットフォームの金利設定方式――がすべて、プランが目的に合うかどうかを左右する。
評価
737アプリには多くの魅力がある。使いやすく、口座開設は迅速で、送金、バーチャルカード、貯蓄、ローンを一つのアプリに統合している。
それでも、筆者は今すぐ貯蓄を移すつもりはない。お金を受け取るためにアプリを使うことと、長期の貯蓄に使うことの間には大きな違いがある。737を日常のバンキングや送金の受け取りに使うことには問題を感じないが、貯蓄はすでに慣れ親しんだプラットフォームに置いておきたい。
これは737アプリに問題があるという意味ではない。ローンチされたばかりであり、より多くの顧客が使い始めるなかで性能がどう評価されるかは時間がかかる。ピーク時の送金の信頼性、引き出し処理の速さ、貯蓄利子の付与、問題発生時のカスタマーサポートの対応力などが、今後確認すべきポイントだ。
現時点で、737アプリはナイジェリアのデジタルバンキングシーンで大きな可能性を示している。しかし、何年もかけて貯蓄者の信頼を築いてきたプラットフォームと競うには、洗練されたデザインと15%の金利だけでは不十分だろう。GTBankは確かな第一歩を踏み出した。本当の試練は、顧客の長期的な信頼を勝ち取ることだ。

