景気循環指標:実質GDP、個人所得の軌跡が上方改定
重要ポイント
- •米国の第2四半期実質GDP成長率は0.7ポイント上方改定された。
- •移転所得を除く個人所得はデフレーターの改定により上昇し、現在は2025年1月の水準を1.6%上回っている。前回のリリースではこの水準に達していないとされていた。
- •NBER景気循環判定委員会は山と谷の日付を決める際にこれらの系列を重視するため、この規模の改定は経済の最近の動向の解釈を変える可能性がある。
- •最新統計により、生産・所得系指標と雇用系指標の乖離がさらに鮮明になり、今後の雇用データが景気循環の観察者の当面の焦点となっている。
- •8月の消費は年率6.6%(速報値)で増加しており、現在極めて低い水準にある調査ベースの消費者センチメントは、実際の支出を必ずしも反映しないという見方を強化している。
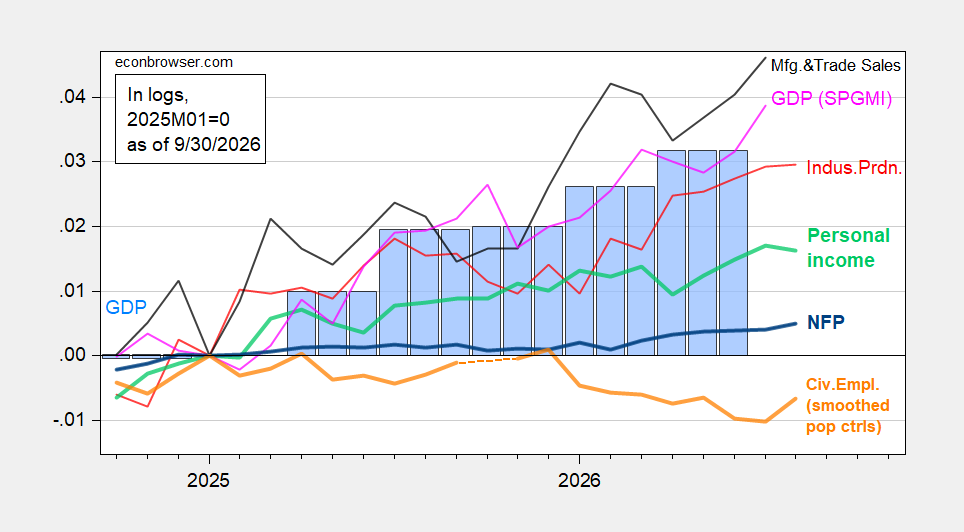
全米経済研究所(NBER)景気循環判定委員会 —— 米国の景気循環の山と谷の公式な日付を決定する委員会 —— が追跡する主要経済指標が上方にシフトしました。第2四半期の実質GDP成長率が0.7ポイント上方改定され、デフレーターの改定により移転所得を除く個人所得の軌跡も上昇したためです。委員会が転換点を特定する際にまさにこれらの系列を重視するため、この規模の改定は経済の最近の動向の解釈を変える可能性があります。
Figure 1: NFP employment(濃い青)、smoothing済み人口統制を適用した民間雇用(濃いオレンジ)、鉱工業生産(赤)、Ch.2017$ベースの現行移転を除く個人所得(濃い薄緑)、Ch.2017$ベースの製造業・卸売・小売売上高(黒)、Ch.2017$ベースの月次GDP(ピンク)、GDP(青色のバー)、すべて2025M01=0に対して対数基準化。出所:BLS via FRED、BLS、Federal Reserve、BEA 2026Q2 第3次速報、S&P Global Market Insights(旧Macroeconomic Advisers、IHS Markit)(2026年9月2日リリース)、および著者の計算。
前回の実質個人所得リリースでは、2025年1月の水準は回復していませんでした。最新のリリース時点で、この指標は2025年1月の水準を1.6%上回っており、この変動は後の推計が家計の経済状況の姿をどれほど大きく塗り替え得るかを示しています。
今回の最新統計により、生産・所得系指標と雇用系指標の乖離はさらに一層鮮明になりました。景気循環の観察者にとって、当面の注目点は、今後公表される雇用データがこれらの乖離した系列を再び一致した軌道に戻すかどうかです。
代替指標も生産の力強い成長を裏付けています。
Figure 2: NFP概念に調整した民間雇用(2025年の実験的人口統制を使用、濃いオレンジ)、製造業生産(赤)、ADP民間非農業雇用(薄緑)、実質小売売上高(CPIデフレ済み、黒)、物輸送サービス指数(茶色)、Ch.2017$ベースの一致指数(ピンク)、GDO(青色のバー)、すべて2025M01=0に対して対数基準化。出所:BLS、ADP via FRED、Philadelphia Fed、Bureau of Transportation Statistics、Federal Reserve via FRED、BEA 2026Q2 第3次速報、および著者の計算。
消費の活発な拡大が注目されます。8月の消費は年率6.6%で増加しました。これは速報値であり、第2四半期GDPの改定が示すように後の推計は初期の推計から大きくかけ離れ得ますが、消費者マインドに関する調査ベースの評価 —— 現在は極めて低い水準にある —— が実際の消費について必ずしも有益な情報を与えるものではない、という見方を強化しています。
出典:Econbrowser

