Flutterwave CEO Olugbenga Agboola、フィンテックが銀行化を目指す理由を語る
重要ポイント
- •Flutterwaveの銀行免許により、同社はマイクロファイナンス銀行カテゴリーの限度内で預金の受け入れと融資が可能になった。
- •同社は決済、預金、信用、投資、仕入れ先への支払い、越境送金を1つのプラットフォームに統合することを目指している。
- •Flutterwaveは、コンプライアンスに準拠した送金を支援するためステーブルコイン機能を展開しており、従来のコルレス銀行経由の決済より速く決済される可能性がある。
- •融資戦略は当初、企業とフィンテック企業向けの流動性、担保付き融資、運転資金に焦点を当てる。
- •同社は将来の信用商品に向けて取引データを評価しているが、借り手の評価と審査を最優先すべきだとしている。
過去10年間、Flutterwaveは人、企業、国の間で資金を動かすことを中核とした事業を築いてきた。今、このナイジェリアのフィンテックはさらに一歩進み、決済を処理するのと同じ金融インフラ上で、顧客が資金を保管、運用、借入れできるようにすることを目指している。
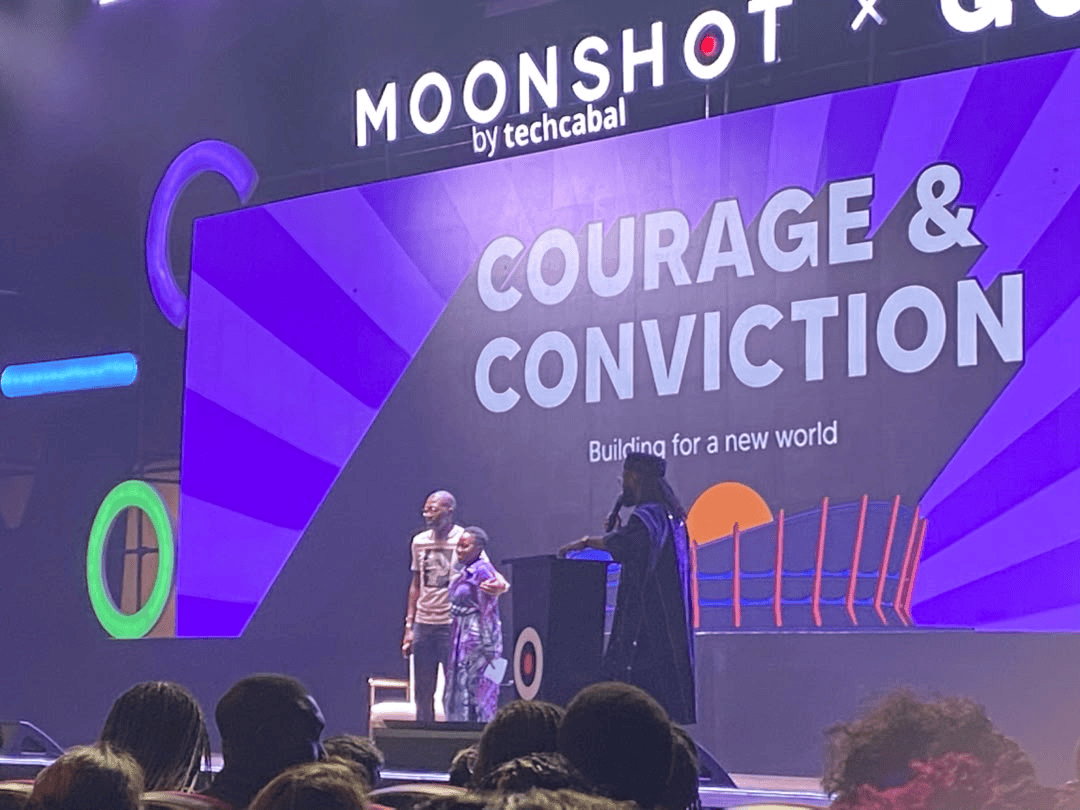
10月28日水曜にラゴスで開催されたMoonshot by TechCabalで、FlutterwaveのCEO Olugbenga "GB" Agboolaは、同社の次の段階はより広範な金融オペレーティングシステムの構築を中心とし、決済処理を超えて銀行業務、融資、投資、ステーブルコインを活用した越境送金へと拡大する述べた。
「決済を私たちに任せてくれるなら、資金を実際に預けていただくことは、はるかに提案しやすい」とAgboolaは述べた。
この転換は、2つの節目に続くものだ。1月のオープンバンキングスタートアップMonoの買収(同社の技術は異なる金融機関の顧客の金融口座に接続する)と、4月の全国マイクロファイナンス銀行免許の取得である。この免許により、同社は銀行カテゴリーの規制限度内で直接預金を受け入れ、融資を行うことができる。これは、提携銀行に依存する決済業者にはない立場だ。
国立劇場で「Courage and Conviction: Building for a New World」をテーマに開催されたカンファレンスで、Agboolaは、この決定が単に銀行になることだけが目的ではないと強調した。顧客が依存するインフラに対するより大きなコントロールを得ることが目的だという。
Flutterwaveが銀行を目指す理由
Flutterwaveは過去10年間、アフリカ全土の決済システムをつなぐことに取り組んできた。ナイジェリア、ガーナ、ケニアなどの国はそれぞれ独自の決済インフラを発展させているが、国境を越えた送金は依然として複雑だ。Agboolaは、Flutterwaveがこれらのシステムをつなぐ上で大きな進展を遂げたとしつつ、資金を動かすだけでは十分ではないと述べた。企業は収益を保管する場所、信用へのアクセス、仕入れ先への支払い、投資の選択肢も必要としている。
同社の提携銀行への依存は、信頼性の問題も生んでいた。提携銀行にダウンタイムが発生したり、メンテナンスが予定されたりすると、それに依存するサービスが中断される可能性がある。
「システム全体、あるいは少なくともその大部分をコントロールしていなければ、正確な決済体験を提供することはできない」と彼は述べた。
銀行免許は、Flutterwaveにそのインフラの一部に対するより大きなコントロールをもたらすが、銀行との協業をやめることを意味しない。Agboolaは、どの部分を直接コントロールすべきかを判断しながら、金融機関との提携を続けると述べた。狙いは中断を減らし、1つのプラットフォームでより多くの金融サービスを顧客に提供することだ。
Agboolaは、アクラまたはナイロビで事業を展開するファッション企業を例にこの計画を説明した。決済の受け入れに加え、こうした企業は仕入れ先への支払い、資金管理、運転資金の調達、越境送金を必要とする。Flutterwaveはこれらの活動を1つのプラットフォームにまとめたいと考えている。企業はすでに同社のサービスを利用して、特定の国際送金を行い、投資商品にアクセスし、銀行業務を通じて預金と融資を利用することができる。
Agboolaはまた、貿易を簡素化したいという会社の意向の例として、中国のサプライヤーへの支払いを挙げた。ナイジェリアの企業はFlutterwaveのインフラを通じて、適格な中国のサプライヤーにナイラで支払うことができ、その取引のためにドルを調達する必要が減る。
同社はステーブルコインにも賭けている。ステーブルコインとは、米ドルなどの通貨に連動するなどして比較的安定した価値を維持するよう設計されたデジタルトークンだ。これらのトークンは共有デジタルレール上を移動するため、従来の越境決済を遅らせるコルレス銀行の連鎖を経由せずに送金が決済されうる。Agboolaは、Flutterwaveがコンプライアンスに準拠した送金を支援するため、法人向けおよび消費者向け製品全体にステーブルコイン機能を展開済みであると述べ、この技術を、伝統的な国際銀行送金よりも速い決済を求めるサプライヤーを持つ企業にとっての重要な選択肢だと説明した。
場当たり的に拡大するのではなく、Flutterwaveは特定の業界とそのニーズに合わせたサービスを開発する計画だ。Agboolaは、ファッションとeコマースを、取引中の買い手と売り手を保護するエスクローサービスを含む、より専門的な金融商品を構築できる分野として挙げた。ガーナとケニアも、決済を超えて銀行関連サービスへ拡大する計画にとって重要な市場だと彼は付け加えた。
融資がもたらす機会とリスク
融資への参入はFlutterwaveに新たな収益源をもたらしうるが、Agboolaは、幅広い消費者融資への即時進出ではなく、段階的なアプローチを示した。
同社は現在、決済企業に流動性を提供しており、その一環として、資金が他の当事者から到着する前に送金が行えるよう前倒しで資金を提供している。また、企業やフィンテック企業向けに、担保付き融資や運転資金融資の提供も計画している。将来的には、製造業など、短期資金調達が企業の運転ニーズの充足に役立つセクターの企業への融資も模索したいとしている。
Flutterwaveはまた、未充足の信用需要を特定するため、取引データを分析している。Agboolaは、特定の観察対象において、試行された取引の約30%が残高不足のため失敗したという決済データを引用した。このパターンは、借り手の返済能力を評価できるのであれば、消費者融資への需要を示している可能性があると彼は述べた。
ただし、これらの観察を融資商品に転換するには、綿密な審査とリスク評価が必要であることを彼は認めた。決済の失敗は、自動的にその人を適格な借り手にするわけではない。同社がその審査能力をどう構築するかが、融資への野心が法人信用に留まるか、最終的に消費者へ拡大するかを左右することになる。
信頼は技術と同じくらい重要
この拡大は、Flutterwaveがより多くの銀行業務の責任を負う中で、顧客の資金をどのように保護するのかという疑問も生む。顧客の預かり資産の信頼を得るために社内で何を変えたのかと問われたAgboolaは、当初「何も」と答えた。その上で、Flutterwaveは当初から信頼を軸にインフラを構築してきたが、現在は自社の事業内容、システムの仕組み、企業への支援のあり方を伝える努力をより強めていると説明した。
この説明は、顧客がいつでも必要なときにアクセスできる資金を預けるサービスへFlutterwaveが進む中で、透明性に一層の重みを置くものだ。
同社の次の段階は、決済、預金、信用、国際送金をつなげられるかどうかだけでなく、それらのサービスに伴うリスクを管理できるかどうかにもかかわる。Flutterwaveは、企業とその顧客の間で資金を動かす会社である以上の存在になりたいと考えている。その野心は、企業が事業の運営と成長のために依存するインフラの一部になることであり、その約束を一貫して果たせるかどうかが、銀行戦略がどこまで進むかを左右するだろう。

