FRBが利上げ、政策金利は3.75%〜4.00%に — ドット・チャートは年内もう一段の利上げを示唆
重要ポイント
- •連邦公開市場委員会(FOMC)は12対0の投票で、連邦基金目標レンジを25ベーシスポイント引き上げ3.75%〜4.00%とすることを決定。高水準のインフレと2%目標への進展が理由とされた。
- •FRBの経済見通しの要約は、2026年末の中央値金利予想を3.8%から4.1%に引き上げ、中央値に位置する当局者が年内にもう一段の0.25ポイント利上げを想定していることを示した。
- •声明は、堅調な経済拡大、しなやかな支出、堅実な設備投資、力強い生産性、ほとんど変化のない失業率を説明し、政策当局者がインフレに集中する余地を与えた。
- •8月のPPIは前年同月比5.4%、総合CPIは3.4%上昇し、CPI発表後の0.25ポイント利上げのインプライド確率は85%に上昇した。
- •FRBが引き続き用いた「豊富な準備預金」の表現は、2019年以来的定められた実施フレームワークを反映するものであり、引き締めの相殺や新たな流動性供給と読むべきではない。
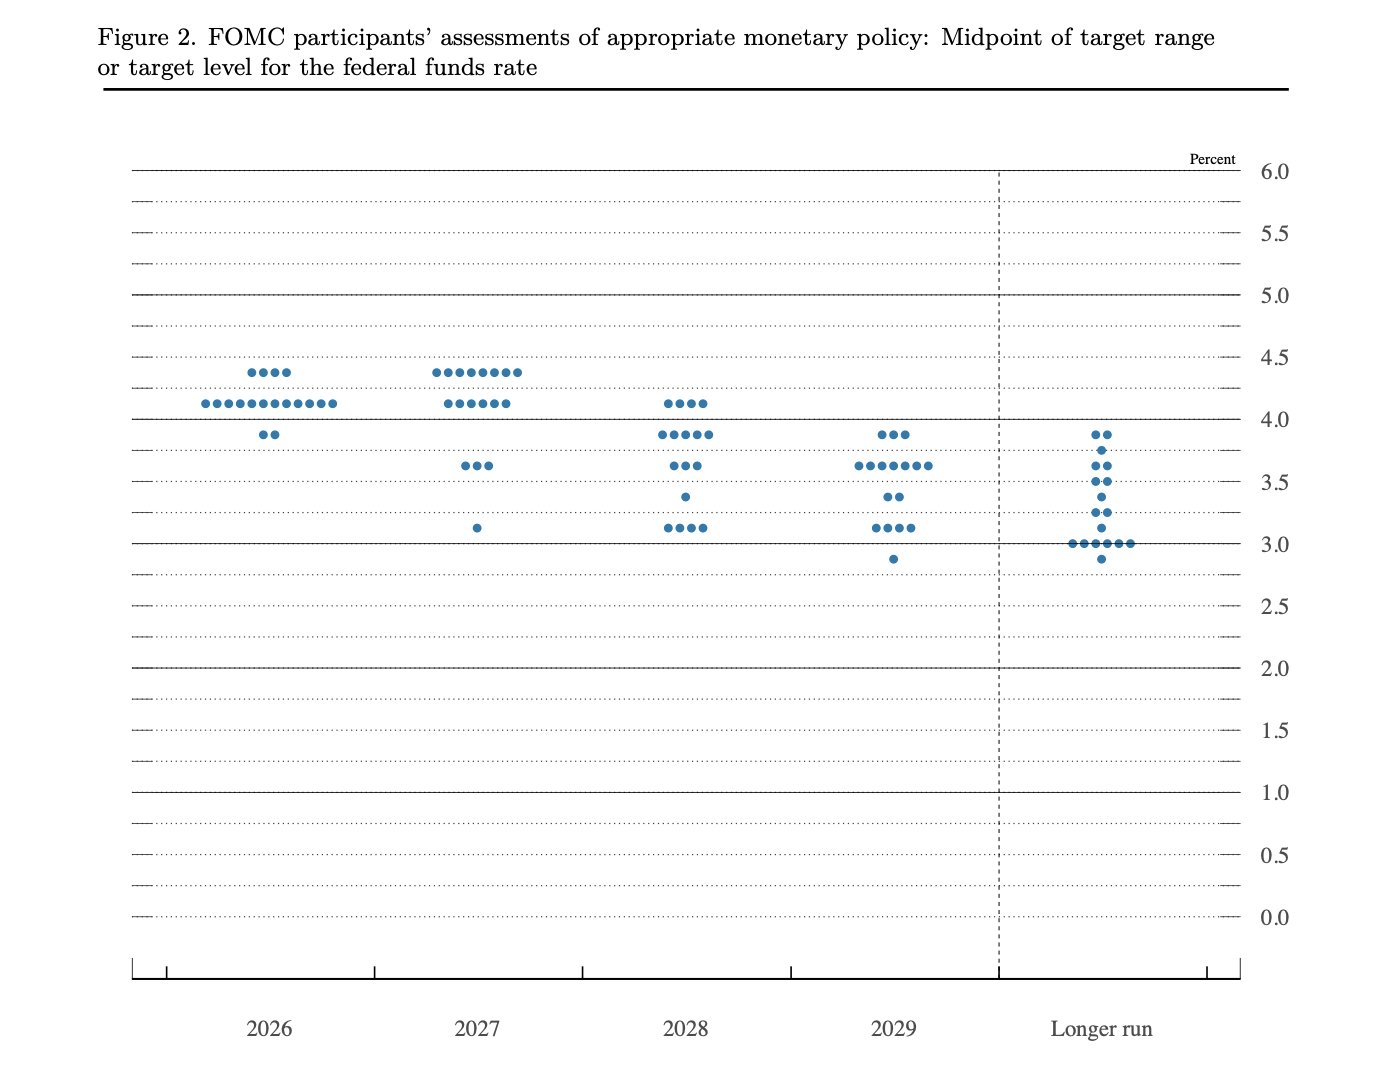
米連邦準備制度理事会(FRB)は9月16日、政策金利を25ベーシスポイント引き上げ、連邦基金目標レンジを3.50%〜3.75%から3.75%〜4.00%に変更しました。連邦公開市場委員会(FOMC)は、FRBの9月声明によると、この0.25ポイントの利上げを12対0の投票で承認しました。
中央銀行は、インフレが依然として高水準にあり、今回の利上げが2%目標へのより迅速な回帰を支えるべきだと述べました。満場一致の結果は、経済見通しをめぐる不確実性が続く中でも、政策決定当局者がより引き締め的な政策の必要性について合意していたことを示しています。声明自体は追加利上げを約束したり、その時期を示したりしませんでした。代わりに、当局者が年内の金利をどこで着地させると考えているかをより明確に示したのは、決定と同時に公表された別の見通しでした。
ドット・チャート2026年の金利予想を4.1%に上方修正
FRBの経済見通しの要約によると、2026年末の連邦基金金利の中央値予想は、6月の3.8%から4.1%に引き上げられました。見通しは小数点第1位まで公表されるため、3.8%から4.1%への変化は、想定される政策経路における約25ベーシスポイントの引き上げに相当します。これは、中央値に位置する当局者が年内にもう一段の0.25ポイントの利上げを想定していることを示しています。
この計算は、目標レンジの中間点から始まります。新しい3.75%〜4.00%レンジの中間点は3.875%です。さらに25ベーシスポイントの引き上げが行われれば、レンジは4.00%〜4.25%となり、中間点は4.125%になります。小数点第1位に丸めると、予想される4.1%となります。
ドット・チャートは予定された決定として扱うべきではありません。各参加者は、自らの経済見通しの下で適切と考える政策経路に基づき、個別の予測を提出します。FRBはその経路を、中央銀行の雇用と物価安定の義務を果たすために「各参加者が最も可能性が高いと考える将来の政策経路」と述べています。
個々のドットは約束ではなく予測ですが、経済見通しの要約は年4回、3月、6月、9月、12月の会合でのみ公表されます。したがって、年内に当局者が中央値の経路を正式に改訂できる次の予定された機会は12月です。
今後の焦点は、ケヴィン・ウォーシュ議長の記者会見です。予想される2回目の利上げを引き起こす要因や、逆に当局者が金利を現状維持する説得力のある証拠についての手がかりが注目されます。
FRBは引き締め政策を吸収できる経済と見ている
委員会は経済を弱いとは説明しませんでした。声明によると、経済活動は堅調なペで拡大を続けており、国内支出はしなやかさを維持し、設備投資は堅実です。生産性の伸びも力強いと説明されました。
労働市場の状況には、利上げを先送りする明確な理由はありませんでした。FRBによると、雇用の伸びは労働力人口の増加に歩調を合わせており、失業率はほとんど変化していません。
この評価が満場一致の決定を説明する一助となります。雇用や支出が急激に縮小している場合には、引き締めが slowdown を深刻化させる可能性があるため、借入コストの引き上げはより困難になります。FRBの説明はむしろ、需要と雇用が依然として十分に堅く、政策当局者がインフレに集中できることを示唆しています。
声明は、地政学的な動向に一部起因する高まった不確実性を認めました。それでも委員会は、その不確実性を利上げを先送りする十分な理由とは扱わず、成長と雇用がより厳しい条件に耐えられるという見解と一致する選択をしました。
豊富な準備預金は利上げを相殺しない
金利決定と併せて、FRBは銀行システムにおける豊富な準備預金の維持を続けると述べました。この表現は中央銀行が金融政策を実施する方法を説明するものであり、金融環境を緩和するための別個の決定ではありません。
豊富な準備預金フレームワークは、銀行が希少な準備預金を争って獲得する必要なく、短期金利がFRBの管理下に留まるのに十分な準備残高を与えます。これは連邦基金目標レンジの引き上げを覆すものでも、新たな資産購入プログラムを発表するものでもありません。委員会は2019年以降、豊富な準備預金を意図する実施フレームワークとして明示しており、この表現は方針の変更ではなく定められた手続きを反映しています。
暗号資産市場にとって、より高い政策金利が最も relevant な変化であり続けます。準備預金に関する表現は銀行システムの日々の運営に関するものであり、投機的な流動性の新たな供給ではなく、引き締めの相殺と読むべきではありません。
PPIとCPIはすでに利上げ期待を後押ししていた
FRBは、予想に対して大きなサプライズをもたらすことなく、引き締め的な政策を支持する2つのインフレ指標の後に行動しました。
PPI国内生産者がその生産物に対して受取る価格を測定するもので、サプライチェーンにおいてCPIより一段階前の段階に位置します。8月の生産者物価は7月から0.4%、前年同月比で5.4%上昇しました。月次の結果は予想通りであり、エネルギーが商品価格の圧力の多くを占めました。サービスは0.1%と小幅な上昇にとどまり、総合指数が経済全体で一様に加速していること示すことはありませんでした。Coindooによる8月PPI報告の分析は、エネルギー主導の上昇が慎重な姿勢を支持する根拠を強めたものの、より明確な政策シグナルは消費者インフレが提供すると結論付けました。
その後、総合CPIは8月に0.4%、前年同月比3.4%と予想通り上昇しました。年率のコアインフレは2.5%から2.4%に低下しましたが、月次のコア指数は0.3%に達し、0.2%の予想を上回りました。
CPI発表後、0.25ポイント利上げのインプライド確率は85%に上昇しました。CoindooによるCPI後の市場反応の検証が説明したように、投資家はこの報告を1回の利上げを支持するには十分に固いものと受け止めつつ、さらなる利上げが続くかどうかについては判断を留保しました。新しいドット・チャートは、その2回目の利上げを中央値の政策予想に組み込みました。
JPMorganのベースラインは利上げを織り込み済み、上位経路は対象外
決定前、JPMorganは明示的なフォワードガイダンスなしの25ベーシスポイント利上げをコンセンサス・シナリオとして位置付けていました。同行は、FRBが予想通りの動きを実施し、大幅に高い金利経路を約束しない場合、S&P 500が0.25%〜0.75%上昇する可能性があると試算していました。
利は予想通りの規模でしたが、新しいドット・チャートにより、パッケージ全体はガイダンスなしの単独利上げよりもハト派的ではなくタカ派的になっています。ウォーシュ議長の説明が、当局者が予想される2回目の利上げにどれほど強く傾いているかを示すでしょう。
JPMorganはまた、FRBが中立的な金利、いわゆるRスターが従来想定より高いと主張した場合を検討しました。より高い中立金利は、新しい3.75%〜4.00%のレンジが投資家が考えていたよりも制約的でないことを意味します。同行は、この解釈がS&P 500を0.25%〜1%下押しする可能性があると試算しました。
最もネガティブなシナリオは、ウォーシュ議長が金利を大幅に高くする必要があると述べることであり、JPMorganはこれを株価1%〜2%の下落の可能性と関連付けていました。これらの予想は暗号資産ではなくS&P 500に適用されますが、金利期待が米国債利回り、ドル、リスク需要に与える影響を通じて、暗号資産にも引き続き関わります。完全な分析はInvesting.comが報じました。
利上げ後に暗号資産トレーダーが注目すべきポイント
決定が発表され、2回目の利上げがドット・チャートに組み込まれたことで、暗号資産トレーダーには注目すべき具体的な指標群があります:
- 米2年国債利回り: 急上昇すれば、市場が予想される2回目の利上げにより高い確率を割り当てていることを示します。
- 米10年国債利回り: 上昇すれば、より強いインフレ期待、あるいはより高い想定中立金利を反映する可能性があります。
- 米ドル指数: ドル高は、ドル建てリスク資産にとってより厳しい環境を作り出します。
- 10月と12月の金利織り込み: フェデラルファンド先物は、トレーダーがどの会合を追加利上げのより可能性の高い時点と見ているかを示します。
- 現物需要とデリバティブのポジション: 現物出来高に支えられた動きは、主に清算やレバレッジ先物に牽引された動きよりも一般に大きな重みを持ち。
これらの指標は総合的に考慮すべきです。短期金利が上昇し、先物が追加利上げにより高い確率を割り当てる場合、市場は4.1%の予想を可能性の高い政策経路として扱っています。それらの指標が安定している場合、トレーダーはインフレが改善しない場合に限った条件付きと見なすでしょう。
焦点は今後のインフレデータへ
新しい予想は市場が直面する問いを変えました。トレーダーが今問うべきは、追加利上げが可能かどうかではなく、中央値の経路にすでに組み込まれている追加の0.25ポイント利上げを、何がFRBに実施させない可能性があるかを評価することです。実際には、それにより証明責任は今後のインフレと経済活動のデータに大きくかかることになります。
インフレの鈍化と需要の減速は、追加利上げの必要性を減らす可能性があります。一方、特にエネルギー以外に広がる場合、持続的な物価圧力は、年内にレンジを4.00%〜4.25%に引き上げる根拠を強めるでしょう。
この記事は情報提供のみを目的としており、金融または投資助言を構成するものではありません。FRBの見通しは条件付きであり、さらなる利上げを保証するものではありません。

