FRBがインフレを読み誤るのはなぜか:遅く、遅れて、間違える
重要ポイント
- •7月の消費者物価指数(CPI)は前年比3.4%上昇し、6月の3.5%からわずかに低下したが、依然としてFRBの2%目標を上回っている。
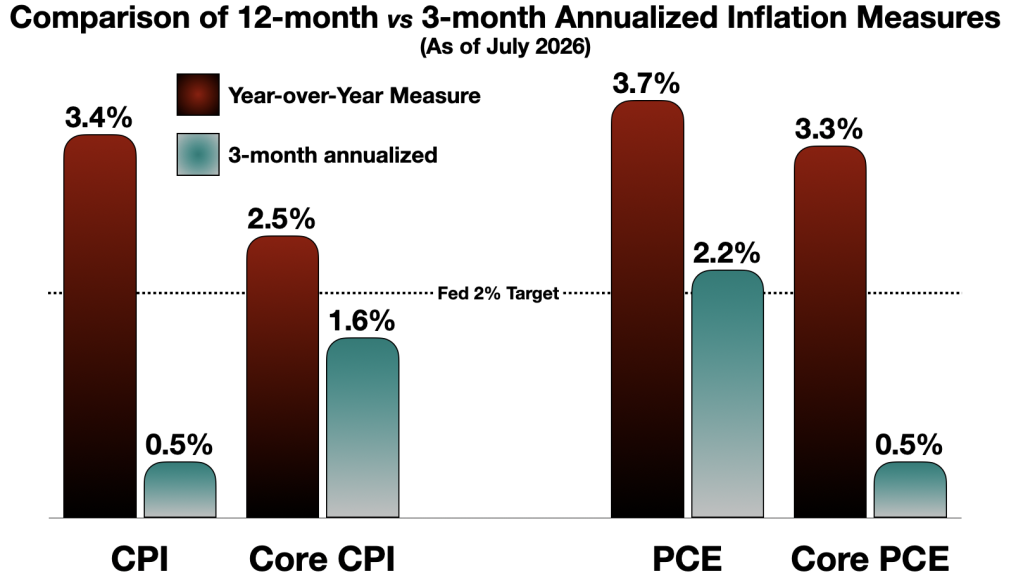
- •5月以降の年率換算3か月CPIはわずか0.49%で、クリーブランド連銀の年率換算・四半期ベースのインフレ・ナウキャストも1.05%にとどまり、ヘッドライン値を大きく下回っている。
- •ベス・ハマック、ニール・カシュカリ、ローリー・ローガンの3人の地区連銀総裁が最新のFOMCで反対票を投じ、直ちの利上げを求めた。
- •ポール・クルーグマン、ジェイソン・ファーマン、元FRB関係者ら経済学者は、12か月変化よりも3〜6か月の短い平均期間の方がインフレのトレンドを示す優れた指標だと支持している。
- •ケビン・ウォーシュFRB議長は、FRBによるインフレ・ドライバーの理解のあり方を再評価し、政策判断に資する経済シグナルの即時性を向上させるタスクフォースを発足させた。
FRBはしばしば「バックミラーを見ながら運転する」と评される。つまり、経済が現在哪里にあるのか、どこに向かっているのかではなく、経済が過去にどこにあったかに基づいて金融政策を決定しているというのだ。その理由は単純で、FRBは直前の12か月を要約する指標に大きく依存しており、そうした指標は現在のインフレのペースが急激に変化した場合、それを捉えるのが遅れがちだからだ。賭け金は大きい。FRBは議会から物価の安定と最大雇用の二重の使命を負っており、インフレを読み誤ればどちらの目標も損なわれかねないからである。
例として、消費者物価指数(CPI)がある。CPIは消費者物価の変動を追跡することで「インフレ」を測定しようとするもので、労働統計局が毎月、財・サービスの一篮の価格から作成しており、そのヘッドライン値はほぼ常に12か月前比として引用される。7月のCPIは3.4%となり、6月の3.5%をわずかに下回ったが、それでもFRBの2%という政策目標を大きく上回っている。
一見するとインフレは依然として深刻な問題であるように見え、FRBの一部の関係者は深く懸念している。最新の連邦公開市場委員会(FOMC)では、3人の地区連銀総裁が直ちに利上げすることを求める票を投じた。この種の反対はFOMCでは比較的まれである。同委員会の12人の票を持つメンバー——理事会、ニューヨーク連銀総裁、持ち回りの地区連銀総裁——は通常、議長と足並みをそろえるからだ。「高インフレが長引けば長引くほど、それを引き下げるのはより困難でコストがかかる」とクリーブランド連銀のベス・ハマック総裁は述べ、「価格圧力は弱まるどころか拡大しており、消費者は持続的な高価格に絶望感を抱いている」と付け加えた。
ミネアポリス連銀のニール・カシュカリ総裁は「高インフレが定着する」リスクを指摘し、複数回の利上げを予想した。ダラス連銀のローリー・ローガン総裁も同様に悲観的だった。
一方、多くのFRB観察筋は近い将来、大幅な金融引き締めを予想している。ウォーシュ議長は高インフレとの戦いを続ける必要性を語り、FRBが2%目標を達成すると約束した。
問題は数字そのものにある。3.4%というCPIの数値は前年比(YoY)の比較であり、過去12か月で価格がどれだけ上昇したかを示している。ところが、直近3か月のトレンドは別の、より現在に即した物語を語っている。5月以降のCPIの3か月平均を年率換算すると、わずか0.49%なのだ。
今週発表された生産者物価指数(PPI)は4.7%上昇した。表面上は憂慮すべき数字で、生産者価格は消費者価格に波及しうるからだ(ただし業種によって伝わり方は大きく異なる)。しかし月次ベースでは、PPIは4月以降急速に下落しており、6月と7月はマイナスとなり、3か月年率は1.6%に落ちている。
インフレ期待も5月以降、大きく沈静化した。市場指標——5年名目財務省証券と同等の5年TIPSの利回り差から導かれる5年ブレークイーブン・インフレ予測——と、クリーブランド連銀の1年インフレ期待モデルの双方がそのことを示している。いずれの指標も期待インフレを約2.3%と示しており、ヘッドラインのCPIを大きく下回っている。期待が政策当局者にとって重要なのは、目標を上回る期待が持続すれば賃金や価格の決定に浸透し、インフレの解消を一段と困難にするからだ。
価格の方向性は、前年比CPIが検知できるよりも速く反転している可能性がある。一部の短期的な指標では、「インフレ」はすでに2%の目標に達しているかもしれない。トレーダーも同様に見ているようだ。CPI発表の翌日、S&P 500は史上最高値を更新し、その要因として「穏やかなインフレデータ」が挙げられた。9月の利上げの可能性に関する市場のコンセンサスは、先月の80%「あり」から本日は約67%「なし」へと転換した。ウォール・ストリート・ジャーナル紙さえも「ディスインフレ」の再来を歓迎した。
これは単なる統計上の手品なのだろうか?まったくそうではない。年率換算・四半期(AQ)ベースのインフレ指標が前年比指標より優れている可能性があるという考えは、経済学者や政策当局者の間で主流の見方である。ノーベル賞受賞者のポール・クルーグマンはこの考えを支持している。「過去には過去1年の変化を見ることが理にかなっていたかもしれないが、最近のような激動を経験している経済では、それはあまりに長いラグだ…多くの経済学者は今、3か月または6か月の変化に注目している」
オバマ政権で経済諮問委員会(CEA)委員長を務めたジェイソン・ファーマンも同様の見解をツイートした。「ヘッドラインCPI、つまり総合指数の12か月変化が最も注目されるが…インフレのトレンドを理解するには、より短い期間(3〜6か月)に注目する方が良い」。前FRB議長のジェローム・パウエルと副議長のレイル・ブレイナードも、より短い平均期間に基づくインフレ数値をしばしば引用していた。クリーブランド連銀は「インフレ・ナウキャスト」を公表しており、そのAQ版CPIは現在1.05%となっている。著名なシンクタンクやFRB自身に所属する多くのアカデミック系経済学者も、より短い平均期間を支持してきた。あるFRBエコノミストはこう書いている。「インフレは通常、過去1年について測定されており、本質的に動きが遅く後ろ向きの指標だ」(7月FOMCの投票に関するクリーブランド連銀の声明)
金融政策への悪影響は二つの側面がある。後ろ向きデータへの過度の依存は、トレンドの中で最も重要な瞬間——つまり状況が変化する瞬間——を見えなくする。そして後ろ向きの視点は、そうした変化への対応の遅れを悪化させ、深刻なマクロ経済的帰結をもたらしかねない。
2021〜2023年のインフレ急騰を考えてみよう。好意的に解釈すれば、FRBの対応は遅かったものの、2022年半ばに始まった利上げがインフレを抑え込むのに効果的だったということになる。
同じ基礎データを年率換算の3か月レンズで見ると、まったく異なる像が浮かび上がる。インフレのトレンドは2022年半ばに急激かつ劇的に変化し、単一の四半期で10.1%から1.9%へと下落した——構造的な変化である。3か月年率シリーズはインフレの短期ペースの急激な変化を示す一方、標準的なCPIは当初その短期指標を過小評価し、その後過大評価していた。
つまり、金融政策は対応が遅く、遅延し、したがって(おそらく)不健全だったと見られる。FRBが利上げに着手したころには、インフレの急騰はすでに終わりつつあった。消防士が消火栓を開いたころには、火事はもう消えていたのだ。
2022年末から2023年初めの引き締めがインフレの再燃を防いだと反論するかもしれない。しかし金融政策はそのようには機能しない。ミルトン・フリードマンは有名な言葉で、金融政策は原因と結果、行動と結果の間に「長く可変的なラグ」——おおまかに9〜24か月と推定される——を持つと述べた。この政策ラグの見方は近年、FRB当局者によって広く支持されている。2022年11月の記者会見でパウエル議長は「ラグ」という言葉を17回用い、自身の認識では政策の結果がまだ確定していないことを示唆した。
ではどれほど未確定だったのか。インフレの発生は2020年〜2021年に始まった。利上げは2022年3月に開始された。政策が経済に影響を与え始めたのは、ようやく2023年末か2024年だった可能性がある——インフレ危機が始まってから数年後、そしてインフレがすでに大幅に低下した後のことである。
この教訓を学ばないことには現在の危険がある。FRBは現在、引き締め姿勢にある。しかし年率換算の3か月CPIは、短期のインフレペースが前年比のヘッドラインが示すよりも低い可能性を示唆している。CPI自体から一歩引いて考えると、ハマック総裁が提案するような「経済活動の抑制」を今、行う正当な理由は本当にあるのだろうか?労働市場は弱くなっている。7月の雇用増減はマイナスで、6月と5月の数値はほぼ半分まで下方修正された。労働参加率は低下している。住宅ローン金利は上昇し、住宅販売は減少している。債券利回りは数十年ぶりの高水準にある。小売支出は7月、9か月ぶりに減少した。戦争は続発し、地政学的不確実性は高まり、関税は混乱状態にあり、企業と消費者に不確実性をもたらしている。経済不確実性指数はパンデミック時以来の水準にある。明らかに欠陥のあるインフレ指標に反応して、今こそブレーキを踏むべき瞬間なのだろうか?
FRBの潜在的なタカ派性は、再び実体経済と乖離している可能性がある。ケビン・ウォーシュ氏は一連のタスクフォースを立ち上げ、その目的の一つとして「FRBがインフレのドライバーをどう理解し、どう対応するか」を再評価し、「FRBの政策判断に情報を与える実際の経済シグナルの質と即時性を向上させる」ことを掲げている。この取り組みは称賛に値し、ここで指摘された問題に対処する可能性があるが、時間を要するだろう。当面の間、FRBは重要な「インフレ体制転換」がすでに進行中である可能性を示す短期トレンドに、より注意を払うべきである。
「昨日のニュースは、今起きていることと間違えられやすい」とウォーシュ氏はジャクソンホール経済シンポジウムでの基調講演で述べた。「課題はその違いを見分けることだ。言い換えれば、鮮度を失った、あるいは不正確なデータに基づいて前方を見据えた政策を設定していないかを確認するため、現実を問いたださなければならない」
Fortune.comの論説記事に表記される意見は著者個人の見解であり、Fortuneの意見や信念を必ずしも反映するものではありません。
本記事はFortune.comに最初に掲載されたものです

