イーサリアム先物の未決済建玉は305.9億ドル、ロング清算がショートを上回る
重要ポイント
- •イーサリアム先物の未決済建玉は10月17日時点で305.9億ドル(1,263万ETH)となり、1日で0.42%低下。取引所別ではバイナンスが87.3億ドルで最大のシェアを占めた。
- •清算はロングに偏り、24時間でロング3,222件対ショート2,181件、直近12時間ではロング2,651件対ショート876件。0.0053近辺の正のファンディングによりロングはショートへの支払いを続けた。
- •コールがイーサリアムオプション未決済建玉の61.75%を占めた一方、24時間のプット出来高42万0,513ETHがコール出来高41万4,521ETHをわずかに上回り、短期的なフローの均衡を反映した。
- •10月30日満期を前に最大ペイン水準は取引所ごとに乖離し、Deribitとバイナンスは2,500ドル近辺、OKXは2,650ドル近辺。Deribitの12月25日満期3,200ドルコールが6万9,667ETHで最大の単一ポジションだった。
- •CMEのオプションエクスポージャーは2026年前半の50万ETH超から10月までに約5万ETHへ縮小し、機関投資家のプレゼンス低下とより大きなクリプトネイティブ先物市場が並存する構図を示した。
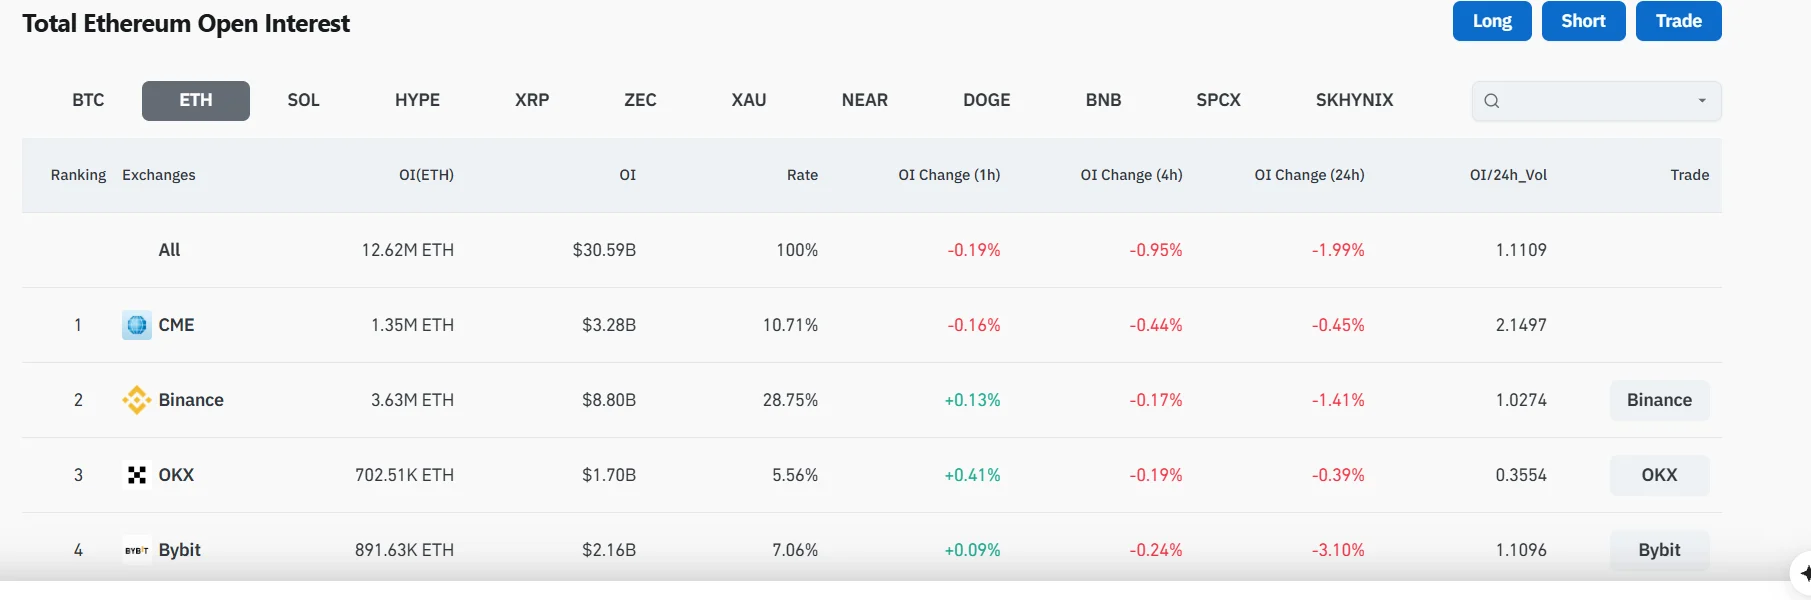
Blockonomiの報道によると、イーサリアム派生商品の先物未決済建玉は10月17日時点で305.9億ドルに達した一方、先物全体の建玉は直近24時間で0.42%低下した。全体的な見通しはまちまちだ。オプションのポジションはコールに傾いているが、24時間および12時間のいずれの期間でもロングの清算がショートを上回り、正のファンディングレートによりレバレッジを効かせたロングはショートに資金を支払い続けた。
ETHは週間で2,324ドルから2,575ドルの間で推移し、10月17日のイントラデイでは2,428ドル近辺で取引された。コールが未決済オプション契約の61.75%を占める一方、24時間のプット出来高がコールをわずかに上回った。この組み合わせは、明確な一方向的シグナルではなく、大きいながらも割れたポジションを反映している。この区別は重要だ。コールはヘッジ戦略に活用できる一方、高まったレバレッジは急激な価格変動時にポジションをより脆弱にするからだ。
先物未決済建玉、305.9億ドルから低下
未決済のイーサリアム先物は1,263万ETH、額にして305.9億ドルとなり、1日で0.42%低下した。未決済建玉は約定済み取引ではなくアクティブな契約を追跡するもので、今後の価格変動に晒され続ける資本を測定する。それ自体で市場の方向性を示すものではない。ただし、その規模は市場メカニクスにとって依然重要だ。レバレッジの効いた建玉が大きいほど、価格が急変した際に自動決済に晒されるポジションが多くなる。
公表された先物ランキングでは、バイナンスが87.3億ドル、全体の28.55%で最大のシェアを占めた。以下、MEXCが32.5億ドルで32.4億ドルのCMEをわず上回り、Hyperliquidが26.1億ドル、Bybitが21.5億ドル、Bitgetが20億ドルと続き、流動性は中央型プラットフォーム、規制された取引所、永続DEXに分散している。
取引所別の動向は一様ではなかった。MEXCは未決済建玉を6.49%増加させ、Bitgetは1.22%拡大した一方、Bitunixは11.27%、BingXは7.57%、Hyperliquidは1.70%、CMEは1.11%それぞれ減少した。選択的であり全面的ではないレバレッジ拡大のパターンだ。ドル建ての未決済建玉は、契約数量の変化が小さくてもETH価格に連動して変動しうる点は、取引所間で比較する際の留意点だ。
清算はロングに偏る
大きな全体建玉にもかかわらず、直近の清算データはショートに有利だった。市場では24時間で3,222件のロング清算に対しショート清算は2,181件だった。乖離は直近12時間でさらに拡大し、ロング2,651件に対しショート876件となった。清算自体は機械的なイベントだ。マージンが損失をカバーできなくなると取引所がレバレッジポジションを強制的に決済し、ロング清算は価格下落に伴い解消されたロングポジションを示す。0.0053近辺の正のファンディングは、ロングがポジション維持のためにショートへ支払いを続けていることを意味した。ファンディングとは、期限のない派生商品契約である無期限先物の価格を現物に連動させるために設計された、保有者間で定期的にやり取りされる支払いのことだ。
オプション残高はコールに傾くが、フローは均衡
イーサリアムオプションはコール159万ETHに対しプット98万3,689ETHを計上し、コールが未決済建玉の61.75%を占めた。ただし直近のフローはほぼ均衡していた。24時間の出来高はコール41万4,521ETH、プット42万0,513ETHだった。プット・コール出来高の比率は短期的なポジションを測る注目指標だが、蓄積されたエクスポージャーではなく新規フローを捉えるものだ。
コールに偏った残高は、すべての保有者が即時の上昇を予想している証拠にはならない。トレーダーはショートエクスポージャーのヘッジやスプレッド構築にコールを活用できる。現物近辺のプット取引も目立ち、Bybitの2,100ドルおよび2,200ドルのプットが高出来高契約の上位を占め、バイナンスとBybitでは2,500ドルのコールが活発に取引された。
Deribitの12月25日満期3,200ドルのコールが6万9,667ETHで最大の個別ポジションだった。同取引所の2,200ドルコールは5万1,016ETH、10月30日満期2,600ドルコールは3万8,043ETHを保有している。これらのポジションは複数の価格水準と満期にまたがり、単一の明確な強気見方を示すものではない。
最大ペイン水準は取引所ごとに乖離
オプションの最大ペイン水準は取引所ごとに異なっていた。10月30日満期では、Deribitとバイナンスが2,500ドルを示し、OKXは2,650ドル近辺だった。12月25日満期では、Deribitが2,200ドル、OKXが2,300ドル、バイナンスが2,500ドルを示した。最大ペインは理論上のペイアウト最小化水準であり、全体の価格目標ではない。データ時点から10月30日満期まで2週間を切る中、この取引所間の乖離は決済を迎えるオプション残高の状況を示す指標となる。
CMEオプション残高は縮小
CMEのオプションエクスポージャーは2026年前半の50万ETH超から減少し、10月までに5万ETH近辺まで縮小した。ドル建てポジションも2025年末の7,000万ドル超から1,000万ドル近辺まで低下し、イーサリアム派生商品は縮小したCMEの機関投資家向けオプションと、より大きなクリプトネイティブ先物市場との間で二分されている。
総じて、データは大きな未決済エクスポージャーとコールに傾いたオプションポジションを示す一方、直近の清算およびファンディング指標がレバレッジの効いたロングに重くのしかかっているものの、統一的な方向性シグナルは存在しないことを描いている。
出典: Blockonomi

