電動トラックは「不可能」から「不可避」へと変わった
重要ポイント
- •2025年の世界のゼロエミッション中型・大型車両販売は86%増の52万台超となり、中国が全体の約90%を占めた。
- •バッテリー電気式モデルは2025年に中国の大型トラック市場のほぼ30%に達し、大型バッテリー電気トラックの販売は約24万台と前年比2倍以上となった。
- •2024年末時点のEUの保有車両は、バッテリー電気トラックが1万5,000台超に対し水素トラックは約170台にとどまり、燃料電池に対するバッテリーの商業的優位が反映されている。
- •欧州のHVO再生ディーゼルは化石ディーゼルの約2倍の価格で取引されており、直接電動化に比べスケール化が制限されている。
- •EU規則は新型大型車両に対し2019年水準比で2030年に45%のCO2削減、2030年以降90%の削減を義務付け、ゼロエミッション・トラック販売に確定したタイムラインを設定している。
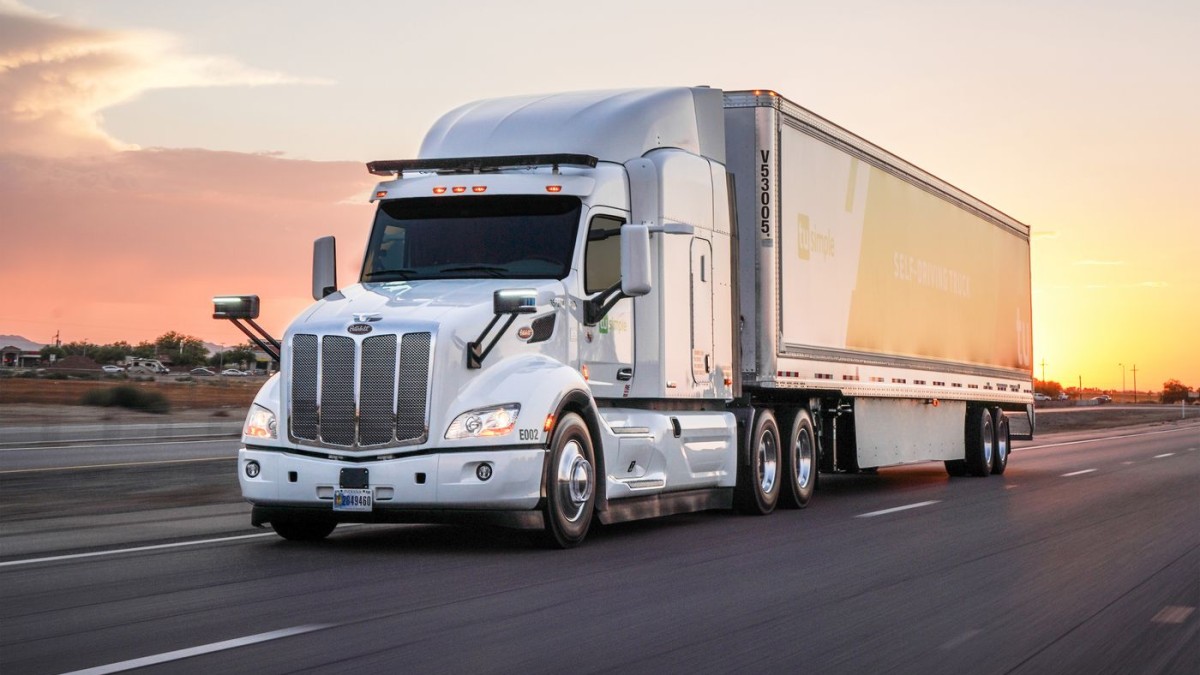
重型トラックは、バッテリーが通用しない領域だと考えられていた。
批判者たちは、電気自動車なら送迎や通勤には使えると認めつつも、長距離輸送には航続距離、急速な給油、最大積載量が必要だと主張した。バッテリーは大きすぎ、重すぎ、充電に時間がかかりすぎるとされた。路線バスなら予測可能な都市路線を電動化できても、本格的なトラック輸送にはディーゼル、水素、または再生可能液体燃料が必要だと考えられていた。
しかし市場は異なる判定を下し始めている。国際クリーン輸送評議会(ICCT)の新データによると、2025年の世界のゼロエミッション中型・大型車両の販売台数は86%増となり、52万台を超えた。中国が販売のほぼ90%を占めたが、欧州市場も加速した。ゼロエミッション・トラックは新車販売に占める割合が約2.5%から4.5%に上昇し、バスではバッテリー電気式のシェアが18.5%から24.8%に拡大した。
世界的なディーゼル車両の規模と比べれば絶対的な台数はまだ少ないが、方向性は明確だ。電動重型輸送は技術的可能性の段階を越え、商業的なスケール化の段階に入った。もはや問いは、バッテリーでトラックやバスを動かせるかどうかではなく、顧客が購入し始めている車両にインフラが追いつけるかどうかである。
中国はすでに重量と航続距離の議論に決着をつけた
中国では2025年に約45万7,300台のゼロエミッション中型・大型車両が販売された。大型バッテリー電気トラックの販売だけで約24万台に達し、1年で2倍以上となった。バッテリー電気式モデルは中国の大型トラック市場のほぼ30%を獲得した。
この拡大には、政策や購入支援、中国の極めて競争力の高いバッテリーサプライチェーンの影響も一部ある。バッテリー交換方式も、鉱山、港湾、固定輸送回廊など、標準化された運用により迅速な交換が現実的な場面で重要な役割を果たしている。
しかし、政策だけではこの規模の車両導入は説明できない。商用トラックは生産資産であり、事業者は稼働率、エネルギーコスト、メンテナンス、積載量、ダウンタイムを強く重視する。経済的に成立しない車両は、「グリーン」のラベルを貼られたからといって魅力的になるわけではない。
バッテリー価格と車両性能がこの計算を変えた。IEA(国際エネルギー機関)によると、2025年の平均バッテリー価格はさらに8%下落し、電気トラックからのバッテリー需要は2倍以上になった。リン酸鉄リチウムバッテリーはコストを下げ、耐久性を高め、ニッケルやコバルトへの依存を減らした。エネルギー密度の向上により、バッテリー重量を比例的に増やすことなく航続距離は伸びている。
中国の電気トラックは、いくつかの用途ではすでにディーゼルとの総所有コスト(TCO)で同等の水準に達している。IEAの「Global EV Outlook」によると、欧州は2030年頃までに幅広い用途で同等水準に達すると見込まれている。この閾値を一度越えれば、高い年間走行距離は障害ではなく利点となる。走行する1キロメートルごとに、より安価で効率的な電気駆動システムが、高い購入価格を回収する新たな機会を得ることになる。
燃料電池は市場での競争に敗れつつある
水素燃料電池は長らく、重型輸送にとって自然なゼロエミッション解決策として提示されてきた。慣れ親しんだ給油時間を提供し、最も大型のバッテリーパックを避けられるからだ。技術的には今も可能である。しかし商業的には、バッテリーが突き放しつつある。
2024年末時点で、EUの保有車両には1万5,000台超のバッテリー電気トラックがあったが、水素トラックはわずか約170台だった。この年、約7,500台の新しいバッテリー電気トラックが登録されたのに対し、水素モデルはわずか106台だった。バスでも差は同様に大きく、欧州委員会によれば、約6,600台のバッテリー電気バスに対し、水素バスは113台だった。2025年の欧州バス市場全体では、バッテリー電気バスが約1万1,607台、燃料電池バスが558台の登録となった。水素は一部の自治体車両で伸びているが、バッテリーは20対1を超える差で販売を上回った。
メーカーも同じ方向に票を投じている。2024年のEUでは100車種を超えるバッテリー電気トラックが販売されていたのに対し、燃料電池モデルは約20車種にとどまった。
その理由は車両価格だけではない。グリーン水素は、生産され、圧縮または液化され、輸送され、供給されたうえで、車両内で再び電気に変換されなければならない。バッテリーは電気をはるかに直接的に利用する。水素ステーションは高価であり、車両規模が小さいうちは利用率が低く、それが燃料価格を高止まりさせ、価格を下げるために必要なスケールの実現を遅らせるという悪循環にある。
燃料電池は、極端な航続距離、遠隔地での運行、極めて高い稼働率などによって充電が著しく困難なニッチな分野には残るかもしれない。しかし、立証責任は移った。水素はもはや、インフラを待つ重型輸送の勝者候補ではない。すでにスケール化しつつあるバッテリー市場に追いつこうとする、専門的な代替手段になったのだ。
再生ディーゼルは電気のようにスケールできない
バイオディーゼルと水素化植物油(HVO)には異なる利点がある。トラックを置き換えたり充電インフラを整備したりせずに、既存のディーゼル車両の排出を削減できることだ。そのため、車両の長い更新期間中は有用であり、遠隔地、レガシー用途、特殊用途では重要になり得る。
しかし再生可能燃料は、内燃機関の中心的な弱点を残している。事業者は燃料を買い続けなければならないのだ。さらに、使用済み食用油、動物性油脂、植物油、その他の持続可能なバイオマスという限られた供給をめぐって競合する。航空、海運、化学、既存の道路輸送のすべてが同じ原料を必要としている。最近の石油市場の混乱で価格差が縮小した後も、欧州のHVOは化石ディーゼルの約2倍の価格で取引されてきた。IEAは2030年までに世界のバイオ燃料利用が2倍以上になると予測しているが、それでも現在の世界の石油供給の約6%に相当するにとどまる。
電力が無限にあるわけではなく、電力網には莫大な投資が必要だ。それでも再生可能電力は、廃油の次の収穫を待つことなく毎年拡大できる。また、電気駆動システムは、バイオマスや再生可能電力を液体燃料に変換してエンジンで燃焼させるよりも、はるかに効率的にそのエネルギーを利用する。
したがって再生ディーゼルは、直接電動化が最も困難な分野こそ価値を発揮する。トラック車両全体の主要な解決策として扱えば、バッテリーが次第に実用化しつつあるセクターにおいて、希少な資源を消耗させることになるだろう。
ボトルネックは充電へ移った
多くの市場で、電気トラックの購入価格は依然として同等のディーゼル車の2〜3倍だ。最長距離の路線では積載量のペナルティが依然として問題であり、寒冷地では航続距離が縮み、長距離トラックは信頼性の低い充電器を何時間も待つわけにはいかない。これらは現実的な制約だが、それはますます駆動システムの根本的な限界ではなく、インフラの制約になりつつある。
デポ充電(拠点充電)はすでに、多くの都市内、地域、拠点往復の運行をカバーできる。長距離輸送の電動化には、物流ハブや主要輸送回廊に大出力充電器を配置し、複数のトラックに同時に給電できる電力網接続と組み合わせることが必要だ。欧州には現在1,000カ所を超えるトラック専用充電ポイントがあるが、その整備は大衆市場に必要な水準にはるかに及ばない。
電力網の許認可には数年かかることもある。車両事業者は、配電会社がデポの接続を強化するよりも速くトラックを発注できる。配置を誤った充電器は利用率が低いまま放置され、重要な貨物輸送ルートは未整備のまま残ることもある。
したがって政策の優先事項は、車両補助金を超えて進むべきだ。政府には、貨物輸送回廊の計画の調整、より迅速な電力網接続、透明な容量マップ、デポ整備への資金支援、ゼロエミッション運行に報いる予測可能な道路課金が必要である。規制も同じ方向に作用している。EUの規則では、新型大型車両に対し、2019年水準比で2030年からCO2排出を90%削減することが求められ、2030年には中間目標として45%削減が課されており、メーカーにはゼロエミッション・トラックを販売するための確定したタイムラインが与えられている。車両は到来しつつあるが、それを支えるシステムは遅れている。
重型輸送はおなじみの曲線をたどっている
電気トラックとバスが数年以内にすべてのディーゼル車を置き換えることはない。中国が現在の販売を支配し、欧州のトラックシェアはまだ5%未満、多くの新興国では信頼できる電力網と手頃な資金調達が不足している。
しかしクリーンテクノロジーは、スケールが市場を変える直前にしばしば marginal(とるに足らない)に見えるものだ。太陽光、バッテリー、電気自動車はいずれも同じ段階を経てきた。高価な実証事業が改良された製品となり、製造規模がコストを引き下げ、採用予測は繰り返し保守的すぎることが判明した。重型輸送は今、そのサイクルに入りつつある。
燃料電池と再生可能燃料は、その特性が追加コストに見合う場面で生き残るだろう。しかし大衆市場は、最もシンプルなエネルギーチェーン、すなわち電気をバッテリーに入れ、直接車輪へ伝える道をますます選びつつある。
電気トラックは、バッテリーが重すぎるから負けるはずだった。勝ち始めているのは、ディーゼルを燃やし続けるには高すぎるからだ。
Leon Stille 記(Oilprice.com)

