ECB、オフラインのデジタルユーロ決済は非公開を維持すると説明 オンライン取引は銀行が監視
重要ポイント
- •オフラインのデジタルユーロ決済では、取引記録は利用者の端末に保持され、ユーロシステムが本人情報に直接結びつけることはない。
- •オンラインのデジタルユーロ決済は金融仲介機関がアクセスでき、ECBはこれをAML順守のためだとしている。
- •ECBの調査データは、ユーロ圏の店頭決済における現金利用が2019年以降低下し、カード決済とモバイル決済が増加していることを示している。
- •ECBは保有上限と24時間以内の加盟店資金移動を計画しており、こうした上限がなければ最大€700 billionが銀行から流出し得るとしている。
- •欧州議会と理事会は法的枠組みへの投票準備を進めており、発行は法制採択後にのみ可能となる。
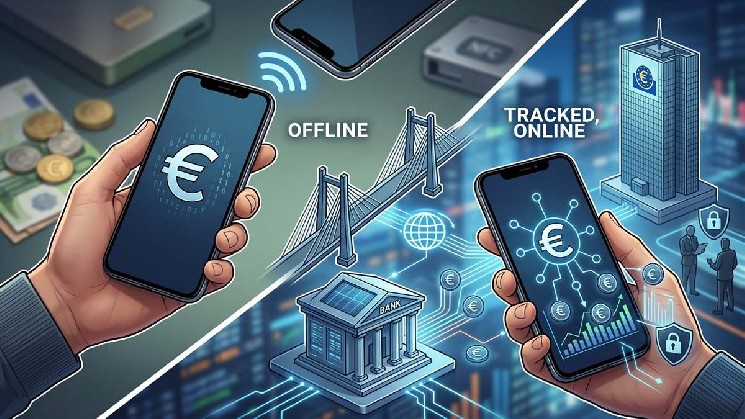
欧州中央銀行(ECB)は、オフラインで実行されるデジタルユーロ決済は現金のようなプライバシーを提供する一方、オンライン取引は商業銀行機関による直接監視の対象となることを確認した。
この発言は、ECB執行理事会のメンバーであるピエロ・チポローネ氏によって行われた。氏の説明は二層のプライバシーモデルを示しており、強い機密性はオフラインのチャネルに限定され、接続されたチャネル—現代の商業活動の大半が集中する場所—は金融仲介機関から可視化されたままとなる。
この設計は、ECB自身の調査データが示す、現金から離れつつある決済環境の中で示された。中央銀行の研究によれば、ユーロ圏の店頭取引における現金決済の比率は2019年以降着実に低下しており、一方でカード決済とモバイル決済—VisaやMastercardのような欧州外ネットワークで処理されることが多い—は増加している。欧州当局はデジタルユーロを、民間で国外主導の決済網に代わる公的な選択肢として位置づけ、決済の自律性の観点から捉えている。
オフラインのプライバシー、オンラインの可視性
オフラインの方式では、取引記録は利用者の端末内に限定され、ユーロシステムがそれらの決済に本人識別情報を直接結びつけることはない。ただし、プライバシーをオフライン環境にのみ条件づけることで、中央銀行は機密性を、ますますデジタル化する経済における周辺的な用途へと位置づけている。これは、設計上いかなる環境でも取引履歴を残さない現金とは対照的である。
接続されたチャネルでは、金融仲介機関が、マネーロンダリング対策(AML)規制順守を理由に、取引データへ全面的にアクセスできる。ECBは、発行する中央銀行へのデータ露出を抑えるためオンライン環境でゼロ知識証明に言及しているが、商業銀行に継続的なアクセスが認められていることで、日常の取引は制度的監視の範囲内にとどまる。この構造は、個人のプライバシー権を中央集権的な監督に従属させるものである。
CBDCと暗号資産の違い
この枠組みは、中央銀行デジタル通貨(CBDC)とBitcoinのような暗号資産との本質的な違いを強める。Bitcoinは、金融主権と分散化を通じて個人を力づけるために作られたのに対し、デジタルユーロは、中央集権的な管理と金融監督のための国家主導の手段として機能し、金融仲介を温存する。
ECBだけがこの方向に進んでいるわけではない。多数の中央銀行が、Chinaのe-CNYの実証実験から、BahamasのSand DollarやNigeriaのeNairaのような実運用まで、小売向けCBDCを開発または試験している。いずれも、許可不要なネットワークではなく、中央管理された基盤上で動く国家発行の手段である。
技術設計と利用者に負わされるリスク
技術設計には、オフライン運用における二重支払いを抑えるため、携帯電話内の安全なハードウェア要素が組み込まれているが、物理デバイスの紛失や破損に関する全てのリスクは利用者に転嫁される。オフライン残高は端末内にのみ存在するため、端末の紛失や破損はその資金を危険にさらす。
ブロックチェーン技術が許可不要な相互運用性を促進する自由な暗号資産市場とは異なり、デジタルユーロは従来型銀行システムを保護するための封じ込め措置を導入している。
保有上限と加盟店の資金移動ルール
ECB自身が実施したシミュレーションでは、保有上限がなければ最大€700 billionの預金が商業機関から流出し得ることが認められている。そのため、規制枠組みでは個人の保有額に厳格な上限を設け、加盟店には24時間以内に資金を移動させることを義務づける。これにより、市民が自らの資本を貯蓄し管理する自由が直接制約される。
立法上の次の段階
中央銀行デジタル通貨に伴う大規模監視リスクへの世界的な警告がある中、欧州議会と欧州連合理事会はデジタルユーロの法的枠組みへの投票準備を進めている。これは、欧州のデジタル決済システム全体における国家監督の拡大を正式化する一歩となる。発行は、その法制が採択されるまで進めることはできないとECBは述べている。

