Dollar General(DG)対Dollar Tree(DLTR):好調な決算後の両ディスカウント小売企業を比較する
重要ポイント
- •Dollar Generalの四半期既存店売上高は前年同期比3.5%増となり、2026会計年度の既存店売上高成長率予想は2.5%~2.9%に引き上げられた。
- •両社とも通期EPSガイダンスを引き上げ、Dollar Generalは7.80~8.00ドル、Dollar Treeは7.70~8.05ドルとし、関税還付の恩恵を受けた。
- •関税還付は四半期の利益率を大幅に押し上げ、Dollar Treeの粗利益率改善850ベーシスポイントのうち約680ベーシスポイントは還付によるものだった。
- •Raymond Jamesは両銘柄の目標株価を引き上げて「アウトパフォーム」評価を維持し、BernsteinはDollar Generalに「アウトパフォーム」、Dollar Treeに「マーケット・パフォーム」を維持した。
- •2026年第2四半期には両社のヘッジファンド保有数が増加し、Dollar Treeは54、Dollar Generalは53のファンドになった。
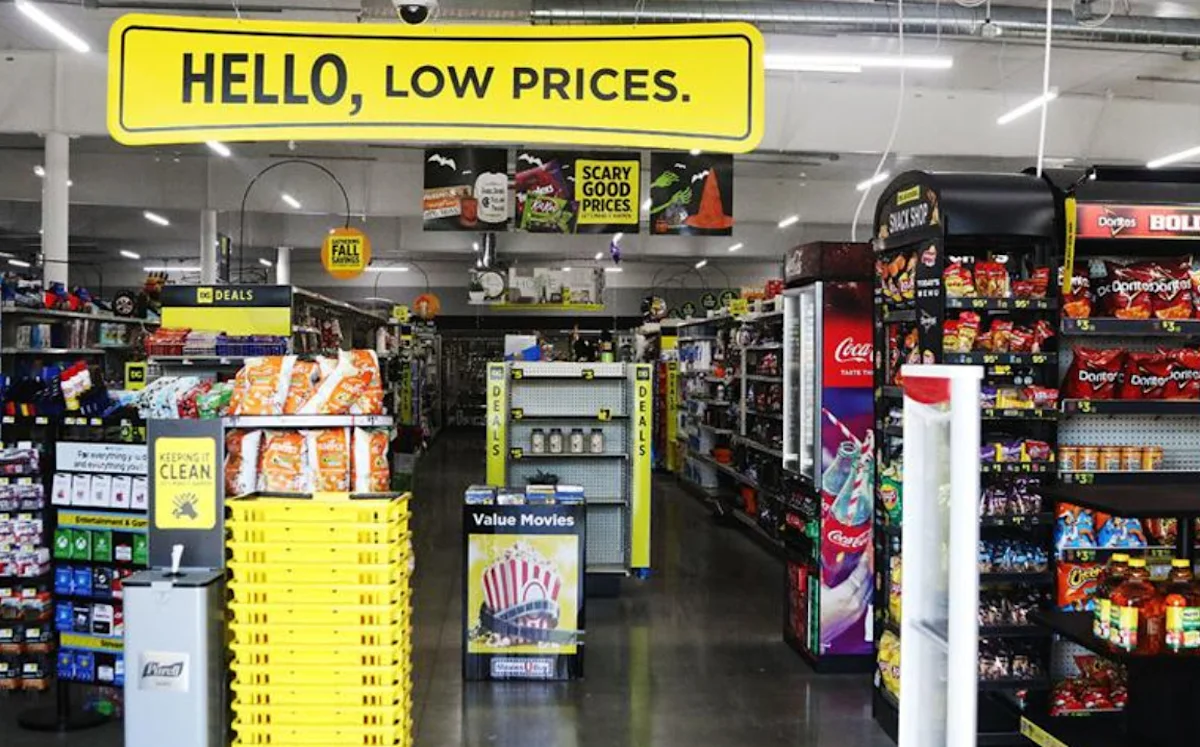
Dollar Tree, Inc.(NASDAQ:DLTR)とDollar General Corporation(NYSE:DG)は、経済的不確実性の中で低価格の必需品が引き続き消費者を店舗に呼び込んだことを受け、いずれも売上高の市場予想を上回る四半期決算を発表しました。両チェーンの好調さは、ダラー store業態にみられる歴史的な傾向、すなわち経済的圧力がかかる時期には高所得層の買い控え・格下げを含む価格重視の買い物客を引き付けやすいというパターンと一致しています。両小売企業は関税還付の恩恵も受け、これが通期利益目標の引き上げを支えました。
Dollar Generalの四半期既存店売上高は前年同期比3.5%増となり、季節商品、家庭用品、アパレルなどのカテゴリーで成長しました。同社は2026会計年度の既存店売上高成長率の予想を、従来の2.2%~2.7%から2.5%~2.9%へと引き上げました。
Dollar Generalは2026会計年度のEPSを約7.80~8.00ドルと予想しており、これには再投資後の関税還付による約25セントの利益が含まれます。Dollar Treeも通期利益予想を1株あたり7.70~8.05ドルに引き上げ、これには関税還付による約60セントの利益が織り込まれています。
強気見通し
最新の決算は、両ディスカウント小売企業の勢いが改善していることを示しています。Dollar Generalは7四半期連続で決算の市場予想を上回り、EPSはアナリスト予想を11%上回りました。関税還付による純利益25セントを除いても、利益は前年同期比で約20%増加しました。
Dollar Generalは4つの製品カテゴリーすべてで成長を記録し、非消耗品が消耗品を上回る伸びを示しました。四半期中の来店客数は2%増加し、比較基準が厳しくなる中でも棚払い漏れや破損の改善が続きました。同社は2026会計年度の主要ガイダンス指標すべての中間値を引き上げました。さらに、従来の2026会計年度ガイダンスでは自己株式の買戻しを想定していなかったのに対し、既存の承認枠のもとで最大7億ドルの自己株式買戻しを計画しています。
決算発表を受け、Raymond JamesはDollar Generalの目標株価を145ドルから150ドルに引き上げ、「アウトパフォーム」評価を維持しました。Bernstein SocGen Groupも「アウトパフォーム」評価と160ドルの目標株価を維持しました。
Dollar Treeも同様に業績改善の兆しを示し、比較可能売上高と来店客数が1年ベース・2年ベースのいずれでも改善し、四半期中に来店客数が緩やかにプラスに転じました。Raymond Jamesは同社の目標株価を140ドルから145ドルに引き上げ、「アウトパフォーム」評価を維持し、Dollar Treeの第2四半期決算は基盤的な利益の改善傾向という同社の見方を裏付けるものだと述べました。Bernstein SocGen GroupはDollar Treeの目標株価を127ドルから130ドルに引き上げましたが、「マーケット・パフォーム」評価を維持しました。
弱気見通し
好調な四半期決算とはいえ、大きな懸念は関税還付による一時的な貢献です。Dollar Generalは予想されていた関税還付の大部分を第2四半期に受け取りました。同社は下半期に再投資後の還付による実質的な利益は期待していません。還分利益を除くと、粗利益率の拡大は46ベーシスポイントにとどまり、発表値の127ベーシスポイントの伸びより大幅に小さくなります。この利益率を押し上げた利益は、同水準で続くことは期待されていません。また、Dollar Generalは、高水準の輸送・燃料コストが下半期の逆風であり続けると予想しています。
Dollar Treeも同様の懸念を抱えており、約3億8,300万ドルの関税還付を受け取り、これが今四半期の強い収益性に大きく寄与しました。粗利益率は850ベーシスポイント上昇して42.9%となりましたが、この伸びの約680ベーシスポイントは関税還付の純影響によるものです。これは、急激な利益率改善が事業の基盤的なパフォーマンスを完全に反映していないことを示しています。関税還付による一時的な利益が薄れるにつれ、Dollar Treeの利益率と利益は圧力にさらされる可能性があります。
数字が示すもの
Insider Monkeyのデータベースによると、両社へのヘッジファンドの関心は最近高まっています。Dollar Treeを保有するヘッジファンドの数は第1四半期の43から2026年第2四半期には54に増加し、Dollar Generalも2026年第1四半期の47から2026年第2四半期には53に増加しました。
バリュエーションも支援材料とみられます。Dollar Generalは予想利益率(フォワードPER)16.81倍、Dollar Treeは18.76倍で取引されており、いずれもディスカウントストア業界全体の平均フォワードPERである26倍を下回っています。
一方、空売り比率はDollar Generalに対する相対的に好意的な見方を示しています。8月14日時点で、Dollar Generalの浮動株の3.34%が空売りされているのに対し、Dollar Treeは5.03%です。
Dollar GeneralとDollar Treeはいずれも、来店客数の改善、売上成長、利益見通しの引き上げに支えられ、営業パフォーマンスの改善を示しています。関税還分の利益の大部分がすでに第2四半期に計上され、Dollar Generalが輸送・燃料コストの高止まりを警戒する中、2026会計年度下半期は直近の利益率改善のうちどれだけが持続可能かを示すことになります。今後のホリデー四半期決算は、両小売企業にとって重要なチェックポイントとなります。
