ディーゼルは原油やガソリンをなお上回る上昇、背景に広がる精製混乱
重要ポイント
- •2月27日のBrentは1バレル72.48ドル、ULSDは1ガロン2.596ドルだったが、水曜日にはそれぞれ91.62ドルと4.4523ドルに上昇した。
- •イラン戦争開始以降、Brentは26.4%上昇し、ULSDは71.5%上昇、RBOBのガソリン代替指標は56.5%上昇した。
- •BrentとULSDのスプレッドは今週前半に1バレル90ドルを超え、記事では史上初の水準だった可能性があるとしている。
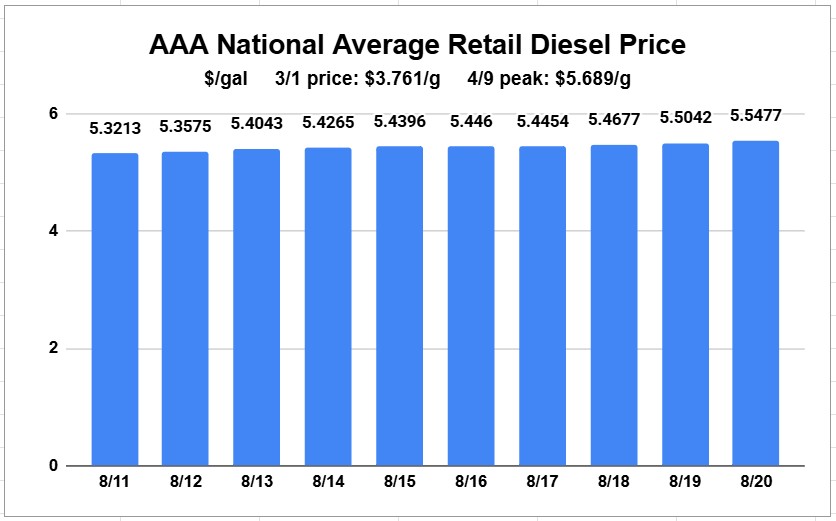
- •米国の平均小売ディーゼル価格は木曜日に1ガロン5.5477ドルとなり、4月9日の戦後高値から15セント以内だった。
- •IEAはロシアの製油所輸出が最近ほぼ半減したとし、米国の精製所は強いディーゼルマージンを取り込むため稼働率を97.2%まで引き上げている。
小売ディーゼル価格が再び上昇していることに気づくだけでなく、高い燃料費に直面する消費者は、いくつかの重要な比較を理解しておくべきだ。
2月27日、イランと米国・イスラエルの間で軍事行動が始まる前の最後の取引日、国際原油指標のBrentはCME商品取引所で1バレル72.48ドルで清算された。同じ日に、超低硫黄ディーゼル(ULSD)は1ガロン2.596ドルで清算された。
水曜日、Brentは1バレル91.62ドルで清算され、ULSDは1ガロン4.4523ドルで清算された。
計算上、戦争開始以降、Brentは26.4%上昇し、ULSDは71.5%上昇している。木曜日の清算値は1ガロン4.4803ドルだった。CMEでは、ガソリンの代替指標となる中間製品RBOBの契約価格も、イラン戦争開始以降56.5%上昇していた。これはBrentの上昇幅を大きく上回るが、ディーゼルには届かない。
原油とディーゼルの間の大きな乖離が燃料価格に広く注目を集めている。原油価格がゆっくり上昇するか、あるいは下落しているという報告を耳にしながら、自社の燃料費は明確に上がり続けていることに、フリートが不満を募らせているためでもある。ディーゼルは、ディーゼルよりはるかに多くの人が消費するガソリンからも注目を奪いつつあり、通常はメディア、政治家、一般消費者の関心を最も集めるガソリンの存在感を薄めている。
この変化は、Axiosの最近の記事タイトル「Diesel desperation is mounting.」にも表れている。
高騰するディーゼル市場と、それがより広いエネルギー情勢に何を意味するのかについて、ジェフリー・カリーほど一貫して発言している人物はいない。彼はゴールドマン・サックスの元コモディティ責任者で、現在は複数の事業に関わっている。今週CNBCに出演するなど多数のテレビ出演を行っており、その中で原油価格と製品価格の乖離は歴史的だと述べた。
「原油を消費するのは精製所だけだ」と彼は述べた。「地球上のそれ以外のすべての人にとって重要なのは製品価格だ。」
カリーによれば、歴史的に製品価格と原油価格のスプレッドは「比較的安定」していた。しかし、Brentが1バレル約87ドルで取引されていた日に、欧州取引のディーゼルは1バレル約170ドルだったと指摘した。
「原油は製品価格のおよそ半分だ」とカリーは述べた。「つまり、原油と製品のスプレッドが比較的安定した一定の関係にあると仮定してきた経済モデルは、ことごとく外れていた。」
巨大な乖離
現在の乖離を測る方法は複数ある。クラックスプレッドは、原油1バレルと、それを精製して得られる製品との差額を示す指標だ。
ディーゼルの強さを示す簡単な方法は、CMEのULSDの2限月価格と1限月Brent価格を比較することだ。BrentはULSDに精製できるためである。
2月27日、イラン戦争が始まる前の最終取引日に、そのスプレッドは1バレル約36.55ドルだった。今週の最初の2日間には、戦争開始以降初めて、そしておそらく史上初めて1バレル90ドルを超えた。その日、原油は1バレル91ドルで清算され、原油がULSDの価値のおよそ半分であるというカリーの指摘を裏付けた。スプレッドはその後、水曜日に90ドルをわずかに下回った。
実際の給油所では、AAAが毎日集計する米国平均小売ディーゼル価格は木曜日に1ガロン5.5477ドルだった。これは4月9日に付けた戦後高値5.5689ドルから15セント以内であり、最新の小売価格上昇局面が始まった8月10日より25セント超高い。
では、なぜイラン戦争開始以降、ディーゼルは原油やガソリンよりも、あらゆる強気要因に対して強く反応してきたのか。理由は多岐にわたり、供給障害と精製所の動きの両方にまたがっている。
ロシアでの減産
中東とホルムズ海峡に注目が集まる中、ウクライナによるロシアの精製インフラへの攻撃の影響は、当初それほど注目されていなかった。この精製インフラは、本来ディーゼルの高い歩留まりを生み出すよう設計されている。だが、その状況は変わった。
国際エネルギー機関(IEA)は7月の月次報告で、ドローン攻撃の影響の一部を詳述した。それ以降、ディーゼル市場の観点から状況はさらに悪化している。
「貿易データは、ロシアの製油所に対するウクライナ軍の攻撃激化を受け、ここ数週間で輸出がほぼ半減したことを示している」とIEAは述べた。
IEAは7月、攻撃の影響でロシアの精製稼働量が前年同期比で日量160万バレル減少したと推計した。
「ロシアの貯蔵施設とインフラへの攻撃とあいまって、この製品供給減少は広範な国内燃料不足を引き起こし、一時的なディーゼル輸出禁止につながったと報告されている」とIEAは述べた。
より最近では、エネルギー調査・コンサルティング会社RBN Energyが、ロシアの原油精製稼働が昨年の1日500万バレル超から7月には約380万バレルに落ち込み、25年ぶりの低水準になったと推計した。
米国の精製業者の反応
米国の精製業者は、このスプレッドを取り込もうと急いでいる。米エネルギー情報局(EIA)が週次で公表する精製所稼働率は、4月末以降90%を下回っておらず、6月第1週以降は一貫して95%を上回っている。最新の週次報告では稼働率は97.2%だった。
「市場シグナルには常に反応する。ディーゼルのクラックスプレッドが強いなら、最大限に生産する」と、Novi Labsの精製燃料担当マネージングディレクター、ジョン・オアーズ氏はFreightWavesの取材に語った。
ウォール街はこの市場環境を受け、独立系精製業者の株価上昇を後押ししている。たとえばValero(NYSE: VLO)は木曜日に352.33ドルとなり、再び52週高値を更新した。1年前は138ドルを下回っていた。
オアーズ氏は、電気自動車の普及によりガソリン需要が軟化していることもあり、精製業者は長期的にディーゼルをより多く生産する投資を計画していると述べた。この変化は米国では鈍化しているが、世界の他地域ではなお強い。それでも、そうした変化が実を結ぶには時間がかかる。
「世界の新しい製油所は、一般的にディーゼルや留出油寄りだ」と彼は述べた。
また、この長期間にわたる高稼働が、一部のプラントを大きな故障に追い込むのではないかという懸念も出ている。米国の業界は好況時であっても、この時期は90%超で運転する傾向があるが、これほど高く、これほど長くは続けない。
製油所の減少と供給逼迫
米エネルギー情報局は今年初め、米国が昨年に製油能力を約日量25万バレル失ったと報告した。2025年には主要製油所が2カ所閉鎖され、1カ所はヒューストン、もう1カ所はカリフォルニアだった。
しかし石油市場は世界市場であるため、世界のどこかで停止が起きれば、それが恒久的なものでも、戦争の影響によるものでも、米国市場に波及しうる。
IEAの最新報告によると、世界の製油所投入量は前年同期比で約500万バレル/日少ない8,090万バレル/日だった。世界の石油需要は1億バレル/日を超えるが、そのすべてが精製品になるわけではない。たとえば、この1億という数字にはプロパンなどの天然ガス液も含まれる。それでも、製油所稼働の500万バレル/日の減少は大きい。
中東の製油所も被弾
オアーズ氏は、中東では「3つか4つ」の製油所がイランの攻撃で損傷し、その地域の精製能力が低下したと述べた。バーレーンの1日38万バレルの製油所は戦争初期に被弾し、同氏は「完全に機能停止している」と語った。
彼はまた、重要な不明点として、イランの精製能力に対する戦争の影響がどうなっているかは把握が難しいと指摘した。
原油の品質も重要
軍事衝突の影響を受けている中東やロシアの原油は重質であり、たとえば西アフリカ産や米国のパーミアン盆地産の原油よりもディーゼルを多く生産する傾向がある。
在庫逼迫
最新のEIA週次報告では、米国のジェット燃料以外の留出油在庫総量が、この時期としては通常水準を大きく下回っている。これには暖房油などが含まれるが、一般にディーゼル比率は90%未満である。
カリー氏はMario NawfalとのXでのインタビューで、在庫の乖離がクラックスプレッド急拡大の重要な理由だと述べた。
製品市場は、彼が「現在、世界中で起きている回転するボトルネック」に対処している。一方、原油市場は米戦略石油備蓄(SPR)などの戦略備蓄放出によって下押しされてきた。製品には戦略在庫がない。
こうした備蓄放出は市場に「猶予」を与え、4月初めに停戦が発効した際に湾岸から供給が急増したことも支えになった。製品にはそのような供給注入はなかったとカリー氏は述べた。
「そして、品目側で始まった不足が原油へ移り始めるまで、あとは時間の問題だ。これがごく近い将来に終わる兆しはない」と彼は語った。

