暗号資産の年別リターン統計:ビットコイン、イーサリアムと主要資産の比較
重要ポイント
- •2018年から2025年にかけて、主要な暗号資産は従来資産が到達できなかった暦年のリターンを生み出した。イーサリアムの2021年の436%、ソラナの2023年の889%、ビットコインの2020年の約270%などがその例である。
- •同じ資産は深刻なドローダウンにも見舞われた。ビットコインは2022年に約62%を失い、イーサリアムは2018年に80%超下落し、ソラナは2022年に約93.8%下落した。
- •従来市場の変動ははるかに小さかった。S&P 500の最悪の暦年は2022年の約18%の損失で、ナスダック100の最大の年間下落は約32%だった。
- •2018年から2025年の全期間でリターンを複利計算すると、ビットコインが依然首位だったが、イーサリアムはナスダック100をわずかに下回り、暗号資産と従来資産の差は単年の最良の数字が示唆するよりもはるかに小さいことが判明した。
- •2026年には主導権が逆転し、10月11日時点でビットコインは約4%から5%下落、S&P 500は10月2日までに約13.8%のリターン、金は9月30日までに約4.4%下落した。
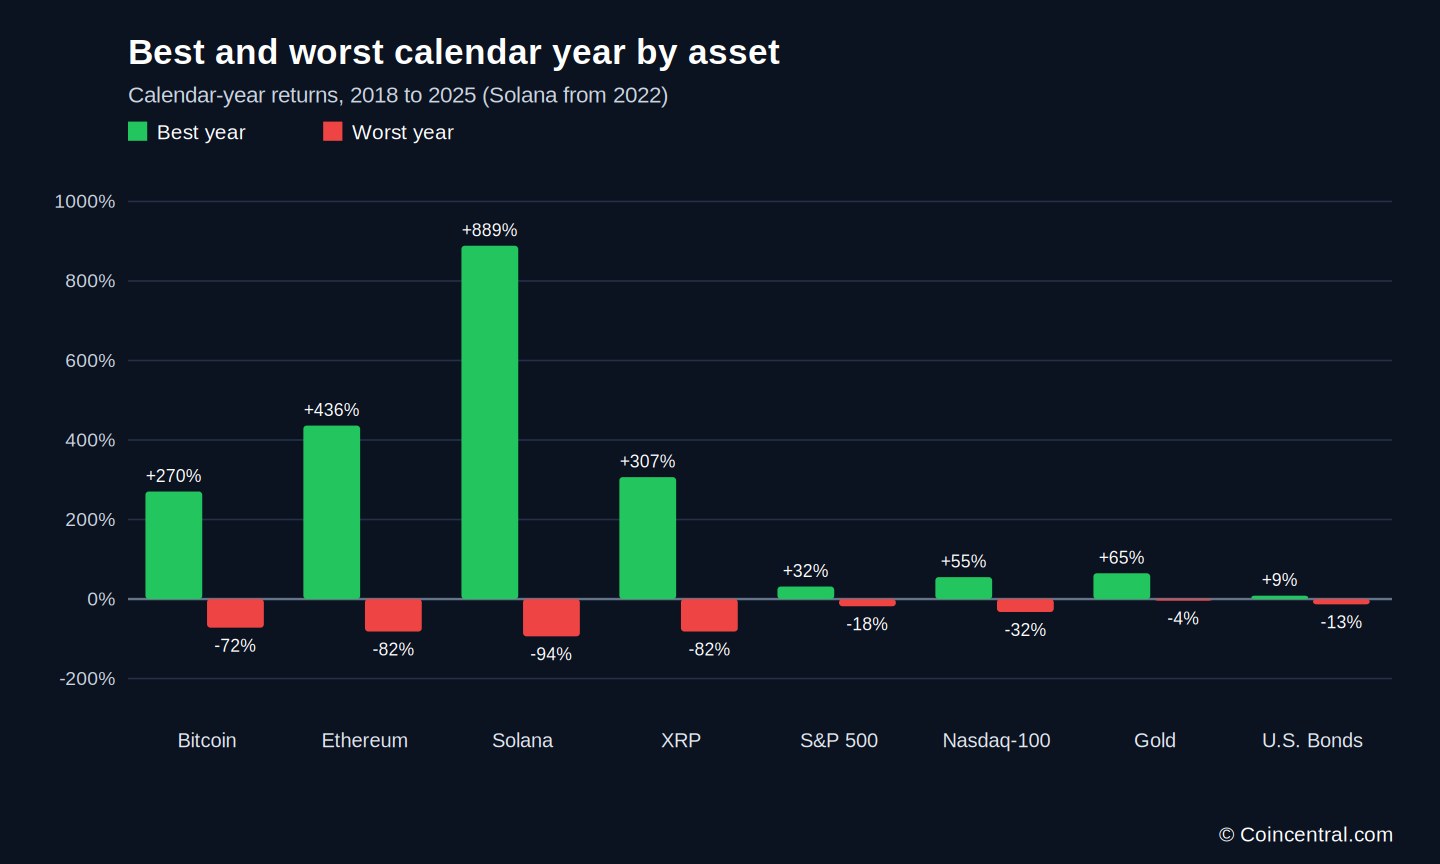
暗号資産は過去10年間で最も高い投資リターンを生み出してきた。同時に、最も大きな損失も生み出してきた。ビットコインは100%を超える上昇を記録した暦年を複数回迎え、イーサリアムは別々の2年間で5倍以上に上昇した。ソラナは2023年に約900%上昇し、XRPは2024年に250%超上昇した。
損失も同様に深刻だった。ビットコインは2018年と2022年の両方で60%超下落し、イーサリアムは2018年に80%超下落、ソラナは2022年に90%超下落した。
従来資産は大きく異なる様相を呈した。S&P 500の2018年から2025年までの間で最悪の暦年は2022年の約18%の損失だった。金はその年ほぼ横ばいで終え、米国債は約13%下落した。
本レポートは、ビットコイン、イーサリアム、ソラナ、XRPをS&P 500、ナスダック100、金、米国債と比較し、データが公正な比較を可能にする限りにおいて暦年リターンを用いる。
暗号資産と従来資産:年間リターンの概観
以下の表は、暗号資産のリターンと従来市場のリターンの差を示している。各数値は暦年リターンである。
*米国債はiシェアーズ・コア 米国債券 ETFおよびブルームバーグ米国総合債券ベンチマークで表す。暗号資産の数値はCurvoの履歴データセットに基づく。終値の確定時刻、取引所価格、手法の違いにより、バイダー間で正確なリターンは若干異なる場合がある。
要点は明白だ。暗号資産は上昇も下落も増幅する。
従来市場が1年で数百%のリターンを記録することは稀だ。同様に、1年で60%から90%を失うことも稀である。
ビットコインの年別リターン
ビットコインは本レポートが扱う主要な流動性資産の中で最も強い長期パフォーマンスを示してきた。市場の成長に伴い、リターンの振れ幅は小さくなっている。
ビットコインは2017年のバブルが崩壊した2018年に約72%下落し、2019年に約98%反発、2020年には約270%上昇した。機関投資家の関心が高まり、世界的な金融環境が非常に緩和されていた年だった。2021年にはさらに73%上昇したが、その後、再び暗号の冬が訪れた。
2022年には、金融引き締めと業界全体の破綻が重なった。Terra/Luna、Three Arrows Capital、Celsius、そして最終的にFTXが相次いで崩壊した。ビットコインはその年約62%を失った。この年は、暗号資産がより広範な市場のストレスといかに密接に連動しうるかを示した。株式と債券も下落したが、その幅ははるかに小さかった。
反転は急激だった。Curvoのデータによると、ビットコインは2023年に約147%、2024年に約135%のリターンを記録した。2024年には米国の現物ビットコインETFが上場し、4度目の半減期が起きた。
データセットによって年間数値は若干異なる。暗号資産は24時間取引されるため、公式の終値は単一には存在しない。
ビットコインは2025年に弱含んだ。CoinGlassによると、2025年10月に126,000ドルを超える史上最高値を記録した後、反転して年末は約17%下落して終えた。
1兆ドル規模の機関投資資産となっても、ビットコインは低ボラティリティの価値保存手段としては機能してこなかった。非常に大きな上昇と非常に大きな下落を生み出しうるハイベータの投資対象であり続けている。
イーサリアムの年別リターン
イーサリアムの年間リターンはビットコインよりもさらに不安定だった。ETHは2018年に約81.5%下落し、2019年はほぼ横ばいだったが、2020年と2021年の強気相場で急騰し、2020年に約423%、2021年に約436%上昇した。
2020年初頭に保有していた10,000ドル分のETHは、取引コストや税引き前で、2021年末までに250,000ドル大きく超える水準に成長していたはずだ。同期間において、主要な株式・債券・商品指数はこれに遠く及ばなかった。
そのボラティリティには代償があった。ETHは2022年に約65.5%下落し、2023年に約86%、2024年に55%回復した後、2025年に約21.5%下落した。
Curvoは2017年8月から2026年7月までの2資産を比較した。ビットコインはこの期間、年約34%の成長に対し、イーサリアムは約20%だった。イーサリアムの年率換算標準偏差は約95%で、ビットコインの73%を上回った。イーサリアムは時にビットコイン以上の上振れを提供してきたが、投資家はより高いボラティリティという代償を払ってきた。
ソラナが示す暗号資産投資の極端さ
ソラナは、あらゆる資産の中でも暗号資産の極端さをはっきりと示している。SOLは2022年の弱気相場で最大の敗者のひとつであり、暦年で約93.8%下落した。93.8%の損失を被った10,000ドルの投資は約620ドルに縮小し、元に戻すには途方もない上昇が必要となる。
ソラナはそれを成し遂げた。SOLは2023年に約889%、2024年にさらに98%上昇し、2025年にはCurvoデータで約42%下落した。
損失の数学は不均等だ。50%の損失からの回復には100%の上昇が必要で、90%の損失からの回復には900%の上昇が必要である。したがって、ソラナの2023年の約900%近いリターンは絶対額では大きかったが、その多くは前年の回復分だった。
Curvoによれば、ソラナの標準偏差は2021年末から2026年にかけて110%超で、同期間のビットコインのすでに高い水準の約2倍である。
XRPの年別リターン
XRPは、1つのコインがビットコインといかに鋭く乖離しうるかを示している。2018年に約82%、2019年にさらに44%下落し、2020年は約4%と小幅なリターンだったが、2021年に300%超上昇し、2022年に約57%下落した。2023年には約77%上昇、2024年には約259%急騰し、2025年にはCurvoデータで約22%下落した。
これらの数字は、「暗号資産のリターン」を一括りに語ることがいかに誤解を招くかを物語っている。ビットコイン、イーサリアム、ソラナ、XRPはしばしば同じ方向に動くが、年間リターンは数百ポイントの差が生じうる。1つのコインのみを保有していた投資家は、別のコインを保有していた投資家とまったく異なる結果を得ていた可能性がある。コインの選択は、暗号資産を保有するかどうかの選択と同じほど重要だったのだ。
暗号資産 vs S&P 500
米国株との対比は際立っている。2018年から2025年にかけて、S&P 500は-4.4%、31.5%、18.4%、28.7%、-18.1%、26.3%、25.0%、17.9%のリターンを記録した。これらは配当込みのトータルリターンである。
8年間でS&P500はマイナスの年が2回、ビットコインは3回だった。しかし、ビットコインのプラスの年ははるかに大きかった。2020年、ビットコインは約270%上昇した一方、S&P 500は約18%上昇した。2023年、ビットコインは約147%上昇し、S&P 500は約26%上昇した。
株式は単年での上振れがはるかに小さいが、複利での積み増しはより安定していた。株式投資家が忍耐を試されるようなドローダウンに直面することは稀であり、その安定性こそが、株式が多くのポートフォリオの基盤であり続ける大きな理由である。
ビットコイン vs ナスダック100
テック株もグロース資産であるため、ナスダック100はより近い比較対象となる。指数は2018年に約0%、2019年から2021年にかけて39.5%、48.9%、27.5%のリターンを記録した。2022年に32.4%の損失を被った後、2023年に55.1%、2024年に25.9%、2025年に21.0%上昇した。
Nasdaqによると、2007年末から2025年末までにナスダック100はトータルで1,342%のリターンを記録し、S&P 500は560%だった。年率換算では、ナスダック100が約16%、S&P 500が約11%である。
それでもなお、これらの上昇は暗号資産の強気相場と比べると控えめに見える。イーサリアムの2020年の423%の上昇は、ナスダック100の48.9%の8倍以上だった。ソラナの2023年の889%の上昇は、同指数の55%の約16倍だった。
損失も小さかった。ナスダック100の2022年の32%の下落は、ビットコインとイーサリアムの下落の約半分、ソラナの約3分の1だった。テック株には実際のリスクがあることが2022年に示された。暗号資産は単にそれをはるかに多く抱えていたのだ。
暗号資産 vs 金
金はほぼ正反対の特性を持つ。2018年から2025年までの年間リターンは約-1.6%、18.3%、24.8%、-3.7%、-0.4%、12.8%、27.0%、約65%だった。世界ゴールド協議会は、LBMAベンチマークを用いると2025年の上昇は約67%としている。価格データセット間の小さな差がこの開きを説明している。
同協議会は2025年を数十年規模で見ても記録的な年と位置づけ、金はこの年に53回のPMベンチマークの最高値を更新した。
長期的に見ると、金のリターンは主要な暗号資産をはるかに下回り、ボラティリティもはるかに低い。世界ゴールド協議会は、金は1971年以来、年約9%のリターンを記録してきたと推計している。これは長期の株式リターンに近く、同期間の債券を上回る。
両資産の動き方も異なる。暗号資産は流動性、リスク選好、投機的需要が強いときに好調となる傾向がある。一方、金は金融危機、地政学的緊張、通貨や政府債務への信認低下の際に好調となりうる。両者とも時に従来通貨の代替と呼ばれる、投資家が異なる目的で使い分けるのはそのためだ。
暗号資産 vs 債券
債券はさらに大きな対比を提供する。ここでは投資適格米国債の代理としてiシェアーズ・コア 米国債券 ETFを使用した。2018年から2025年までの年間リターンは-0.05%、8.68%、7.43%、-1.67%、-13.06%、5.58%、1.37%、7.19%だった。
BlackRockによると、ブルームバーグ米国総合債券指数は2025年に約7.3%のリターンを記録し、2025年12月時点の10年年率換算リターンは約2.0%だった。
異例の年は2022年だった。連邦準備制度理事会(FRB)の急速な利上げにより、債券と株式が同時に下落した。債券ETFは約13%を失った。債券基準では大きな下落だが、暗号資産の損失ははるかに大きかった。暗号資産はリスクスペクトラムの最果てに位置していたのだ。
10,000ドルで何ができたか
パーセンテージのリターンは、ドルに換算するとより実感がわく。好調な暦年の前に10,000ドルを投資していた場合を考えてみよう。逆もまた然りだ。94%の下落は10,000ドルを約600ドルに減らす。
だからこそ、最高のリターンだけでは投資比較の weak な指標となる。経路は結果と同じくらい重要であり、実際の投資家はさらに取引コストと税金に直面し、これらの数字は低減される。
複利が変える見方
数年にわたって見渡すことは、単一の強気相場を切り取るよりもバランスの取れた見方をもたらす。以下の数値は、2018年から2025年までの年間リターンを複利計算したものである。
これらの数値はあくまで例示である。実際のリターンはデータソース、終値の確定方法、手数料、投資手段によって異なる。
ビットコインは2度の大きな弱気相場を経ても、全期間を通じて首位を維持した。イーサリアムは2020年と2021年の巨大な上昇にもかかわらず、ナスダック100をわずかに下回って終えた。暗号資産と従来資産の差は、最良の単年が示唆するよりもはるかに小さい。
データはまた、巨大な損失を避けることがなぜ重要かも示している。90%の下落の後は、非常に大きな上昇であっても、その多くは回復にすぎない。
暗号資産の4年サイクル
ビットコインのリターンはしばしば4年ごとの半減期サイクルと結び付けられる。半減期はマイナーに支払われるブロック報酬を半減させるもので、約4年ごとに起こる。過去の半減期は大きな市場サイクルと重なってきた。2016年の半減期の後には2017年の強気相場、2020年の半減期の後には2020年から2021年の強気相場が続いた2024年の半減期には再び大きなビットコインの拡大が伴った。
しかし、半減期サイクルは保証された法則ではない。ビットコインは現在、以前のサイクルではほとんど存在しなかった要因によって形作られている。それには以下が含まれる。
現物ビットコインETF
機関系資産運用会社
企業のビットコイン財務(トレジャリー)
オプションおよび先物市場
グローバルな金融政策
規制
ステーブルコインの流動性
機関投資家のアービトラージ
CoinGlassは、2025年までにビットコインがハイベータで流動性に敏感なリスク資産として振る舞うようになり、従来の金融環境と乖離しなくなったと述べている。4年サイクルのみに依存する投資家は、現在市場を動かしている他の力を見逃す可能性がある。
ボラティリティの重要性
リターンの数字だけでは誤解を招きかねない。ボラティリティは道のりの凸凹さを示すものだ。
Curvoは、2026年までの年率換算ボラティリティをビットコインで約73%、イーサリアムで約95%と推計している。より短期間では、ソラナのボラティリティは110%を超えた。
Nasdaqによると、2007年末から2025年の間のボラティリティは、ナスダック100で約22.9%、S&P 500で約20.1%だった。測定期間は資産ごとに異なるため、この比較は目安であり厳密な一致ではない。
暗号資産投資家は株式投資家の数倍の年間ボラティリティに直面してきた。それが、暗号資産がはるかに大きなリターンを提供しうる一方で、すべてのポートフォリオに適しているわけではない理由を説明している。
高いボラティリティは行動にも影響する。大きな変動は投資家を安値圏での売却や高値圏での購入へと駆り立て、実質的な結果を表向きのリターンよりも悪化させうる。
2026年のこれまでのリターン
今年もまた、主導権がいかに素早く入れ替わりうるかを示している。ビットコインは2025年10月の126,000ドル超の史上最高値を経て2026年を迎えたが、その後苦戦した。2026年10月11日時点で、年間で約4%から5%の下落となり、80,000ドル台前半で取引されていた。
S&P 500は10月2日時点で配当込みのトータルリターン約13.8%を記録した。
金は2026年を強くスタートし、一時的に1オンス5,400ドルから5,500ドルを超えて取引されたが、その後急反転した。世界ゴールド協議会によると、9月30日時点で米ドル建てで年間約4.4%の下落となった。米国債も利回り上昇の中で苦戦し、iシェアーズ・コア 米国債券 ETFの直近データは年初来マイナのリターンを示している。
前年の首位の資産が翌年も首位を維持する保証はほとんどない。金は2025年に記録的な成績を収めたが、2026年後半にはマイナスとなった。ビットコインは2023年と2024年に巨大なリターンを記録した後、失速した。米国株はより安定した上昇を続けてきた。
最も良いリターンを生み出した資産は?
答えは測定期間によって異なる。最大の上振れを求めるなら、暗号資産がリードする。この比較における従来資産には、イーサリアムの2021年の436%、XRPの2021年の307%、ソラナの2023年の889%、ビットコインの複数の3桁の年には及ばない。
安定性という点では、株式がより優勢に見える。S&P 500は2018年から2025年の8年間のうち6年でプラスのトータルリターンを記録し、80%から90%の年間暴落に近づいたことも一度もない。金は長期的には最高の暗号資産を下回ったが、分散をもたらし、記録的な2025年を記録した。債券のリターンは最小だったが、異なる役割を果たしている。その役割は収入、資本の保全、分散であり、最大化された成長ではない。
期間の選択は非常に重要だ。2020年と2021年だけを見た投資家は、暗号資産が他のすべてをはるかにリードしていると見るだろう。2022年だけを見た投資家は、その逆を見るだろう。
結論
暗号資産の歴史的リターンは驚異的だ。ビットコイン、イーサリアム、主要アルトコインは、従来市場がほとんど到達できない暦年の上昇を生み出してきた。
しかし、それらのリターンはリスクから切り離すことはできない。ビットコインは弱気相場で繰り返し60%超を失い、イーサリアムは80%超下落し、ソラナは1年で90%超を失った。
株式は中間に位置する。S&P 500とナスダック100は、はるかに低いボラティリティと浅いドローダウンで長期的に富を築いてきた。金はより低いが、より防御的なリターンを提供してきた。債券は収入と安定性を提供してきた。
主要な教訓は、暗号資産がより良いパフォーマンスを示すということではない。異なる資産が異なる方法でリターンを稼いでいるということだ。暗号資産は最大の上振れと最大の下落を提供した。株式はより安定した複利を提供した。金は分散と危機時の保護を提供し、債券は安定性と収入を提供した。
投資家にとっての本当の問いは、どの資産が最高の年を過ごしたかではなく、より高い長期リターンを追求する上で、どれほどのボラティリティとドローダウンを受け入れられるかである。
過去のリターンは将来の結果を予測するものではない。各資産の年間数値は、開始日終了日、データソースに依存する。
出典
Curvo: Bitcoin vs Ethereum historical performance 。2026年までの年間BTCおよびETHリターン、累積パフォーマンス、ボラティリティ、シャープレシオの比較。
Curvo: Bitcoin vs Solana 。ビットコインとソラナの歴史的な年間リターンとボラティリティ。
Curvo: XRP historical performance comparison 。XRPの年間リターンと長期リスク統計。
Slickcharts: S&P 500 total returns by year 。配当込みの歴史的な年間トータルリターン。
Nasdaq Global Indexes: Nasdaq-100 vs S&P 500 performance research 。年間リターンおよびS&P 500との長期比較。
Nasdaq: 2025 Nasdaq-100 reconstitution and performance highlights 。2025年の指数の21%のトータルリターンおよび長期パフォーマンス統計。
World Gold Council: Gold returns 。歴史的および現在の金リターン比較ツール。
World Gold Council: Gold market commentary, December 2025 。金の記録的な2025年のパフォーマンスと年末価格。
World Gold Council: Gold as a strategic asset 2026 。長期的な金のリターンと株式、債券、商品との比較。
World Gold Council: Gold market commentary, September 2026 。現在の金価格と9月までの2026年の年初来リターン。
iShares: U.S. Aggregate Bond Index Fund prospectus 。暦年の債券リターンおよびブルームバーグ米国総合債券指数のパフォーマンス。
iShares: Core U.S. Aggregate Bond ETF 。AGG債券市場の代理指標の歴史的な暦年リターン。
CoinGlass: Bitcoin historical price data 。ビットコインの歴史的価格、史上最高値、市場パフォーマンスデータ。
CoinGlass: 2025 crypto derivatives market annual report 。ビットコイン、ETH、SOL、機関投資家の参加、およびグローバル流動性とビットコインの関連に関する研究。
StatMuse: Historical gold returns 。2025年までの暦年の米ドル建て金価格リターン系列。
本記事「Crypto Returns by Year Statistics: Bitcoin, Ethereum and Major Assets」は CoinCentral に最初に掲載されました。

