暗号資産破綻統計2026:取引所の破綻、投資家の損失とリスク要因
重要ポイント
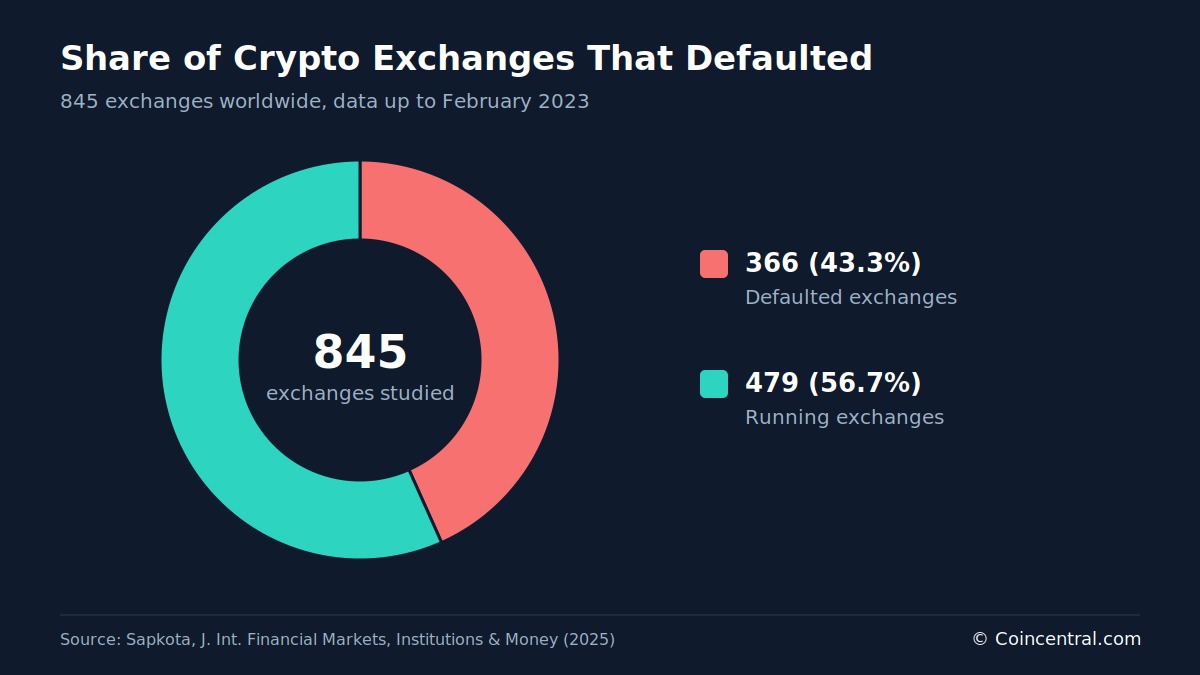
- •845の暗号資産取引所を対象とした研究では、366取引所(43.3%)が2023年2月までに債務不履行と分類され、伝統的な株式市場の年間破産率約1%を大きく上回った。
- •BISは、2022年中に1兆8,000億ドルを超える暗号資産の時価総額が消失したと推計しており、そのうちTerraUSDとFTXの破綻が約6,500億ドルを占めた。
- •BISのアプリ利用データは、ほとんどの新規ユーザーが価格上昇後に参入したことを示唆しており、その買付前提の下では、投資家の中央値は2022年12月までに投入した900ドルのうち431ドルを失っていたことになる。
- •運営中の取引所の平均存在期間は5.6年で、破綻した取引所の3.0年に対し、より長い運営履歴、より多くの上場コイン、認証がデフォルトオッズの低下と関連していた。
- •ある概要レポートは、2021年以降に上場された約700万のトークンのうち370万が破綻した、すなわち52.7%の破綻率としているが、同レポートは手法を開示していない。
暗号資産業界の破綻は、取引所、トークン、個人投資家に影響を及ぼしてきた。本記事では、破綻の頻度、損失の規模、破綻に関連する要因について、3件の研究論文と1件の概要レポートの調査結果をまとめる。
これらの情報源は、取引所の債務不履行、暗号資産の時価総額の損失、個人投資家の取引結果、破綻しそうな取引所を特定するためのモデルを検証している。それぞれの期間、手法、定義が異なるため、数値を合算してはならない。各セクションは、特定された出典の研究またはレポートを反映している。読者にとって、この記録は暗号資産特有のリスクを物語っている。多くの取引所が顧客資産を直接保管しており、プラットフォームが破綻すればユーザーは資金にアクセスできなくなり得る。以下のセクションで詳述する。
取引所と暗号資産の破綻率
Niranjan Sapkotaによる研究は、2023年2月までに入手可能なデータを用いて、世界中の845の暗号資産取引所を調査した。366の取引所が債務不履行、479が依然として運営中と分類され、サンプルの43.3%が破綻していたことになる。
この研究において、債務不履行とは、取引所が運営を停止した、財務難に陥った、または破産宣告を受けたことを意味する。データはCoinmarketcap.com、Cryptowisser.com、Coingecko.comから収集された。
Sapkotaは、かつて世界最大のビットコイン取引所であったMt. Goxが2014年に破綻して以来、約60の暗号資産取引所が債務不履行を経験したと記している。原因には詐欺、サイバー攻撃、政府の規制が含まれる。比較として、伝統的な株式市場に上場する企業では破産ははるかに稀であった。この研究は、NYSE-AMEX上場企業の1%未満、NASDAQ上場企業でもわずか1%強が特定の年に破産するとする研究を引用している。
別の指標は、上場されている取引所のうちどれだけが非アクティブである可能性があるかを示している。2023年4月時点で、CoinMarketCapは609の取引所を掲載していたが、直近24時間で少なくとも1ドルの取引を記録していたのは237のみだった。
暗号資産プロジェクトも高い破綻率を示した。Sapkotaが引用した2020年の研究は、詐欺、ハッキング、事業の失敗により、2014年から2018年の間に約60%の暗号資産が債務不履行に陥ったとしている。
研究は、暗号資産のサンプルには債務不履行と存続する取引所がほぼ同数含まれていたと指摘している。これは、破産企業が観測値の約1%を占めるためモデル化がより困難な株式市場のデータセットとは異なる。暗号資産のサンプルは比較的バランスが取れていたため、研究者はデータバランシング手法を使用する必要がなかった。
2022年の時価総額の喪失
国際決済銀行(BIS、加盟中央銀行が所有するバーゼル拠点の機関)は、2023年2月に公表したBIS Bulletin No. 69で2022年の暗号資産暴落を検証した。暗号資産の価格は2021年11月にピークを迎えた。2022年中に、ビットコインやイーサを含む多くのコインの価格は、その水準から約75%下落した。
価格の下落に伴い、1兆8,000億ドルを超える暗号資産の時価総額が消失した。2つの出来事が損失の相当部分を占めた。
2022年5月、現金準備ではなくコードと市場インセンティブによって1ドルの価値を維持するよう設計されたアルゴリズム型ステーブルコインTerraUSDは、数日のうちに1ドルからほぼゼロまで暴落した。5月から6月の間に4,500億ドルを超える暗号資産および分散型金融(DeFi)の価値が破壊された。
11月には、当時最大級の暗号資産取引プラットフォームであったFTX取引所が、キャッシュポジションと支払能力への懸念を引き金とする取り付け騒ぎの後に破綻した。さらに2,000億ドルが失われ、ビットコイン、イーサ、その他の暗号資産は数日のうちに20%以上下落した。
TerraUSDとFTXの2つの出来事を合わせると、約6,500億ドル、BISが測定した時価総額損失の全体の約36%に相当する。
両局面で取引活動は増加した。問題のニュースが報じられた後、Binance、Coinbase、FTXのデイリーアクティブユーが増加した。BISは、「クジラ」、すなわちブルテリンにおいて1,000ビットコイン超を保有するウォレットと定義された大口保有者が、各ショック後の数日間で保有量を減らしたことを発見した。1ビットコイン未満の保有者は保有量を増やした。
BISは、このパターンは、最も急激な価格下落の前に大口投資家が小口投資家に売却したことを示唆していると述べた。また、暗号資産暴落が暗号資産セクター外のより広範な金融市場に与えた影響はほとんど確認できなかったことも判明した。
取引所の破綻が発生した場所
取引所の破綻には、いくつかの繰り返されるパターンがある。法的手続きの後に閉鎖したプラットフォームもあれば、ハッキングされたもの、説明もなく消えたものもある。
Sapkotaの研究によれば、2014年から2023年2月の間に、事業上の問題、規制上の困難、詐欺は、ほぼ同程度の割合で破綻と関連していた。しかし2018年以降、破綻した取引所の大半は理由を示さずに消え、顧客は資金に関する明確な情報を得られないまま取り残された。
地理的な数値は、件数であって破綻率ではないため、最もリスクの高い管轄区域を直接特定するものではない。シンガポールは41件と最多のデフォルトを記録したが、運営中の取引所も55あった。香港は29件のデフォルトだった。アジアは129と運営中の取引所の数が最も多く、ヨーロッパは60件とデフォルトの数が最も多かった。
英国、米国、オーストラリアはそれぞれ、運営中と破綻した取引所の数が同数だった。これらの合計は取引所の拠点がどこであったかを示すものであり、ある場所が他より破綻確率が高かったことを立証するものではない。
顧客資産を保管するカストディ型取引所は、ユーザーにとって特有のエクスポージャーをもたらす。カナダの取引所の創設者が2018年にウォレット鍵の唯一の管理権を保有したまま死亡したQuadrigaCXの事例は、鍵を一人だけが管理していることが、数千人の顧客の資金アクセスを妨げ得ることを実証した。
株式取引所が同様に破綻することは稀である。これは、同様の形で顧客資金を通常保管せず、厳格な規制体系の下で運営されているためである。対照的に、多くの暗号資産取引所は法的グレーゾーンで運営されており、説明責任を問うことをより困難にしてきた。
別の概要レポートは、2009年以降、少なくとも17件の主要な取引所の破産を数えた。同レポートは、TerraUSDとFTXの破綻に続いて、2022年だけで5社を超える取引所が破綻したと述べている。同レポートは、取引所破産による投資家損失を300億ドルを大幅に上回ると推計し、見しとなるレンジは300億ドルから500億ドルとしている。
個人ユーザーと推計損失
BISは、2015年8月から2022年12月中旬までの95カ国における暗号資産取引所アプリの利用に関するデータベースを作成した。データベースには200を超えるアプリが含まれ、ダウンロード数を新規ユーザー数の代理指標として使用した。
2015年8月から2021年11月の間に、ビットコインの価格は250ドルから69,000ドルに上昇した。同じ期間に、世界のデイリーアクティブユーザーの月間平均は約10万人から3,000万人超に増加した。
新規ユーザーは概して、価格がすでに上昇した後に参入していた。平均して、ユーザー数は価格上昇に約2カ月遅れて推移した。ユーザーの4分の3近くは、ビットコインが20,000ドルを超えて取引されていた時期に暗号資産アプリをダウンロードしており、多くが2022年の下落前に比較的高い価格で参入したことを意味する。
投資家の成果を推計するため、BISは、すべての新規ユーザーが初回ダウンロードの月に100ドルのビットコインを購入し、その後も毎月100ドルずつ買い続けると仮定した。この前提の下で、投資家の中央値は2022年12月までに431ドル、投入した900ドルのほぼ半分を失っていたことになる。この推計は、前述の参入タイミングのパターンを典型的なユーザーのドル建てに変換したものである。
データセットのほぼすべての国で、ユーザーの過半数が損失を被ったと推計された。ブラジル、インド、パキスタン、タイ、トルコなどの新興市場ではその割合がより高かった。ユーザーが毎月投資を続けた場合、5分の4を超えるユーザーが損失を被ったと推計された。
BISは、これらが個人の口座記録ではなくアプリケーションデータに基づく推計であることを強調した。アプリの利用状況も国によって大きく異なっていた。月間ユーザーが人口10万人あたり1人未満の場所もあれば、少なくとも1,500人の場所もあった。
ダウンロード数の多かった国には、オーストラリア、カナダ、オランダ、英国、米国、シンガポール、トルコ、アラブ首長国連邦が含まれる。
BISはまた、新規ユーザーが暗号資産プラットフォームに参入することに関連する要因も検証した。ビットコインの価格は、株式市場のパフォーマンス、金価格、世界的な不確実性よりも、新規ユーザー活動をはるかに強く予測する指標であった。実務的には、ユーザーは価格がすでに高く上昇している時に参入する傾向があり、調査期間においてはその後に下落が続いた。
ビットコインと破産確率
Serhii Kozlovskyiらによる2022年の論文は、異なる問いを検証した。投資家がビットコインを保有することで破産する可能性はどの程度あるのか。著者らは、2014年9月1日から2022年7月1日までのデータに、多数のランダムシナリオを実行するモンテカルロ・シミュレーションを使用した。本記事の他の部分で論じるプラットフォームの破綻とは異なり、この論の関心は個々の保有者の経済的破滅であった。
研究者らは、ビットコインを最初の分散型暗号資産であり最も長い価格履歴を持つ資産であると説明し、これを選定した。結果は、破産確率の長期レンジが短期レンジを下回ることを示した。著者らは、これは一般的な認識に反するとし、破産を回避したい投資家は長期アプローチを優先すべきであると記している。
さらに、長期と短期の投資期間を交互に行うことが、自己防衛を求める暗号資産投資家にとって最善の方法であると示唆している。この研究は、破産をテールイベントの結果として定義した。テールイベントとは、投資家の資金を一掃し得る、稀ではあるが深刻な価格変動である。
論文は、ビットコインの保有者を約2,500万人と推計し、これは暗号資産市場の42.2%に相当するとし、1万種類を超える暗号資産が存在すると述べている。著者らは、ほぼすべてのコインがビットコインの動きに追随することが示されていると報告している。
著者らはまた、暗号資産が他の多くの金融資産と同じようには規制されていないと指摘した。投資家は株式や債券で利用できるのと同じ保護を受けられず、各投資家が自身の目的と限界に合った戦略を選択しなければならないと研究は述べている。
取引所の生存に関連する特徴
Sapkotaは、運営中と破綻した取引所の平均的な特徴を比較した。一部の差は大きかったが、他は偶然の変動と区別できるほど大きくなかった。
運営中の取引所は、より多くのコインを上場し、高い評価を得ており、より長い期間存在していた。破綻した取引所は、認証や紹介プログラムを欠いている可能性がはるかに高かった。
運営期間が最も明確な差であった。運営中の取引所の平均運営期間は約5.6年であったのに対し、破綻した取引所は3.0年だった。
取引手数料は異なる結果を生んだ。平均的なメイカーおよびテイカー手数料は偶然と区別できるほどの差がなく、取引所の所在国の平均的な透明性スコアも同様だった。
研究では、他の変数を一定に保ちながら個々の要因がデフォルト確率にどう影響するかを推計するため、ロジットモデルとプロビットモデルも使用した。両モデルとも同じ主要な結果を導いた。運営年数と上場コイン数が増えるほど、デフォルトのオッズは低下した。これらの関係は、保証ではなくサンプルにおける傾向を示すものである。この記録には、Mt. Goxのような大規模で長い歴史を持つ取引所の破綻も含まれている。
著者は他の知見の解釈には注意を促している。基本的な比較では、分散型取引所と中央型取引所の明確な差は示されなかった。分散型取引所はデフォルトグループの12%、運営グループの18%を占めたn
米国アクセスと透明性に関する結果は、監督の違いを反映している可能性がある。米国の顧客にサービスを提供する取引所や、より強力な開示規則を持つ国に拠点を置く取引所は、破綻が検出・記録されやすい傾向があったのかもしれない。原因別の内訳では、米国市場へのアクセスは、詐欺に起因するデフォルトにのみ関連していた。著者は、開かれた、よく規律された市場もまた不正行為を引き寄せ得ると示唆している。
取引所破綻予測モデル
Sapkotaの研究は、公開情報が破綻しそうな取引所と運営中の取引所を区別できるかを検証した。ロジットモデルは81.18%の精度を達成し、プロビットモデルは81.42%に達した。
著者は機械学習手法もテストした。結果は各モデルの訓練に使用したデータの割合によって異なった。ランダムフォレストは当初最高のスコアを記録したが、サンプルの90%を訓練に使用すると精度が急落し、パフォーマンスがデータ分割に敏感であることを示唆した。
5分割交差検証はより安定した結果を生んだ。ランダムフォレストは81.7%、サポートベクターマシンは80.5%、勾配ブースティングは78.9%の精度を達成した。
XGBoostはあるテストで100%の精度を記録した。サンプルが845の取引所しか含んでいなかったため、著者はこの結果を、モデルがデータを一般化せずに暗記した可能性を示す証拠として扱った。ナイーブベイズは59%から63%の間で最も低い結果となった。
5つの機械学習手法すべてを組み合わせたスタッキングモデルは、81.7%から83.4%の精度を達成した。その予測力の大半は勾配ブースティングの構成要素に由来しており、追加の手法が比較的わずかな貢献しかしていないことを示している。
研究は、約81%の精度を出す従来型モデルが、より複雑なツールと比べて比較的良好なパフォーマンスを示したと結論付けている。公開情報はリスクに関連する指標を特定できるが、すべての取引所の破綻を予測することはできない。
破綻したトークンとデータの限界
取引所は暗号資産の破綻記録の一部にすぎない。ある概要レポートは、取引を停止した、または放棄されたトークンも数えている。それによると、2021年以降に上場された約700万の暗号資産のうち、370万が破綻しており、全プロジェクトの52.7%に相当する。
同レポートは、2025年第1四半期だけで180万件の破綻を計上した。原因として、利用の欠如、脆弱なセキュリティ、ラグプルや詐欺、市場の変動、規制圧力を挙げている。ラグプルとは、プロジェクト開発者がトークンを放棄し投資家の資金を持って逃げるスキームである。
同レポートは、2025年第1四半期のトークン破綻が約2,500億ドル、投資家損失の総額が2兆ドルを超えると推計している。ただし、同レポートは手法を開示していない。したがって、これらの数値は前述の査読付き推計よりも慎重に扱われるべきである。
Sapkotaが引用した以前の研究は新しいコインほど古いコインより破綻しやすいことを発見した。総括すれば、情報源はいずれも、取引所とトークンの双方で破綻が一般的であったこと、そして個人ユーザーが損失のかなりの割合を負担してきたことを示している。
Sapkotaのデータでは、取引所の運営年数、上場コイン数、認証がいずれも生存と関連していた。BISは、2022年の暴落が主に暗号資産市場内にとどまり、より広範な金融市場への確認できる影響はほとんどなかったことを発見した。
これらの知見には重要な限界がある。公開されている記録に大きく依存しており、定義や期間が異なり、取引所については2023年2月までしか対象としておらず、すべての関係において因果関係を確立できるものではない。取引所のデータセットは2023年2月で終了し、トークンのレポートは2025年第1四半期までしか対象としていないため、それ以降の破綻はここには含まれていない。これらのデータセットの更新版や、同じ手法を適用する新しい研究が、その後の記録の変化を示すことになるだろう。
出典
- Assessing the probability of bankruptcy when investing in cryptocurrency.2022.26)(Kozlovskyiら、2022)
- Crypto shocks and retail losses, BIS Bulletin No. 69(Cornelli、Doerr、Frost、Gambacorta、2023)
- The crypto collapse chronicles: Decoding cryptocurrency exchange defaults(Sapkota、2025)
- Original article on CoinCentral

