CoreWeave、内部関係者が33億ドル規模で株式売却、株価は反発もジェファリーズは強気を維持
重要ポイント
- •CoreWeaveの共同創業者3名はIPO以来約33億ドル相当の株式を売却しており、内部関係者は過去3ヶ月で48件の売却取引を実行し、昨年だけで5,500万株以上を売却した。
- •株価は10月15日に5.94%高の69.69ドルで反発して引けたが、ヘッドアンドショルダーのフォーメーションにより、確認された場合には条件付きの50ドル目標への下落リスクにさらされている。
- •CoreWeaveの受注残高は第2四半期に1,040億ドルを超え、Meta Platforms、Microsoft、Jane、OpenAIとの契約が牽引し、アナリストは今年の売上高が150%増の128億ドルに達すると予想している。
- •同社は今年、主に借入によって資金調達される390億ドル超のインフラ支出を計画しており、社債利回りは15%を超え、GartnerはGPUの減価に伴う減損の可能性を警告している。
- •Nvidiaは内部関係者の売却にもかかわらず買い続けており、4,720万株(32億ドル超)を保有してMagnetar Financialに次ぐ第2位の大株主となっている。ジェファリーズは株価目標を引き上げ、株価下落を「贈り物」と表現した。
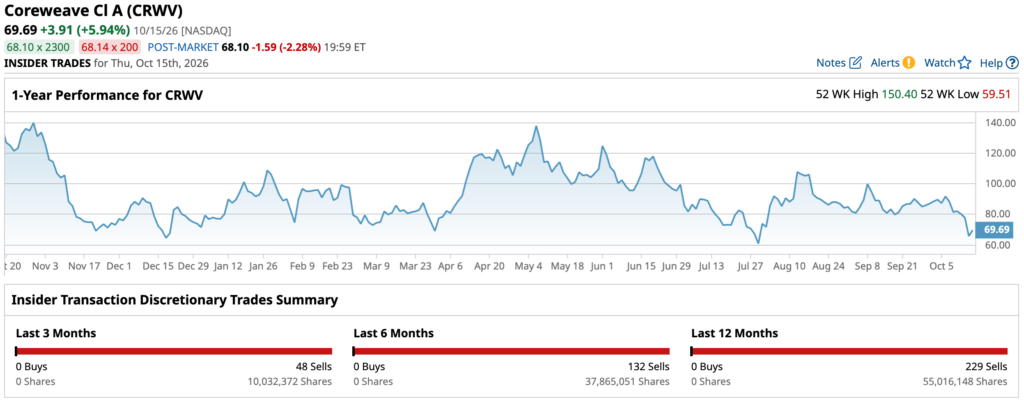
CoreWeaveの株価は今週初めに大幅な損失を被った後、10月15日に反発し、5.94%高の69.69ドルで引けた。投資家が同社の財務見通しを評価する中、この回復とともにブルームバーグの報道が明らかになった。それによれば、CoreWeaveの共同創業者3名がIPO以来約33億ドル相当の株式を売却しており、AI特化型クラウドコンピューティングプロバイダーにおける内部関係者の売却活動に新たな注目が集まっている。
アナリストの間ではCoreWeaveの見通しについて見方が分かれている。借用コストの上昇と多額のインフラ投資が懸念を呼び続ける中、強気の推奨を維持するアナリストもいる。また、同株はヘッドアンドショルダーパターンを形成しており、伝統的に弱気な反転シグナルと見なされるこのチャートフォーメーションをテクニカル分析者たちが注視している。
33億ドルの内部関係者売却が精査を受ける
CoreWeaveの内部関係者、すなわち最高経営責任者(CEO)、最高財務責任者(CFO)、最高開発責任者(CDO)らは株式の売却を続けている。Barchartのデータによれば、内部関係者は過去3ヶ月で48件、過去12ヶ月で229件の売却取引を実行し、昨年だけで合計5,500万株以上を売却した。
ブルームバーグによれば、内部関係者は33億ドルを超える株式を売却しており、時価総額380億ドル超の企業としては相当な金額だ。米国上場企業の取締役や役員による取引は規制当局への届出を通じて開示されるため、売却のペースと規模は市場から直接見える形となっている。
内部者の売却は、これらの人々が市場全体よりも自社に関する多くの情報を持っているため、非常に弱気なシグナルと見なされることが多い。大量売却は、会社が今後大きな課題に直面すると彼らが予想していることを示唆する可能性もある。ただし、内部関係者の売却が常に警戒信号というわけではない。場合によっては、内部関係者がポートフォリオ管理の一環として株式を売却したり、大型購入の資金調達や他社への投資のために売却したりすることもある。
今回のケースで最も注目すべきは、NvidiaがCoreWeaveの株式を買い続ける中でも内部関係者の売却が続いていることだ。これは、ジェンスン・フアンが同社のビジネスの繁栄を期待していることの表れとも言える。Nvidiaは現在4,720万株のCoreWeave株を保有しており、その価値は32億ドルを超える。これは、170億ドル超の資産を運用するMagnetar Financialに次ぐ第2位の大株主である。CoreWeaveのその他の株主には、BlackRock、Goldman Sachs、Vanguardなどが含まれる。
一方、ジェファリーズのアナリストは同社に対して強気の見方に転じている。彼らは現在進行中の売り圧力は正当化されると考えており、株価目標を引き上げた上で、最近の株価下落を「贈り物」と表現している。
ビジネス成長は続くが、逆風も強まる
内部関係者の取引は、CoreWeave——AIワークロード向けクラウドインフラのプロバイダー——が成長を続け、米国で最も急成長している企業の一つとなっている時期に発生している。直近の決算では、Meta Platforms、Microsoft、Jane、OpenAIなどの企業との契約獲得により、CoreWeaveの受注残高——まだ売上として計上されていない契約済みビジネス——が第2四半期に1,040億ドルを超えて急増したことが示された。
有力アナリストは、目に見える将来にわたって同社の売上成長が続くと予想している。直近四半期の売上は159%増の35.4億ドルに達したと推定されている。通年では、アナリストは売上高が150%増の128億ドルに達し、その後来年には263.54億ドルに達すると見ており、この数字は予想を上回る可能性が高い。
しかし課題は、高額な資本支出によりCoreWeaveのビジネスモデルが大きな負担に直面していることだ。同社は今年、390億ドルを超える支出を見込んでおり、その大部分は借入による資金調達となる予定だ。投資家がこの債務を懸念している兆候があり、CoreWeaveの社債利回りは15%を超えている。これは高格付けの企業借入人が通常支払う水準を大きく上回っており、同社がより多くの利息を支払う必要があることを意味する。利回りが上昇し続ければ、この状況はさらに悪化する可能性がある。同時に、テクノロジー調査会社のGartnerは、GPUの減価に伴い、CoreWeaveが今後数年で大型の減損処理を行う必要がある可能性があると警告している。
これらの予測は、同社の支出計画とともに、CoreWeaveの成長の規模とそれに伴う資本コミットメントの双方を浮き彫りにしている。
CoreWeave株の今後は?
木曜日の反発後、CoreWeaveの株価は相反材料に直面している。ブルームバーグの内部関係者売却報道により役員の株式取引への精査が強まる一方、アナリストの間では同社のバリュエーションについて見方が分かれている。1,040億ドルの受注残高は、今後の大幅なビジネス活動への期待を支えているが、CoreWeaveの投資要件と借用コストは依然として大きい。
投資家は、新しいコンピューティング能力が稼働し始める中、契約済み売上がより強固なキャッシュフローに転換できるかどうかを評価することになる。追加の内部関係者届出は、役員の所有状況の変化に関する情報を提供する可能性もある。
テクニカル面では、提案されているヘッドアンドショルダーのフォーメーションには確認が必要だ。持続的な下落が起これば、条件付きの50ドル目標を含む、より低い価格水準が視野に入る。逆に、報道されている移動平均水準が引き続き有効であれば、88.80ドルに向けての回復は弱気シナリオを弱める可能性がある。
中心的な問いは、CoreWeaveが契約済みのAI需要を、継続的な拡大を賄うのに十分なキャッシュ創出に転換できるかどうかである。
本記事は情報提供のみを目的としたものであり、金融または投資に関する助言を構成するものではありません。

