JPMorgan、技術的リスクにもかかわらずCoreWeaveをオーバーウエイトに格上げ、目標株価は125ドル
重要ポイント
- •JPMorganは、有利なGPU価格とCoreWeaveのネオクラウドにおける地位が、株価の潜在的反発を支えると見込んでいる。
- •CoreWeaveは第2四半期に112%の売上成長を報告し、純売上受注残高は1,040億ドルを超えた。
- •メモリ、GPU、サーバーコストの上昇に伴い、同社は今年350億ドルから390億ドルの支出を計画している。
- •CoreWeaveの直近四半期末の負債は290億ドル超であり、発行み株式数はIPO時の3億1,700万株から4億5,700万株に増加した。
- •株価は50日EMAを下回った後、67.98ドルのサポート近くで取引されており、この水準を下抜けると50ドルへの下落を示唆する可能性がある。
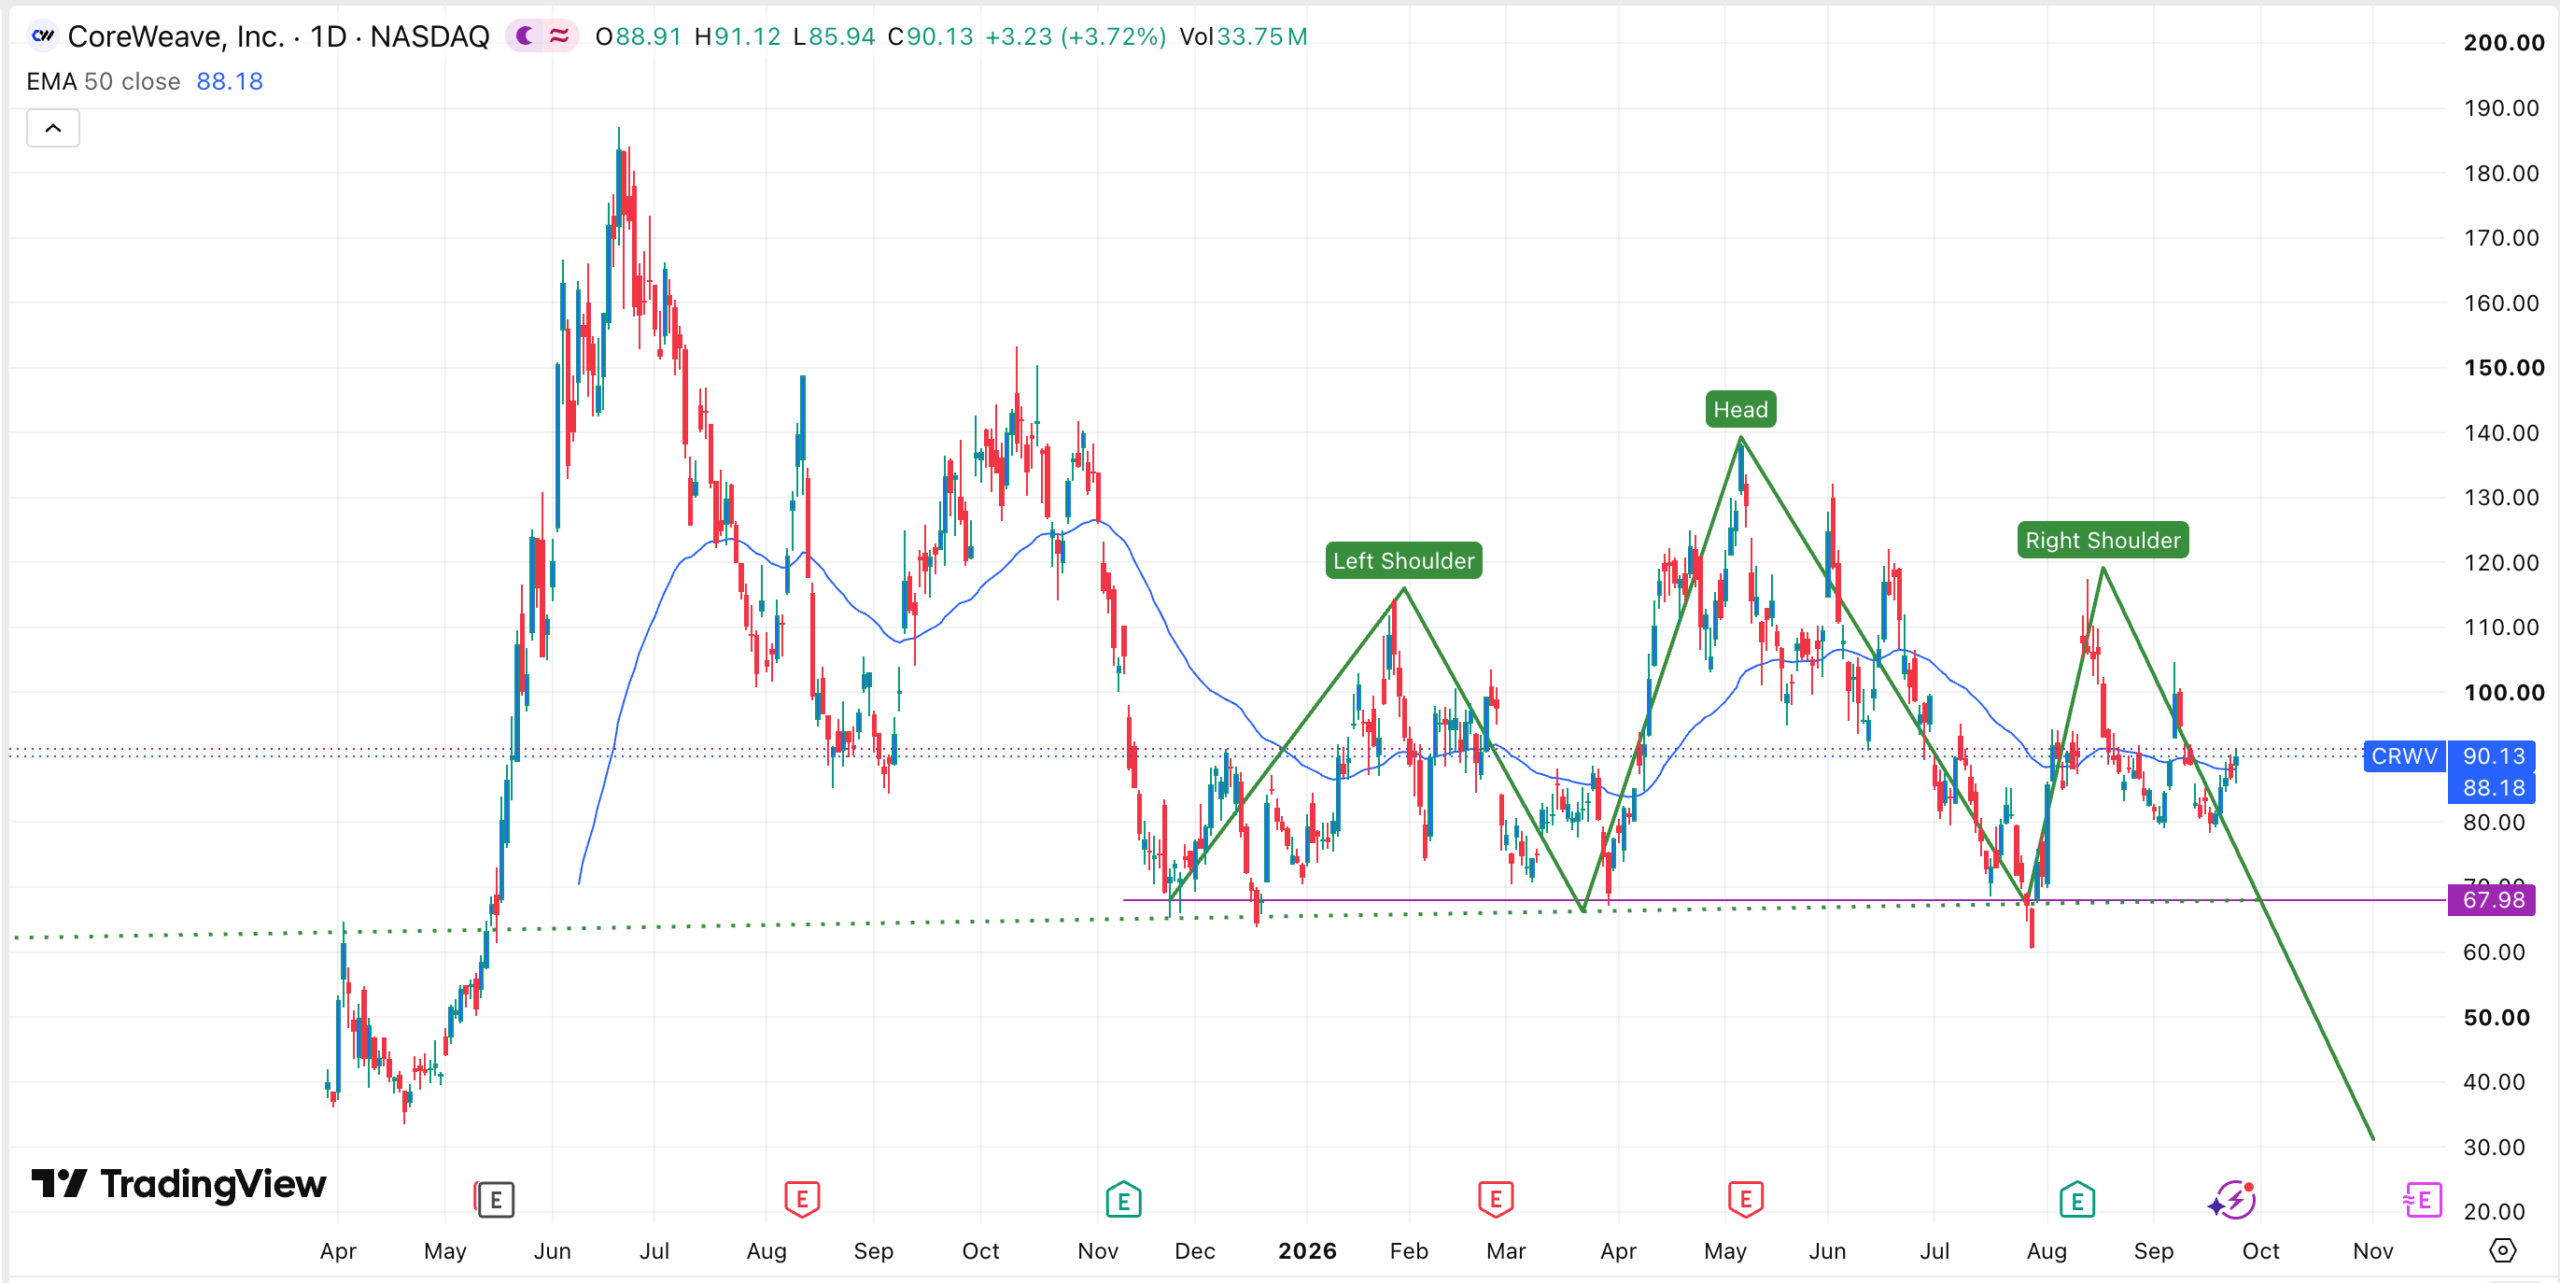
JPMorganがAIインフラ企業CoreWeave(CRWV)を格上げしたことを受け、同株は9月24日に90.13ドルで引けた。同行はレーティングをニュートラルからオーバーウエイトに引き上げ、2027年12月の目標株価を125ドルに上方修正した。これは直近終値から約38.7%高い水準にあたる。
格上げは、数か月にわたる不安定な取引の後に実現した。CRWVは2026年5月に約138.25ドルの高値を付けた後、夏に急落した。アナリストが同社の強い市場シェアを挙げてより建成的な見方に転じる中、直近数か月間で株価は圧迫され続けてきた。一方、同社は急速な売上成長とコンピューティング価格の上昇を引き続き報告している。
JPMorgan、価格面の追い風とネオクラウドでの主導的地位を挙げる
CRWVは過去数か月で下落したが、JPMorganのアナリストは近い時期に株価が反発する可能性があるとみている。リサーチノートで同行はレーティングをニュートラルからオーバーウエイトに引き上げ、目標株価を120ドルから125ドルに上方修正した。これは現在の水準から約42%の上昇余地を示唆するものである。
JPMorganは、時間の経過とともに株価を押し上げる可能性のある多く要因を挙げた。その一つが価格設定であり、同行は引き続き有利に推移すると見込んでいる。実際、最近のデータでは、AI企業がGPUのリースに多額の資金を投入する意欲があることが示されている。アナリストは、CoreWeaveがネオクラウド業界——AI開発者に生の計算能力をリースする、汎用クラウドプラットフォームとは異なるGPU特化型プロバイダーの新興セグメント——で首位の地位を確立し、NebiusやIRENといった主要な競合を上回っていると考えている。
同社はすでにMicrosoft、OpenAI、Anthropicと大規模な契約を結んでいる。直近の決算発表でCoreWeaveは、純売上受注残高が1,060億ドルを超えたと明らかにした。これは契約済みの将来売上を示す指標であり、AIインフラセクター全体で需要の見通しを測る重要な尺度となっている。
JPMorganは、CoreWeaveの予想を引き上げてきた大手企業グループに加わった。UBSはバイレーティングと120ドルの目標株価でカバレッジを開始し、Rosenblattは目標を250ドルに引き上げた。Truist SecuritiesとGoldman Sachsはそれぞれ165ドルと139ドルの目標を掲げている。こうした楽観論にもかかわらず、同社は高い空头比率を維持しており、多くの投資家が時間の経過とともに株価が後退すると予想していることを示している。ウォール街で最も強気な目標株価の一部と、根強い弱気の賭けとの対立は、AIインフラ取引をめぐる市場の見方がいかに割れているかを浮き彫りにしている。
強い成長には代償が伴う
CoreWeaveの直近の決算は、AIブームが勢いを増す中、今年の売上成長が加速していることを示した。第2四半期の売上は112%急増し、同社のガイダンスとアナリスト予想を大きく上回った。
受注残高は異なるセクターの顧客に支えられ、引き続き拡大した。テクノロジー企業が最大の顧客であり続ける一方で、CoreWeaveは業界外の顧客も取り込んでおり、その一つが高頻度取引(HFT)の巨人Jane Streetである。これらの発注により、売上受注残高は1,040億ドルを超えた。
しかしながらリスクは、この成長に代償が伴っているである。CoreWeaveは今年、350億ドルから390億ドルを支出する計画であり、これは従来の予測を上回る数字で、急増の一因はメモリ、GPU、サーバーコストの高騰にある。この数字は、ネオクラウドモデルの資本集約性を浮き彫りにしている。このモデルでは、受注残高の背後にある契約が売上に転化する前に、プロバイダーはデータセンターやハードウェアに数十億ドルを投入する必要がある。
その結果、CoreWeaveは負債を大幅に拡大させた。直近四半期末の負債は290億ドルを超え、1年前の水準をはるかに上回った。既存株主の希薄化も続いており、発行済み株式総数は急増し、昨年のIPO時の3億1,700万株から4億5,700万株に増加した。経営陣がこの資金調達ニーズと契約済み受注残高をいかにバランスさせるかは、今後の決算発表における中心的な関心事であり続けるだろう。
同社はまた、NscaleやSpaceXなどが市場シェアを獲得しつつある、競争の激しい業界とも向き合っている。
テクニカル面はさらなる下値リスクを示唆
CoreWeaveはテクニカル面でも大きなリスクに直面している。株価はヘッドアンドショルダー(三尊)パターンを形成しており、これはテクニカル分析における一般的な弱気の反転シグナルである。現在は、重要なサポート水準である67.98ドル——昨年11月と12月、そして今年3月と7月に底値を付けた水準——のわずか上方で推移している。
株価はまた、50日指数移動平均(EMA)を下回った。その結果、強い弱気のブレイクアウトが発生し、50ドルへ下落するリスクがある。このシナリオは、株価が67.98ドルのネックラインを下抜けた場合に確認される。
ファンダメンタルズの交錯とテクニカルな状況の間で、今後注目すべきポイントは、67.98ドルの水準が引き続き支えられるかどうか、そして次回の決算時にJPMorganの価格見通しとCoreWeaveの支出計画が説明通りに進むかどうかである。
この記事は情報提供のみを目的としたものであり、金融または投資に関する助言を構成するものではない。アナリストの目標株価やテクニカル予測が実現するとは限らない。
本レポートは当初The Market Periodicalが公開したものです。

