CBO長官、米国債務安定化に「5%〜6%の成長」が必要と指摘 ― ベッセント財務長官の3%見解を大きく上回り、成長だけでの解決は「おそらく非現実的」
重要ポイント
- •CBOのフィリップ・スワーゲル長官は、高成長が賃金、社会保障支出、金利を押し上げて債務返済コストを増大させるため、成長だけでは米国の財政軌道を安定させることは「おそらく非現実的」だと述べました。
- •金利4%〜5%を前提に、スワーゲル長官は債務安定化に名目GDP成長7%〜8%、実質成長5%〜6%が必要と試算。これは第2四半期の実質成長率2.2%や、楽観的なウォール街予測の2.5%を大きく上回ります。
- •連邦債務総額は40兆ドル、公衆保有債務はGDPの100%に達しており、CBOは債務対GDP比率が2036年までに120%に上昇すると見通しています。
- •ベッセント財務長官は3%の成長があれば米国は債務負担から成長によって抜け出せると主張する一方、ペン・ウォートン予算モデルは比率維持に10年間平均3.5%〜4%の成長が必要と試算しています。
- •スワーゲル長官は、急激な金利ショックが高金利→赤字・債務拡大→再び金利上昇というサイクルを引き起こしかねないと警告。ただし、長期金利に対する債務の影響は現時点では、債務比率1ポイント上昇あたり0.015ポイントと控えめとしています。
議会予算局(CBO)のフィリップ・スワーゲル長官は、議会が利用する超党派の予算・経済見通しを作成する同局の責任者として、経済成長が現在の2倍以上のペースで拡大しても、成長だけでは米国の財政軌道を安定させることは「おそらく非現実的だ」と述べました。
スワーゲル長官は木曜、ミネアポリス連銀の会議で、より強い成長は連邦歳入の増加に寄与するものの、経済の仕組みが単純な解決策を許さないと説明しました。連邦政府の支出自体が成長を促進し、賃金を押し上げ、その結果社会保障給付費が増加すると指摘。さらに、力強い経済は金利を上昇させやすく、政府の債務返済コストを増大させると述べました。
「成長は役立つが、成長だけでは財政軌道を安定させることはおそらく非現実的だ」とスワーゲル長官は述べ、「そうなると歳入の変更と支出の変更が残されるが、それらは本質的に政治的な選択だ」と付け加えました。
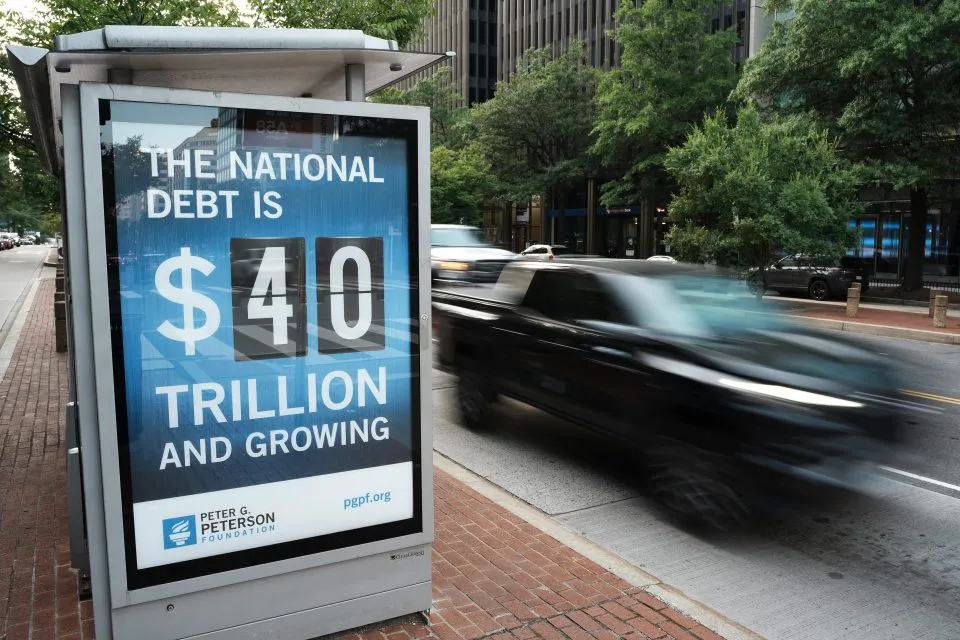
賭け金は大きい。政府信託基金が保有する財務省証券を外部投資家保有分とともに含む最も広義の指標である連邦債務総額は現在40兆ドルに達し、政府の債務返済能力を測る上で最もよく用いられる公衆保有債務はGDPの100%に相当します。この比率を維持するだけでも、ましてや削減するには、大規模で持続的な景気拡大が必要です。CBOは現在、債務対GDP比率が2036年までに120%に急上昇すると見通しています。
ミネアポリス連銀のニール・カシュカリ総裁は、人工知能(AI)が成長を大きく加速させ、この計算を変えるほどになるかを質問しました。スワーゲル長官は、労働・資本その他の投入の効率性を測る全要素生産性の上昇をCBOが検出したと回答。来年初めに公表予定の次回経済見通しにはAIに関する見解が織り込まれ、今後の成長はより強いものと想定ると述べました。それでも、予算赤字が深刻であるため、AIによる追い風を含めても十分ではないと警告しました。
カシュカリ総裁から、債務を安定させるにはどれほどの高成長が必要かと問われたスワーゲル長官は、その場での計算に慎重な姿勢を見せつつ、概算の数字を示しました。金利4%〜5%を前提とすると、名目GDP成長率は7%〜8%、実質GDP成長率は5%〜6%に達する必要があると試算しました。この組合せは債務ダイナミクスの算術を反映しています。名目成長が政府の借入金利を上回って初めて、経済規模に対する債務負担の縮小が始まります。これは第2四半期の実質成長率2.2%の2倍以上であり、年間成長率を2.5%とする楽観的なウォール街の予測すら上回ります。
スワーゲル長官の概算は、財務長官のスコット・ベッセントが債務克服に必要とした水準も大幅に上回ります。「3%の成長があれば、成長によってこの問題から抜け出せる」とベッセント長官は先月、サザン・メソジスト大学で述べ、「イランとの紛争の向こう側に到達すれば、基調経済は非常に非常に強く、再加速していると考えている」と述べました。他の試算は中間に位置します。ペン・ウォートン予算モデルによれば、債務対GDP比率を維持するには10年間で平均3.5%〜4%の成長が必要とされています。これらの試算の差は実務上の意味を持ちます。想定される成長率が低いほど、スワーゲル長官が本質的に政治的だとする税制・支出の選択に調整の負担が大きくかかることになります。
スワーゲル長官はまた、金利を急上昇させる経済ショックが悪循環的な財政サイクルを引き起こす危険性にも言及しました。「いわばターボチャージャーのようなものだ」と同長官は説明し、「金利ショックが赤字に作用し、債務に作用し、再び金利に跳ね返る」と述べました。
現在のところ債券市場は、予算赤字の資金調達のために米財務省が発行するすべての債務を吸収していますが、長期金利は24年ぶりの高水準に急上昇しています。その一因は、力強い経済、連邦準備制度(FRB)の利上げ観測、インフレを高水準に保つ原油価格の高騰、さらに債券市場の需要を奪い合うAIハイパースケーラー債の急増にあります。しかし、米国債務の途方もない規模も一因です。スワーゲル長官は、現時点での影響は小さく、債務比率が1ポイント上昇すると長期金利が0.015ポイント上昇する程度だと述べました。
「現時点では控えめだが、財政軌道は実に厳しい状況だ」と同長官は付け加え、「積み重なれば、先に述べたターボチャージャーのような効果で、赤字に跳ね返る」と述べました。
議論の様子はYouTubeで視聴できます。
この記事は Originally Fortuneに掲載されたものです。

