CashAfricaのChicken Republic展開が浮き彫りにする、ナイジェリアでの非接触型決済の課題
重要ポイント
- •CashAfricaはFood Conceptsと提携し、ナイジェリアのChicken Republic350店舗超でモバイルのタッチ決済を導入する。
- •2015年のUnified PaymentsのPayAttitudeや2025年3月のAccess BankとVisaによるTap to Phoneなど過去の非接触型決済の取り組みは、加盟店の受付環境を拡大したものの、消費者の決済行動を大規模に変えるには至らなかった。
- •ナイジェリア中央銀行の2023年のガイドラインでは、1日累計5万ナイラの上限のもと、追加認証なしで最大1万5,000ナイラまでの非接触型取引が認められている。
- •ナイジェリアの現金取引は2014年から2024年にかけて59%減少した一方、2024年にPOS端末は13億8,000万件、18兆3,200億ナイラ(135億ドル)規模の取引を処理した。
- •タッチ決済の普及はNFC対応端末を一部含むナイジェリアの登録済み830万台のPOS端末を活用できる可能性があるが、成功は顧客が慣れ親しんだ銀行振込よりタッチ決済を選ぶかどうかにかかっている。
CashAfricaは10月13日、ファストフード企業Food Conceptsとの提携を発表し、ナイジェリアでの非接触型決済の普及拡大に向けた取り組みの一環として、Chicken Republicの350店舗超にモバイルのタッチ決済を導入すると発表した。
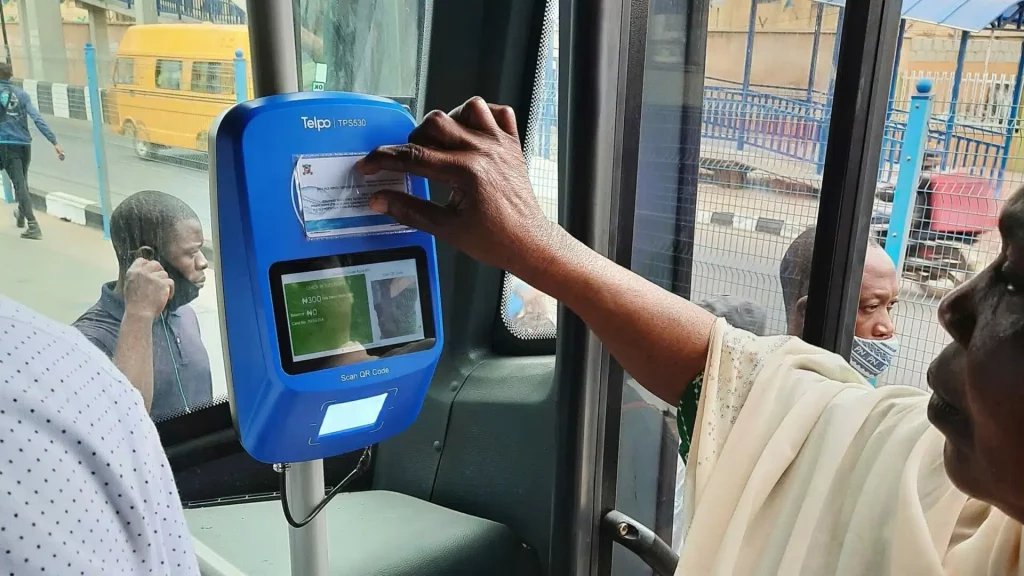
ラゴスの通勤者の多くは、すでにこの技術に触れている。ラゴスの交通当局がTouch and Pay Technologies(TAP)に運営を委託している青いCowryカードは、市内の道路・鉄道・フェリー網で利用できる。TAPによると、同社は30万人超のアクティブユーザーを抱え、業務全体で5,600万件超の取引を処理したという。このシステムが機能しているのは、カードと技術が交通決済専用に設計され、非接触型決済のプロセスが移動そのものに組み込まれているためだ。乗客はバスに乗る前にタッチして支払うことが求められる。
この統合のあり方は、ナイジェリアの非接触型決済が直面する課題を理解する出発点となる。この技術は新しいものではない。非接触型決済には、非接触型カードまたはNFC(近距離無線通信)対応デバイスを持つ顧客、互換端末を持つ加盟店、そして取引を顧客の銀行や決済プロバイダーにつなぐ決済インフラが必要だ。
ナイジェリア銀行間決済システム(NIBSS)のデータによると、2024年にPOS端末は13億8,000万件、18兆3,200億ナイラ(135億ドル)規模の取引を処理した。現金は歴史的にナイジェリアの支払い手段の主流だったが、その比率は縮小している。2014年から2024年にかけて現金取引は59%減少し、電子決済がその受け皿となった。つまり、ナイジェリア人がデジタル決済が可能であることを疑っているのではない。すにデジタル決済を利用しているからだ。まだ納得していないのは、なぜこの支払い方を選ぶべきなのか、という点である。
ナイジェリアは過去にも同じ試みに挑戦している
CashAfricaとChicken Republicの提携は、ナイジェリアで非接触型決済を通常の決済プロセスの一部にしようとした最初の試みではない。2015年、ナイジェリアの決済インフラ企業Unified Paymentsは、Access Bank、UBA、Zenith Bank、Skye Bank、Diamond Bank、FirstBankの6行と共にPayAttitudeを開始した。このNFCベースのサービスでは、NFC対応タグを互換POS端末にかざして支払うことができ、タグは携帯電話に取り付けるか別に持ち運ぶことができ、取引はプリペイドウォレットに紐付けられていた。
2025年3月、Access BankはVisaと共にTap to Phoneを開始し、従来のPOS端末なしで、NFC対応Androidスマートフォン上で非接触型カードやデバイスによる決済を加盟店が受け付けられるようにした。
これらの試みはいずれも、互換デバイスの配布を容易にする、あるいは加盟店側の受付環境の展開を容易にするといった形で、供給側の課題の一部を解決した。それでも、消費者と加盟店に大規模に決済行動を変える十分な動機を与えるには至らなかった。Chicken Republicとの取引は、供給側に異なるアプローチから迫るものだ。単一の契約で一度に350か所以上に受付環境を整える一方、課題のより難しい半分——顧客が実際に使うかどうか——は需要側に残される。
信頼性の問題もある。ナイジェリアのような信頼度の低い市場では、消費者が決済詐欺に警戒心を抱えており、PIN認証という馴染みのあるセキュリティ手順を省くことは、タッチ決済が安全かどうかという抵抗感を生みかねない。ナイジェリアの非接触型決済ルールは現在、このリスクにある程度の枠を設けている。2023年、ナイジェリア中央銀行は非接触型決済の認証およびリスク管理要件を定めたガイドラインを発行した。この規則では、追加認証なしで最大1万5,000ナイラ(11.28ドル)までの取引が認められ、1日累計上限は5万ナイラ(37.60ドル)とされている。レストランでの展開において、これらの上限はこの技術の実用範囲を定めるものだ。ファストフードでの購入は少額かつ頻繁であるため、Chicken Republicのカウンターでのタッチ決済は通常、追加認証を伴わない範囲に収まる。
タッチ決済はまた、国内の一部地域で馴染みの支払い手段となっている銀行振込とも競合している。2023年2月までに、ナイラ紙幣の新デザイン政策とそれに伴う現金不足により、流通現金は2022年10月の3兆2,900億ナイラ(24億7,000万ドル)から9,820億9,000万ナイラ(7億3,800万ドル)へと減少した。ナイジェリア人が物理的な現金へのアクセスに苦労する中、電子決済は2023年に史上最高の600兆ナイラ(4,510億ドル)へと急増し、前年から55%増加した。
現金不足はナイジェリア人に別の支払い手段模索させた。状況が代替手段を必要なものとし、繰り返しの使用がそれを馴染みのあるものにした。タッチ決済には、こうした強制力となる要因が存在しない。他の支払い選択肢が引き続き利用可能である以上、速さだけでは不十分だ。この技術は、振込・カード・現金にはない優位性を提供し、その違いを消費者と加盟店が切り替える理由だと感じられるほど明確に示す必要がある。
タッチ決済が切り拓くもの
タッチ決済は、すでに存在するPOSネットワークの中で拡大できる。NIBSSによると、2025年3月時点で登録済みPOS端末は830万台に達し、その一部はすでにNFCに対応している。NIBSSはまた、ナイジェリアに導入される決済端末とアプリケーションの認証も担当しており、業界全体に共通のインフラ層を形成している。現在振込の処理、カード取引の処理、現金の出金を手がけているPOSエージェントは、タッチ決済の流通網の一部となり得る。ただし、端末がタッチ決済に対応していても、振込を好む顧客は依然として存在しうる。
タッチ決済は、ナイジェリアのキャッシュレス政策の議題にも合致する。ナイジェリア中央銀行がこの政策を導入した際、同国の現金への強い依存は管理コストが高く、強盗や現金関連の損失のリスクを高め、資金を正式な金融システムの外に留め、金融政策の効果を制限していると論じた。タッチ決済が購買時点での電子決済を容易にできれば、より多くの取引を現金から正式なデジタル経済へと移行させ、現金取扱コストと収益の漏れを削減するのに役立つ可能性がある。
この決済手段はまた、生体認証を含む、決済時のより高度な認証方式の一般化にもつながり得る。ナイジェリア企業はすでにこの分野で実験を行っている。Access Bankは2020年に顔認証による生体決済システムを発表し、ナイジェリアのフィンテック企業Accelerexは2024年、NIBSS認証の生体対応POS端末上でPay with Fingerprintを開始した。しかし、以前の非接触型決済の試みと同様に、これらのシステムには消費者が利用できる場所がほとんどなかった。タッチ決済が非接触型認証を日常的な取引の一部にできれば、この決済手段への消費者の信頼構築に役立つ可能性がある。
Chicken Republicでの展開は、非接触型決済がナイジェリアで実証実験や部分的な導入を超えて広がれるかを試す最新のテストだ。過去の試みの実績から見れば、真の規模拡大には表面的な統合を超えた確実な実行が求められる。テストの結果は、日常的な指標から読み取ることができる。客が振込に頼る代わりにカウンターでタッチするかどうか、導入期間後も350店舗超で利用が持続するかどうか、そして他の加盟店が、ナジェリアの登録済み830万台のPOS端末の一部がすでに備えるNFC機能を有効にする理由を見出すかどうか。

