ブロードコム、アンソロピックに最大420億ドル融資へ AIチップリースの資金調達を支援
重要ポイント
- •ブロードコムはアンソロピックのAIインフラ向けに最大420億ドルの融資を提供することで合意した。この融資枠は主に転換社債の形をとり、IPO後にアンソロピック株式へ交換できる。
- •この融資は、2027年から開始されるGoogleとブロードコムとの合計5ギガワットの次世代TPU容量の協力拡大に伴う、アンソロピックの1,252億ドルの5年間TPUリースコミットメントの約33%を賄う可能性がある。
- •アナリストは、ブロードコムがバランスシートを活用して顧客の大規模AIシステム構築を支援するエヌビディアの戦略に倣っていると見ている。
- •アンソロピックの目論見書は、ブロードコムのチップ供給者と貸し手という二重の役割が利益相反を生む可能性を警告しており、価格設定、ハードウェアに関する意思決定、債務不履行などの要因がアンソロピックの計算能力と資金調達へのアクセスに影響を与える可能性があるとしている。
- •アンソロピックは2027年までにブロードコム最大の計算能力顧客になると予想されており、ブロードコムは同年のAI半導体収益を約1,150億ドル、2028年会計年度には2,300億ドルと予測している。
Reutersによると、アンソロピックは予定している新規株式公開(IPO)の目論見書の中で、ブロードコムがAIインフラ向けに最大420億ドルの融資を提供することで合意したと明らかにした。目論見書とは、上場に向けて企業が公表する正式な開示文書であり、潜在的投資家向けに財務状況、リスク要因、重要な契約を記載するものであり、このブロードコムとの取り決めはアンソロピックの公式記録に位置づけられている。この取り決めは、アンソロピックが上場を準備する中、両社間の資金的な結びつきを深めるものである。
この仕組みは、ブロードコムを異例な立場に置いている。同チップメーカーはプロセッサを供給するだけでなく、そのチップを中心に構築されるインフラの資金調達も行っており、その役割は従来型のハードウェアベンダーをはるかに超えるものとなっている。
チップメーカーが小切手も切るとき
ブロードコムとアンソロピックの結びつきは、今やチップ供給者の枠をはるかに超えている。同社は、アンソロピックがAIインフラを拡大するにあたり、資金支援を行い、機器の貸与も行っている。Reutersによると、この420億ドルの融資は主に転換社債の形で行われ、将来的にあらかじめ定められた条件で株式へ交換できる借用書であり、ブロードコムは同社の上場後にこれらの債券をアンソロピック株式へ転換できる。ブロードコムはさらなる融資パートナーを迎える可能性もある。
この融資は、アンソロピックの1,252億ドルにのぼる5年間のTPUリースコミットメントの約33%を賄う可能性がある。TPUとは、GoogleがAIワークロード向けに開発したテンソル処理ユニットであり、ブロードコムは長年の設・製造パートナーを務めており、そのためアンソロピックのリースはブロードコムのチップへの需要ともなる。アンソロピックはまた、パートナーシップ発表に記載されている通り、2027年から開始される次世代TPU容量5ギガワットに向けて、Googleおよびブロードコムとの協力を拡大した。1ギガワットは大型商用原子炉の出力にほぼ相当する。最高財務責任者のクリシュナ・ラオ氏は、これを同社が行った「これまでで最も重要な計算能力コミットメント」と述べた。
エヌビディアの戦略に倣う
アナリストは、ブロードコムがエヌビディアがすでに実行してきた戦略と同様のものを追求していると見ている。すなわち、財務資源に依存して、顧客が巨大なAIシステムを構築するのを支援するというものである。
「エヌビディアは自社のバランスシートを大規模に投入しており、ブロードコムもそれに倣わざるを得ない」と、Seaport Researchのアナリスト、ジェイ・ゴールドバーグ氏はReutersに語った。
アンソロピックは2027年までにブロードコム最大の計算能力顧客になると予想されている。Reutersによると、ブロードコムは2027年会計年度のAI半導体収益を約1,150億ドル、2028年会計年度には2,300億ドルと予測している。
循環する資金への懸念
この仕組みは、相互的なAI支出への懸念を強めている。技術提供者が顧客に資金を貸し付け、その顧客がその資金を再び提供者の製品への大型投資に向けるという構図である。
「現時点では、2社がこれまで行われたすべての融資を支えるのに十分な収益を生み出せるかという、かなり集中した賭けになっているように感じられる」と、Rothschild & Coのマネージングパートナー、ロバート・レイタオ氏はReutersに語った。
アンソロピックも提出書類の中で同じリスクを指摘した。目論見書には、ブロードコムの供給者と貸し手という二重の役割が潜在的な利益相反を生む可能性があると記されている。価格設定、ハードウェアに関する意思決定、特定の債務不履行などの要因が、アンソロピックの計算能力へのアクセスおよび融資枠の利用に影響を与える可能性がある。
資金調達という新たな戦場
ブロードコムはすでにこの規模の取引に耐えうる財務基盤を構築してきた。6月には、ApolloおよびBlackstoneとともにAI融資プラットフォームを立ち上げ、ブロードコムの発表によれば、1ギガワットを超えるアンソロピックの計算能力を支援する350億ドルの取引から始まり、2028年までに20ギガワット以上標としている。
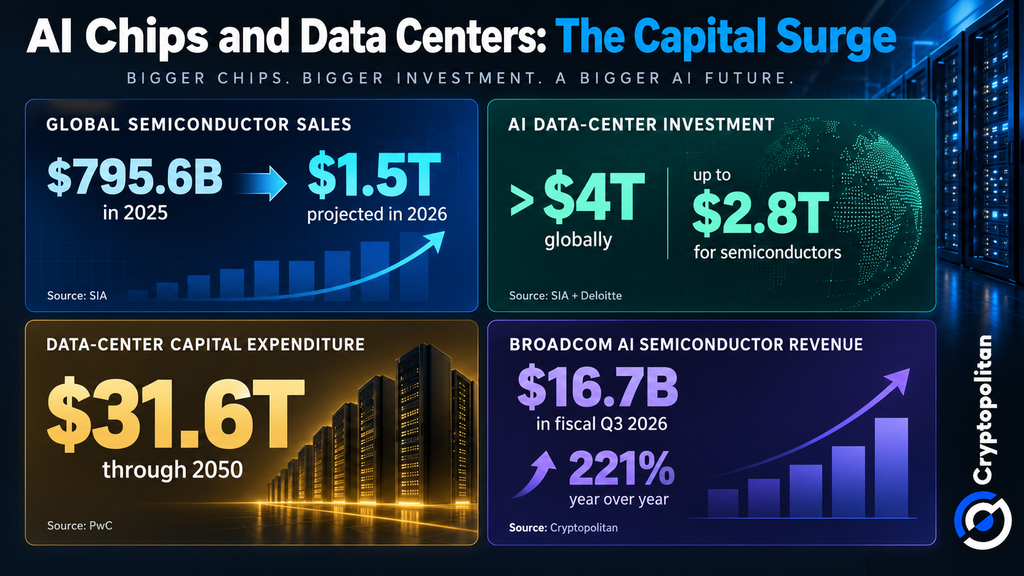
より広い市場の動向は、なぜこれほど多くの資本がこの分野に流れ込んでいるのかを説明している。半導体工業会はAIが半導体需要を牽引していると報告し、PwCはデータセンター投資が長期的なサイクルとして続くと予想している。
ブロードコムはすでにその需要を業績に反映している。同社の2025年会計年度第3四半期のAI半導体収益は167億ドルと報告され、前年同期比221%増となった。このペースは、資金提供者がこの規模の顧客の設備投資を引き受ける意欲がある理由を説明するものだ。
この420億ドルの融資枠は、AI競争の次の段階では、チップの設計が仕事の半分に過ぎない可能性があることを浮き彫りにしている。チップを取り巻くインフラへの資金提供が、同じくらい重要になるかもしれない。今後の展開は、まだ確定していない詳細にかかっている。転換社債の最終的な構造、ブロードコムが追加の融資パートナーを迎えるかどうか、そして上場企業となった後、アンソロピックの開示資料でこの取り決めがどのように記述されるかである。

