ETF流出が10億ドル超で、ビットコインは8万7,000ドルの反発を目論む
重要ポイント
- •ビットコインは8万1,000ドル付近までの下落から回復し、日曜日に83,691ドルで引けたが、反発は抵抗を上回る持続的なブレイクアウトを確立しなかった。
- •米国の現物ビットコイン・イーサリアムETFは、金曜日にビットコインファンドへ1,110万ドルの小幅な流入があったにもかかわらず、10月9日時点で10月の純流出合計は約10億2,000万ドルを記録した。
- •テクニカル分析では8万3,500ドルが短期的な判断水準とされ、上値の目処として8万5,000ドルと8万7,000ドル付近、下値のサポートとして8万2,000ドルと7万9,500ドル付近が挙げられている。
- •GlassnodeはBinanceの注文板で8万6,500〜8万6,750ドルに集中した売りブロックを示唆し、8万1,000ドル付近の sizable な買い注文に言及した上で、8万5,500ドル上回る落着いた終値がブレイクアウト構造を改善すると述べた。
- •現物参加は、取引所とETFの合計出来高が7日移動平均で1日あたり約68億ドルと異常に薄い状態が続き、10月14日の米CPI発表が次の予定されたマクロ材料として位置付けられている。
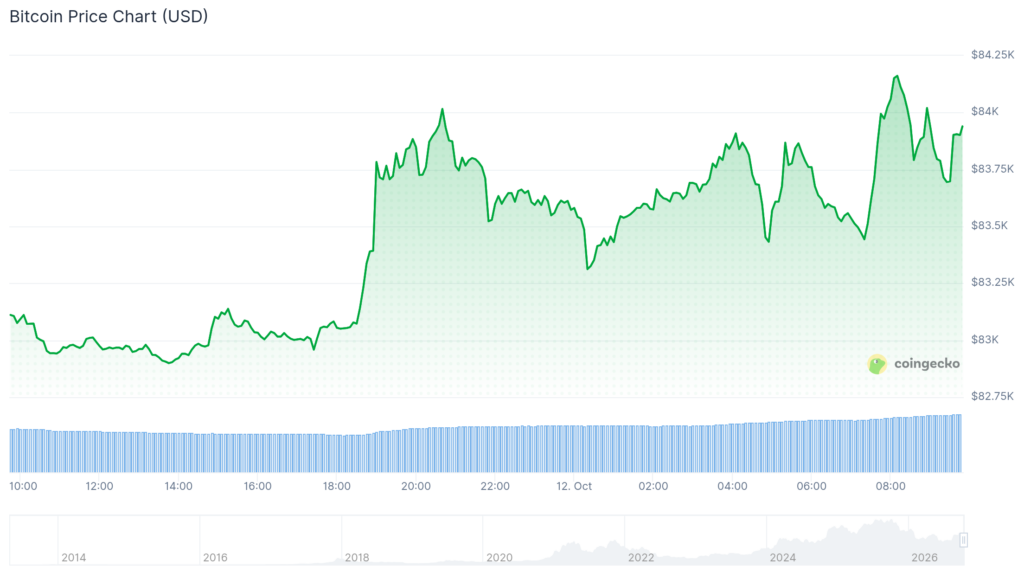
ビットコインは先週の下落から回復し、月曜の取引を争奪が続く抵抗帯近くで迎えた。CoinGeckoによると、8万1,000ドル付近まで下落した後、日曜日は83,691ドルで引けた。価格を8万3,500ドル付近まで押し戻したこの反発は、米国の現物暗号資産上場投資信託(ETF)からの資金流出が続くなかで実現したものだ。
この回復により、短期の買い手は機関投資家の需要減少という環境に直面することになった。Farside Investorsの日次記録では、金曜までの10月のビットコインとイーサリアムのファンド流出合計が10億ドルを超えており、この乖離は市場がすでに持続的な底を打ったとする主張を複雑にし、価格回復と規制された投資商品への資本流入とを分離する結果となった。
変動の激しい取引週を経てビットコインが回復
CoinGeckoの歴史データによると、ビットコインは10月6日に85,540ドルで引けた後、2日後には81,686ドルまで下落した。その後、暗号資産は金曜日に82,564ドル、土曜日に82,918ドルまで回復し、日曜日のより高い終値がこの流れを延長したものの、持続的なブレイクアウトには至らなかった。
価格履歴は、10月の先行き上昇がいかに急速に反転したかも示していた。ビットコインは10月4日に86,490ドルで引けていたが、その後の取引で売り手が主導権を取り戻し、トレーダーはその後の反発が新たな需要なのか一時的な安定なのかを判断する状況となった。
CoinGeckoは金曜の取引高を約427.6億ドル、日曜を約148.4億ドルと記録した。これらの数値は暗号資産の取引活動をカバーしており、米国の投資ファンドを通じた購入は含まれない。伝統的な上場投資商品は週末に取引されないため、週末の出来高については注意が必要である。
8万5,500ドル付近で抵抗が強まる
CryptoSavingExpertはX上で、買い手が反落後に8万3,500ドルを取り戻そうとしていると投稿し、その水準を確認されたサポートではなく短期的な判断ポイントと位置付けた。同アナストによれば、その上で持続的な上昇が実現すれば、8万5,000ドル、最終的には8万7,000ドルへの道が開ける可能性があるという。
同アナリストは、回復が失敗した場合の下方シナリオも示した。拒否されれば市場は8万2,000ドル付近に戻る可能性があり、より深いサポートとして7万9,500ドルが挙げられている。これらの水準はアナリストによる条件付きのチャート解釈を表しており、独立して検証された注文や保証された到達点ではない。
Glassnodeの10月7日の市場リサーチは、追加的な技術的参考情報を提供した。同社はBinanceの現物注文板で8万6,500〜8万6,750ドルの間に売りブロックを特定し、同社アナリストは8万5,500ドル上回る落着いた終値が先行のブレイクアウト構造を改善すると述べた。この区別が重要なのは、抵抗を一時的に上抜けても受け入れが確立されたわけではないためで、トレーダーはその後の終値、取引活動、売り手の反応を引き続き確認する必要がある。Glassnodeは観察期間中に8万1,000ドル付近の sizable な買い注文も特定したが、注文板の証拠は特定の瞬間のスナップショットをカバーしており、トレーダーの再ポジショニングに伴い変化する可能性がある。
ETFからの資金流出が回復を試練に
この種の現物ETFは基礎となる暗号資産を直接保有し、米国の主要証券取引所で取引されるため、投資家は資産を直接保管することなく、標準的な証券口座を通じてエクスポージャーを得ることができる。米国の現物ビットコインファンドは2024年1月に取引を開始し、イーサリアム版は2024年7月に続き、その日々の設定・解約はFarside Investorsなどのデータ提供業者によって追跡されている。
Farside Investorsは、水曜日に48,490万ドルのビットコインETF純流出を記録し、木曜日には24,410万ドルが続いた。金曜日には1,110万ドルの純流入があり、わずかな相殺となった。しかし、10月の完了済み取引日を通じて、ビットコインファンドは約3億8,630万ドルの純流出を計上した。
同じデータ提供業者によると、イーサリアムファンドは金曜日にさらに561万ドルの流出を記録し、10月の累計流出額は約6億3,500万ドルに達した。両カテゴリーを合計すると、ビットコインファンドの数回のプラスの取引日にもかかわらず、10月9日時点で約10億2,000万ドルの流出となった。
資金フローは、現物取引所の直接的な取引高ではなく、投資家の純設定・解約を測定するものであり、特定の日にビットコインが変動した理由を独立して証明することはできない。しかし、解約が続けば、機関投資家に広く支えられた反発という証拠は弱まるだろう。金曜日のビットコインのわずかな流入だけでは、月次の流出パターンを反転させられなかった。
Glassnodeの10月7日の評価では、現物参加は異常に薄いと描述された。現物取引所とETFの合計出来高の7日移動平均は1日あたり約68億ドル。研究者らは、直近の保有者が先行するブレイクアウトの試みの間に大幅な利益確定売りを行ったことにも言及した。
オプションのポジショニングは異なる像を示した。Glassnodeは観察したオプション市場でコール1件につき約0.56件のプット残存契約を発見した。この比率は1未満であり、コール契約の残存ポジションが重いことを示している。さらに、 prevailing 価格を下回るモデル化された清算水準が集中していることを特定し、下方向への感応度を高めている。このようなモデルは脆弱なポジションを推定するものであり、すでに発生した清算を記録するものではない。
次の材料は需要次第
次の試練は、直近で争奪された抵抗域付近の取引活動と、その後の機関投資家の資金流動から来る。Glassnodeは10月14日の米国消費者物価指数(CPI)の発表を、予定されている別のマクロ経済の材料として特定した。CPIは米国インフレの主要指標であり、連邦準備制度の金利見通しに繰り返し組み込まれる要素であるため、暗号資産を含むリスク資産の参加者が発表日を注視している。より強い現物買いを伴う抵抗を上回る持続的な終値は、価格回復だけよりも明確な確認をもたらすだろう。

