Fedの新データが示す、ビットコインラリーのリスク 金融レバレッジは高水準の範囲内
重要ポイント
- •9月21日、ビットコインは86,000ドルに達し、前日曜終値から10%以上上昇した現物テイカーフローのプラス転換、出来高増加、空头の強制決済が上昇を後押しし、先物の未決済建玉とロングが支払う資金調達費率はGlassnodeの高水準バンドを上回り、オプションの未決済建玉は約410億ドルに達した。
- •Fedスタッフのワーキングペーパーの金融脆弱性指数は、金融レバレッジが高水準の範囲内にある0.83、総合指数0.65、バリュエーション圧力0.77、資金調達リスク0.62を示し、家計と企業の借入は0.26と低い。
- •FVIは同時進行する市場ストレスではなく、緩やかに蓄積する構造的脆弱性を捉えるよう設計されており、ペーパーの過去モデルは、FVIが高い期間では同じ景気循環ショックが消費と長期投資により深い落ち込みをもたらしたことを示している。
- •Fedの分析では、2025年9月時点で大手ヘッジファンドは総額4兆ドルの米国債エクスポージャーと3兆ドルのレポ借入を保有していると推計され、うち現先アービトラージ取引約8,300億ドル、スワップ・スプレッド取引約3,050億ドルが含まれる。
- •レポ資金ストレスが暗号資産需要の低下とレバレッジの効いたビットコインの強制決済へ波及する可能性は、引用されたエビデンスが観測していないシナリオにとどまる。また、データセットが2025:Q4で終了しているため、チャートの2026年ラベルの数値のヴィンテージは不明であり、このペーパーは理事会の見解を代表するものではない。
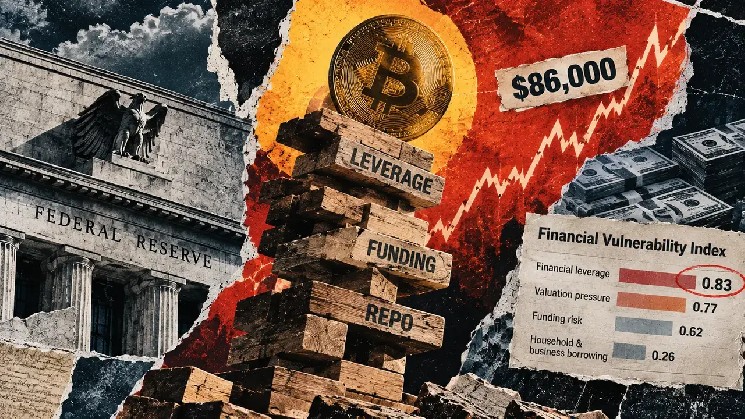
ビットコインの最新のラリーと連邦準備制度理事会(Fed)の新しい金融リスク指標は、異なる時間軸を描写している。ビットコイン($BTC)は現在の市場における需要とポジショニングを反映し、一方でFedの指標は次のショックを増幅しうる構造的弱点を追跡している。
金融脆弱性指数(FVI)は、同時進行する市場のストレスではなく、緩やかに進行する脆弱性を捉えることを目的として設計されている。ワーキングペーパーの図2では、金融レバレッジの最終数値が0.83と示され、その歴史的分布における「高水準(elevated)」の範囲内にある。総合指数は0.65バリュエーション圧力は0.77、資金調達リスクは0.62と、いずれも「顕著(notable)」とされる。家計と企業の借入は0.26と低い。この指標は半年ごとの金融安定報告書を含むFedのより広範な監視ツール群の一部であり、スタッフのワーキングペーパー単体では理事会の政策的意思決定を拘束するものではない。
チャートでは4つの構成要素がQ1、総合指数がQ2とラベル付けされ、2026年が軸の最後の目盛りとなっている。一方、ワーキングペーパーではデータセットおよびいくつかの推計サンプルが2025年第4四半期(2025:Q4)で終了すると記されており、それらのエンドポイントが後期ヴィンテージの観測値なのか、現在値推計(ナウキャスト)なのか、ラベル付けの問題なのかは説明されていない。そのため、安全に記述できるのは図2の四半期ラベルと数値に限られ、2026年の観測日として検証済みの日付を割り当てることはできない。
脆弱性と現在の状況の区別が、一見する矛盾を説明している。従来の金融環境指数は、信用が引き締まり目に見えるストレスが現れると上昇する。対照的にFVIは、レバレッジとリスクテイクが蓄積する比較的落ち着いた期間を通じて高まることがある。
ビットコインの直近の上昇には、それ自体の要因がある。9月21日、$BTCは86,000ドルに達し、前日曜終値から10%以上上昇した。現物テイカーフローがプラスに転じ、出来高が増加した。空头の強制決済が月曜の上昇を後押しした。先物の未決済建玉とロングが支払う資金調達費率はGlassnodeの高水準バンドを上回り、オプションの未決済建玉は約410億ドルに達した一方、オプションは実際の市場変動よりも小さい動きを織り込んでいた。
資金調達ストレスはどのようにビットコインに波及しうるのか
6月の分析「米国債エスポージャーの分解(Decomposing Hedge Funds' U.S. Treasury Exposures)」では、2025年9月時点で大手ヘッジファンドが総額4兆ドルの米国債エクスポージャーと3兆ドルのレポ借入(米国債を担保とする短期の担保付き資金調達)を保有していると推計された。そのプロキシ推計には、米国債先物と現物債券価格のギャップを利用する現先アービトラージ取引約8,300億ドルと、金利スワップと米国債のスプレッドを取引対象とするスワップ・スプレッド取引約3,050億ドルが含まれる。
Fedによる政府証券担保のレポ市場に関する別の見直しでは、短期資金調達、ディーラーの仲介、担保の再利用、低いヘアカットが、資金調達・現物・デリバティブ市場を横断してストレスを伝播させうると指摘されている。証拠金追跡の増加やディーラー仲介能力の縮小は、流動資産の売却を余儀なくさせ、暗号資産の現物需要を弱め、レバレッジの効いた$BTCポジションの強制決済を引き起こす可能性がある。ただし、この市場横断的な連鎖はあくまでシナリオであり、引用されたエビデンスはその全容を観測していない。それでも、その前提条件はリアルタイムで観察可能である。すなわち、先物の未決済建玉とロングが支払う資金調達費率がGlassnodeの高水準バンドを上回り続けるか、推計されたヘッジファンドのレポ借入が2025年9月の水準からどう推移するか、そしてFedが後日FVIの2026年ラベルの数値のヴィンテージを明確にするかどうかである。
ワーキングペーパーの過去モデルは、なぜこの脆弱性の読み取りが重要なのかを示している。FVIが高い期間では、同じ景気循環ショックのモデルが、FVIが低い期間に比べて消費と長期投資のより深い落ち込みをもたらした。したがってこの指数は増幅器のゲージとして読むのが最適である。それはショックをより広範な損害に変えるシステムの能力を描写するものであり、ビットコインの短期的な動向は引き続き資金フロー、流動性、ポジショニングに左右される。
ワーキングペーパーは執筆者自身の分析を反映したものであり、連邦準備制度理事会の同意を示すものではない。
出典:CryptoSlate

