不況時のビットコインはどうなる?歴史が示す「2段階パターン」
重要ポイント
- •ビットコインは歴史的に、不況の序盤ではリスク資産とともに下落し、その後中央銀行の金融緩和がマネーサプライを拡大すると反発してきた。
- •2020年3月のパンデミックショックでは、ビットコインは48時間で50%超下落したが、その後中央銀行が市場に資金を注入すると史上最高値を更新した。
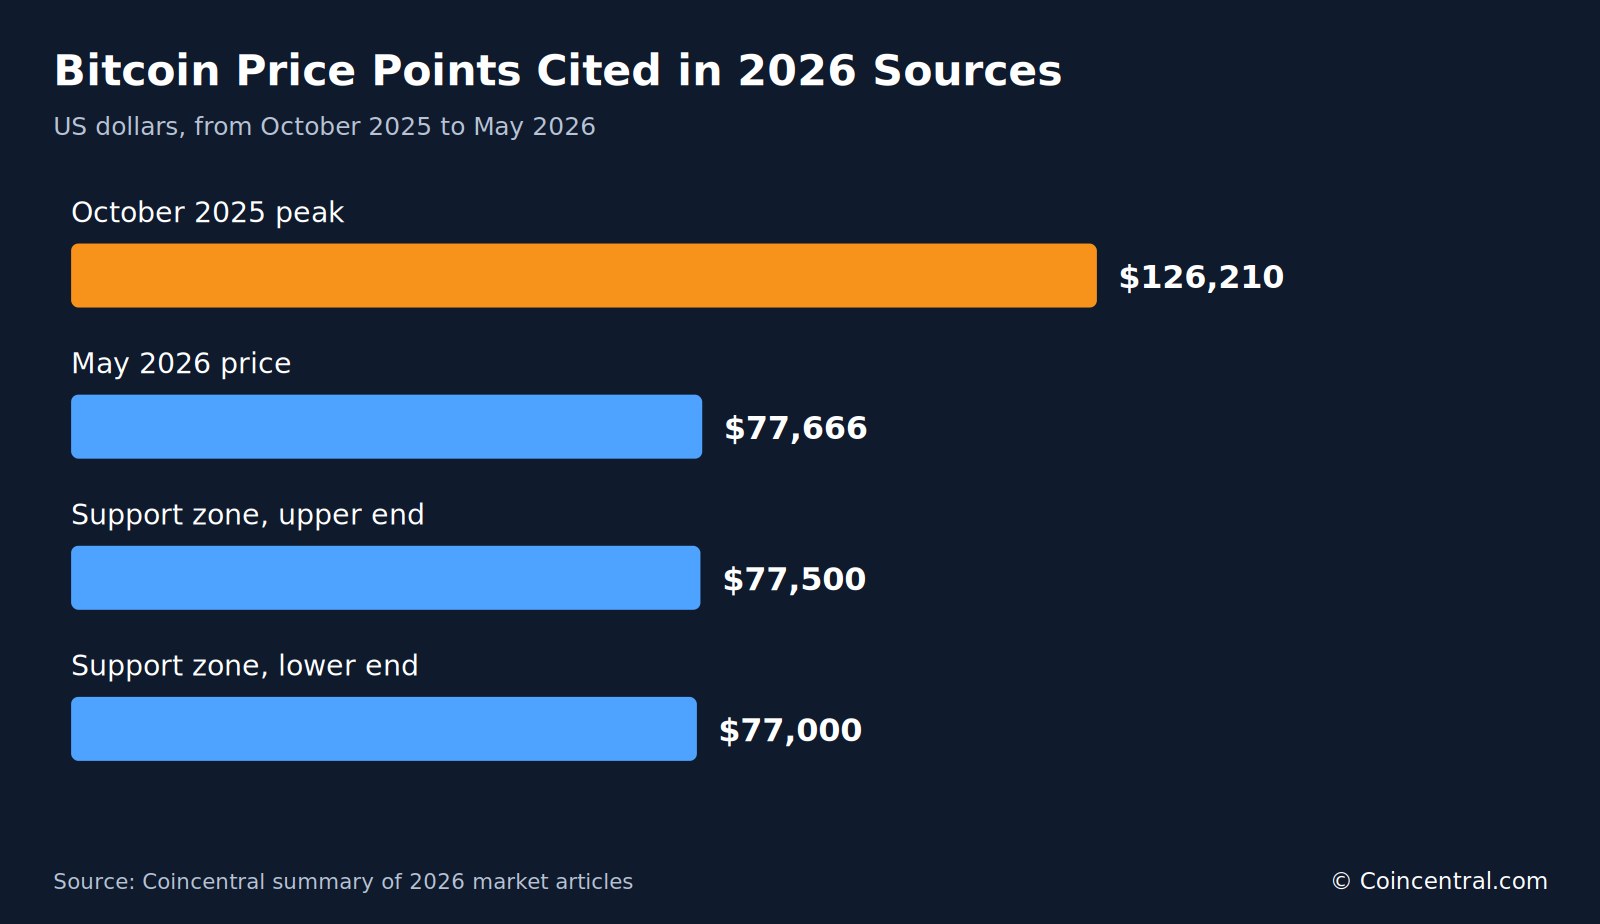
- •2026年5月時点でビットコインは約77,666ドルで取引されており、2025年10月の最高値126,210ドルから約38.5%下落しており、当時は不況が公式宣言されていなかった。
- •現物ビットコインETFとMicroStrategyに率いられる企業の資産管理は保有を長期保有者へと移行させており、あるアナリストは、初期の小口投資家主導サイクルの80%に対し、不況時の下落を約25%と推定している。
- •ビットコインの2,100万コインの供給上限とコード駆動の発行は投資家にとってインフレヘッジとしての魅力となっているが、中央銀行が金利を引き上げて物価高と闘う際の実績はまちまちである。
ビットコインは、銀行や中央銀行に依存しない貨幣システムとして、2008年の金融危機の混乱の中から生まれた。この出自ゆえに、経済が低迷した際にこの資産が貯蓄を守ってくれるはずだという期待が広く抱かれている。しかし、過去の景気後退の記録は、それほど単純ではない実像を示している。
一般的なパターンとして、ビットコインはショックが最初に襲った時点では株式と連動して下落し、中央銀行が支援に動くと急速に回復してきた。本稿では、その数字、歴史、そして主なリスクを検証する。根拠となるデータは、2025年3月から2026年6月までの間に公開された記事に基づく。価格は急速に動くため、判断の前に最新データを確認されたい。本稿は投資助言ではない。
ビットコインと不況をめぐる主要統計
いくつかの数字が論争の枠組みを提供する。これらは本稿末尾に記載した情報源に基づく。
ビットコインは2025年10月に126,210ドルでピークを付けた。2026年5月には約77,666ドルで取引されており、高値から約38.5%の下落である。
一方、供給量は設計上固定されている。ビットコインは最大2,100万BTCしか存在せず、上限到達は2140年に予定されている。新規発行レートは約4年ごとに半減する。
ビットコインは今日でも技術的にはインフレ的である。総供給量は採掘とともに増加するが、そのペースは中央銀行ではなくコードによって決定される。支持者はこれをフィアット通貨との決定的な違いと見なしている。
なぜ不況時にこれらの数字が重要なのか。過去の下落幅は、市場が転換した際に投資家がどれほどのリスクを負うかを示し、供給ルールは一部の投資家がビットコインを長期の価値保存手段と見なす理由を説明する。
本稿で引用した価格データは2026年5月に取得された。ビットコインは24時間取引されているため、現在の価格は異なる可能性がある。
過去の景気後退におけるビットコインの動き
ビットコインは歴史が浅いため、分析対象となる不況は少ない。最も頻繁に引用される2つの事例は、2018年のリスクオフ局面と2020年のパンデミッククラッシュである。それぞれがこの資産の異なる側面を示している。
2018年:暗号資産全体の急落
2018年、金融引き締めにより暗号資産全体で売りが発生した。ビットコインは急落し、アルトコインはさらに大きく下落した。それでもネットワークは稼働し続け、価格下落によって取引やブロック生成が停止することはなかった。
2020年3月:急速な下落
パンデミックショックはすべての市場を同時に襲った。投資家が現金化のために資産を売却する中、ビットコインは株式や債券とともに下落した。ある情報源によれば、ビットコインは2020年3月の48時間の間に50%超下落したという。
別の情報源は、2020年2月から4月にかけての株式市場の下落局面における下落を「中程度」と評している。この2つの見解の相違は、結果が測定期間に大きく依存することを浮き彫りにしている。2日間の安値と3か月の視点では、見え方がまったく異なる。
回復局面
ある情報源によれば、価格は2020年10月から上昇し始めた。ビットコインはその後史上最高値を更新したが、その頃には中央銀行が市場に大量の資金を投入していた。
情報源が一致する一点がある。ビットコインはまず他のリスク資産とともに下落し、支援が到着した後に回復したということだ。
2事例は小さなサンプルにすぎない。次の不況でビットコインがどう動くかを証明するものではなく、各下落局面にはそれぞれ固有の原因と政策対応があった。
不況の2段階パターン
ある分析では、2段階のパターンが示されている。第1段階ではビットコインはリスク資産として振る舞い、第2段階ではインフレヘッジに近い挙動に移行する。
第1段階:現金への逃避
不況が始まると企業収益が落ち込み、失業率が上昇する。他の保有資産でマージンコールに直面した投資家は、迅速に売却できるものを売る。ビットコインは売りやすい資産であり、しばしば真っ先に売却される。
ビットコインは毎日24時間取引されている。株式・債券市場は夜間や週末は閉まっているため、突発的なショックはまず暗号資産に及ぶことがある。そのため、市場の早期警戒シグナルとして扱うアナリストもいる。
この段階では、ビットコインはナスダック総合指数のようなテクノロジー株の比率が高い指数と密接に連動してきた。即席のセーフヘイブンとしては機能していない。
第2段階:金融緩和と反発
第2段階は政策対応の後に訪れる。中央銀行は金利をゼロ近くまで引き下げ、量的緩和を再開する。政府も赤字支出を拡大する。
こうした措置はマネーサプライを拡大させ、フィアット通貨の購買力への懸念を高める。この分析では、その後資本が固定発行ルールを持つ資産、ビットコインを含むものへと移動すると論じられている。
情報源によれば、この段階は過去に急激なV字型のラリーを生み出してきたという。この主張は過去のサイクルに基づくものであり、過去の結果は将来を保証しない。
スタグフレーションの例外
スタグフレーションとは、弱い成長と物価上昇が同時に起こる状態を指す。ある記事で引用された金融モデルによれば、その状況下では株式が長期的に低リターンに直面する可能性があり、その場合資本は金やビットコインへローテーションするかもしれない。
これはモデルに基づく予測であり、過去の実績ではない。
アルトコインがより大きく下落する理由
不況時、投資家はリスクを急速に削減する。小型トークンはプロジェクト固有のリスクが高く、取引量も薄いため、投資家はまずそこから退出する傾向がある。
ある情報源は、不況時にはビットコインの暗号資産市場に占めるシェアが上昇する傾向があると指摘している。資本は最大かつ最も確立されたネットワークに集中するのだ。
インフレ、金利、流動性
ビットコインはしばしばインフレヘッジと呼ばれるが、その実績はまちまちだ。近年は、中央銀行が物価高と闘う際には株式と連動して動いてきた。
インフレが加速すると、米連邦準備制度(FRB)や他の中央銀行は金利を引き上げたり政策を引き締めたりする可能性があり、暗号資産を含む多くの資産クラスがそれに応じて下落しうる。
高い利回りは投資家に別の選択肢を与える。国債は利息を支払うが、ビットコインはしない。利回りが高止まりすれば、より安全な資産がデジタルコインから注目を奪う。
ドル高とM2
強い米ドルは圧力となる。現金が魅力的になり、ドル建て債務の返済が世界中で難しくなる。この動きはしばしばビットコインの下落と重なってきた。
マネーサプライの指標であるM2も重要だ。マネーが自由に動くときはリスク資産が上昇しやすく、マネーの伸びが鈍化すれば、その賭けは同じ速さで巻き戻りうる。
クレジットと流動性
信用収縮はまず投機的資産を直撃する。借入コストが上昇し、貸出基準が厳格化し、投資家はリスクポジションを削る。ある記事によれば、公式に不況と認定される前にビットコインは下落し始めることがあるという。
同じ記事は、下落に不況は必須ではないとも指摘している。資金が買い手より速く市場から流出すれば、それだけで価格は下落しうる。
暗号資産はすべて同じではない
暗号資産ごとに通貨政策が異なるため、直面するインフレ率も異なる。採掘やステーキ報酬を通じて供給が時間とともに増えるコインはインフレ的である。
ステーブルコインはフィアット通貨に対して固定価値の維持を試みるため、その価値は連動先の通貨のインフレに直接影響される。
ビットコインの発行はコードによって決まっている。2,100万BTCすべてが採掘された後も、マイナーは取引手数料から収入を得られる。
長期的視点
より長い期間で見ると、情報源はビットコインのインフレ耐性を支えうる特性を指摘している。すなわち、希少性、移転の容易さ、政府による直接管理の不在である。
同じ記事は、単一の資産クラスへの過度の集中に警鐘を鳴らしている。暗号資産は分散化に貢献しうるが、限られた額にとどまるべきだと論じている。
ETF、大口投資家、縮小する下落幅
現物ビットコインETFと企業の資産管理は、ビットコインの保有構造を変え、この資産をニッチな市場から標準的な投資ポートフォリオへと移行させた。
ある記事によれば、MicroStrategyに率いられる企業の買い手は数千コインを吸収し、年間の採掘量を上回っており、現物取引所に供給不足を生み出しているという。
縮小する下落幅
その分析は、マクロの下落局面でも局所的な下落は約25%にとどまると付け加えている。これは小口投資家が主導した初期サイクルにおける80%の大暴落と比較される。ただしこれは一人のアナリストの見解であり、新たなショックがそれを試すかもしれない。
ETF資金流の仕組み
ETFへの資金流入は、暗号資産専用プラットフォームから規制された市場へ取引を引き寄せうる。多くのETF投資家は数年の保有を想定しており、安定的な買いを支えうる。
ETFから資金が流出すれば、下落を深めうる。投資家はすべての市場で同時に保有を削るかもしれない。
トレードオフ
アクセスの拡大は伝統的金融との結びつきを強める。ビットコインはセキュリティ、資金調達の容易さ、参入の簡便さを得る一方、金利動向や投資上限、他市場の変動により敏感に反応する可能性もある。
オンチェーンシグナル
ブロックチェーン上のデータは価格に文脈を与える。取引所へのコイン流入は売りを、コールドストレージへの移動は長期的な確信を示しうる。
持ち続ける長期保有者は恐怖を鎮める傾向があり、彼らの大規模な売却は下落を長引かせうる。
マイナーも圧力を感じる。収益が落ちると、コインを売るかマシンを停止する者がいる。高いハッシュレートはネットワークを守るが、価格下落を止めるものではない。
不況時のビットコイン vs 金
比較の定番は金だ。2025年3月の記事は、金が米ドル建てで史上最高値に達したと伝え、ビットコインも直近の下落にもかかわらず自らの高値圏にあったと指摘した。
両者は供給が限定されているか拡大が困難であることから、しばしば「ハードマネー」と呼ばれる。金は1971年に米国が金本位制を離脱するまで通貨を支えていた。
短期的視点
筆者は、不況時にビットコインが下値圧力に直面すると予想している。24時間取引の市場で取引されるリスク資産と見なしているからだ。
同記事によれば、政府が米ドルの支配的地位に対するヘッジとして金を利用するにつれ、金は価値を増す可能性がある。記事は関税にも言及し、中国人民銀行が金の購入に移行したとしている。
長期的視点
筆者は、ビットコインが長期的にあらゆる金融資産の中で最良のリスク調整後リターンを達成してきたと論じている。これは一人の書き手の意見であり、同じ記事はビットコインが金の何世紀にもわたる実績を欠いていることを認めている。
ビットコイン・ドミナンスは上昇し続けており、2025年初頭に2021年以来となる60%を突破した。これはビットコインが暗号資産総価値に占めるシェアを拡大していることを意味する。
ペーパーゴールドとペーパービットコイン
金へのエクスポージャーの大半はETFのようなペーパー商品を通じたものだ。ペーパーゴールドが現物の約20倍に達するという推測をする人もいる。ビットコインの同等の比率はより不透明だ。
同記事は、ビットコインのセルフカストディへの需要が高まっていると伝え、ビットコインETFが取引所保有に対する長期保有が増加する中で登場したと指摘している。
双方のリスク
金は移動が難しく、交換手段としての有用性が低い。ビットコインはインターネットに依存しており、地域単位で遮断されうる。人々が統治、取引、通信の能力を失えば、両者とも苦戦するだろう。
ビットコインには取引所リスクもある。当時約15億ドル相当のイーサリアムが失われたBybitのハッキングは、価格に打撃を与えうる事件の一例として挙げられている。ビットコインの国家保有は金と比べてもはるかに少ない。
強気・弱気の見解と注視すべき指標
アナリストはビットコインと不況の関係について意見が分かれている。強気派は希少性と機関投資家の需要を挙げ、弱気派はビットコインと世界の流動性との連動を指摘する。
強気のシナリオ
支持者は、固定供給ゆえにどの当局も不足を埋め合わせたり救済資金を賄ったりするために追加のコインを発行できないと論じる。フィアット通貨への信頼が損なわれれば、ビットコインの需要は高まるかもしれない。
ある記事は、不況がビットコインを他の暗号資産から際立たせるのに役立つ可能性があるとし、デジタル・ハードマネーとして単独で立つかもしれないと述べている。
弱気のシナリオ
懐疑派は、現金が多くの人にとって既定の資産であるため、危機ではビットコインが真っ先に売られることが多いと反論する。固定供給はシステムのルールを守るものであって、取引価格を守るものではないと彼らは言う。
2026年のある記事は、システムの存続はほぼ確実と見られると述べている。より難しい問いは、キャッシュフローが再び上昇する前に変動がどれほど大きくなるかだと論じている。
政府とビットコイン
政府の関心が新たな層を加えている。戦略的準備としてビットコインの保有を受け入れる国もあれば、採掘する国もある。
米国では、州レベルで複数の準備法案が現れ、100万ビットコイン購入法案も提出されている。先行採用国であるエルサルバドルはIMFと合意を締結した。IMFは政府部門による自発的なビットコイン購入の終了を求めている。
2025年3月の記事の筆者は、政府のビットコイン保有量は金を大きく下回っており、これは低い下値を設定する一方で、より高い天井を残しうると述べている。
2026年が示すもの
126,210ドルのピークから77,666ドルへの下落は約38.5%に相当し、あるアナリストが挙げる25%の局所的下落を上回るが、初期サイクルの80%の下落よりは小さい。
2026年5月時点で、ある記事は不況が公式に宣言されていなかったと報じている。低成長、粘着的なインフレ、慎重な消費に加え、取引の鈍化とやや減少した資金を特徴とする市場の一時停止が描写されている。
注視すべきシグナル
これらの記事は、公式の不況認定前に動きやすいいくつかのデータを指摘している:
- 景気活動を追跡するPMI(製造業購買担当者景気指数)
- 求人投稿と解雇届
- 債券利回りと米ドル指数
- M2マネーサプライの動向
- ETFの資金流入と流出
- 取引所へのコインの流入・流出
不況時のビットコインの行方は、最終的には不況の原因と政策対応に依存する。これまでの記録は、他のリスク資産とともに急落した後、支援が到着すると回復するというものだ。過去の事例が少ないだけに、いかなる予測にも相当の不確実性が伴う。
情報源
- Gold Vs. Bitcoin In An Age Of Recession And Inflation
- Bitcoin and Recession Signals in 2026: Is BTC Entering a Macro Slowdown Phase?
- What rising inflation means for bitcoin
- What Happens to the Price of Bitcoin During a Global Recession?

