アポロのトーステン・スロック首席エコノミスト、株式・債券取引の動揺の中でAI強気シナリオには「根本的な経済的欠陥」があると指摘
重要ポイント
- •トーステン・スロック氏は、コンピュートを生産する限界費用がユーザーにもたらす限界便益を上回っており、データセンターへの需要は無限だという主張に疑問を呈した。
- •AI支出上位1%の80%がベンチャーキャピタルの支援を受けており、スタートアップが営業利益ではなくベンチャーキャピタルでコンピュート代金を支払っていることを示唆していると同氏は指摘した。
- •同氏によれば、マグニフィセント・セブンの利益率と従業員一人当たり売上は上昇している一方、S&P 500のその他の銘柄にはAI主導の財務改善が見られない。
- •メタの5年物クレジット・デフォルト・スワップは7.6ベーシスポイント拡大して過去最高の114.79ベーシスポイントとなり、CoreWeaveの株価は今月30%以上下落して同スワップは1,145ベーシスポイントに達した。
- •S&Pグローバルのマーク・ハビブ氏は、ハイパースケーラーとデータセンタープロジェクトの間の相互接続された融資構造により、現在の開示で分かる以上のAI関連債務が存在する可能性があると警告した。
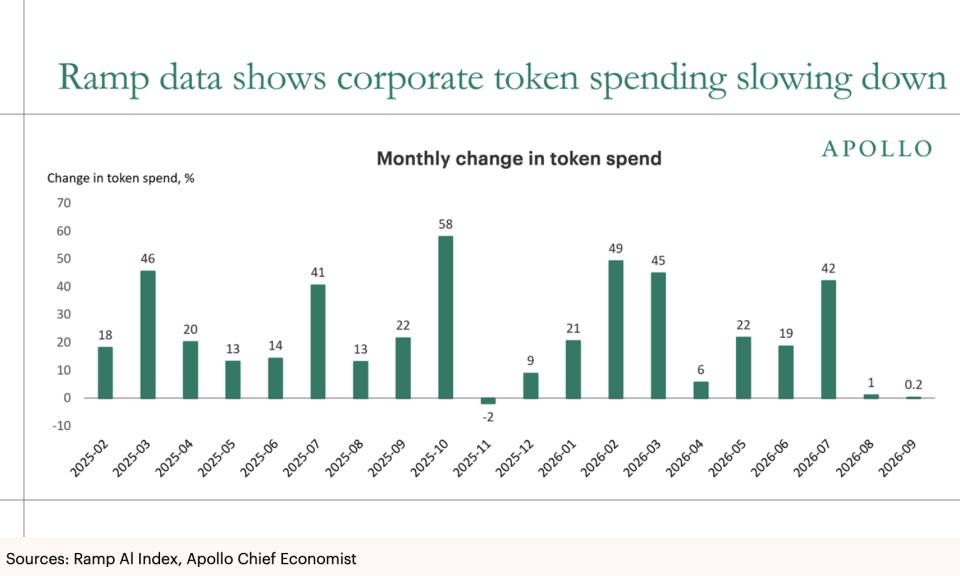
アポロのトーステン・スロック首席エコノミストは先週一週間、ウォール街がAIセクターから資金を引き揚げる中、AIブームに関する一連の警告を相次いで発した。
火曜日、スロック氏はトークン支出の鈍化に関するノートで、AIモデルの稼働にかかる従量課金であるトークン支出の伸びが最近鈍化していることを指摘し、コンピュートの需要曲線は平坦で価格変動に極めて敏感だと主張した。さらに、AIに投資している企業の大半はまだ顕著な生産性向上のリターンを得られておらず、AIは成長の牽引役というよりコストセンターに見えていると付け加えた。
「AI強気シナリオの根本的な経済的欠陥は、コンピュートを生産する限界費用がユーザーにもたらす限界便益を上回っている点であり、データセンターへの需要は無限だという主張に疑問を投げかけるものだ」と同氏は説明した。「どれだけのコンピュートとデータセンターが必要かは、企業がそのコンピュートで生み出せるリターン次第だ。現時点で企業にとってのAIのリターンは実現が遅れており、AIサービスへの支払いをためらう姿勢が強まっていることを示している。」
データセンター建設モデルの主な決定要因は、物理的な容量や電力供給ではなく、ユーザーがコンピュートに実際に支払う意思のある価格だと同氏は主張した。企業が高い価格を支払うのは、それがより高い売上成長、より大きな利益、あるいは大幅なコスト削減につながる場合に限られるが、それらが規模を上げて存在している兆候はほとんどないとスロック氏は記した。「それが将来実現するかもしれない。そうでないかもしれない」と同氏は警告した。
木曜日には、続報ノートでトークン支出における「循環性」に警鐘を鳴らした。AI企業は、主要顧客でもある他社に資金を提供したり債務を保証したりする融資取引ですでに批判にさらされており、その成長の持続可能性に疑問が呈されている。スロック氏は、AIスタートアップとそれに投資するベンチャーキャピタルの間にも同様の構造があると指摘し、AI支出上位1%の80%がベンチャーキャピタルの支援を受けていると述べた。同氏の見解では、これはスタートアップが自己の営業利益ではなくベンチャーキャピタルでコンピュート代金を支払っていることを意味する。
土曜日には、大型ハイパースケーラーを除く米国企業に対してAIは「財務的なリターンを一切もたらしていない」と宣言し、ノートの中で、S&P 500を支配するメガキャップテック銘柄である「マグニフィセント・セブン」では利益率と従業員一人当たり売上が上昇しているものの、S&P 500のその他の銘柄にはこうした改善が見られないと記した。今週のこれまでのノートと同様に、スロック氏は米国企業全体として最新のAIモデルを必要としておらず、そのために支払いたがってもいないと述べた。AIがより安価になり商品化が進む中でも、一般企業がこの技術を使って財務成績を押し上げるのは難しいかもしれない。
「AIは優れた電卓かもしれないが、ビジネスにおいて知性とは主に判断力だ」と同氏は記した。「判断は文脈に依存し、どの人間に、どのモデルに尋ねるかによって答えは変わる。おそらく最も重要なのは、AIが説明責任、信頼、文化、不文律、倫理的トレードオフ、公平性を理解していないことであり、これらはすべて評判リスクを左右し、最終的に売上成長と利益率を決定づける要素だ。」
こうした一連のノートが発表されたのは、AI関連株が急落し、特に半導体銘柄の下げが顕著で、トレーダーたちが設備投資ラッシュがあとどれだけ続くかを疑っていた時期だった。一部のハイパースケーラーは今年推定8,000億ドルを支出する計画で、来年の設備投資は1兆ドルを超えると見られている。
しかし、この巨額の資金調達は容易ではないかもしれない。メタはすでに多額の債務を発行しており、今週は新株式クラスの発行を発表した。これは一部、カリフォルニア州で億万長者税が導入された場合に備えてCEOのマーク・ザッカーバーグが資金を確保するためでもある。同ソーシャルメディア大手が今年1,350億ドルから1,450億ドルを支出する計画の中で、メタの債務不履行に対する保険コストは木曜日に史上最高水準に達した。5年物クレジット・デフォルト・スワップは7.6ベーシスポイント拡大し、過去最高の114.79ベーシスポイントとなった。このスワップは社債に対する保険のような仕組みのため、この保護の価格上は、市場がデフォルト確率をより高く評価していることを反映している。
「ネオクラウド」と呼ばれる小規模AI企業、すなわちAI開発者にGPUコンピュート能力を貸し出す専門プロバイダーも圧力にさらされている。CoreWeaveの株価は今月30%以上暴落し、同社の5年物クレジット・デフォルト・スワップは1,145ベーシスポイントに急上昇しており、メタの約10倍に達している。
懸念はこれだけにとどまらない。S&Pグローバルのデジタルインフラ責任者マーク・ハビブ氏は、ハイパースケーラーとデータセンタープロジェクトや小規模AI企業の間の「相互接続された融資構造」を指摘した。
「我々の見えていないところにさらに(債務が)存在すると想定するのが安全だ」と同氏は、ロンドンでの円卓会議でロイター通信によれば述べた。「報告されていなければ、それはハイパースケーラーの開示には含まれない。また、こうした債務が発生しうる取引を格付していないのであれば、実際のところ、我々には可視性がない可能性がある。」
この記事は元々Fortune.comで掲載されたものです。

