AirtelのMastercard提携バーチャルカード、Kenyaのオンライン決済におけるSafaricomの支配に挑戦へ
重要ポイント
- •Airtel Africaのフィンテック部門であるAirtel Mobile Commerce N.V.は、Mastercard提携のバーチャルカード番号(VCN)をKenya向けに準備しており、銀行口座を必要とせずにAirtel MoneyウォレットをAmazonやNetflixなどの国際的な加盟店につなげる。
- •新カードはSafaricomのM-PESA GlobalPayと競合する。M-PESA GlobalPayは2022年に登場したバーチャルVisaカードでFulizaの当座貸越を利用できるが、Airtelのプリペイド製品は利用前にチャージが必要である。
- •Kenya通信庁のデータによると、M-PESAのモバイルマネーシェアは2023年の約95%から2026年6月には88.8%に低下し、同期間にAirtel Moneyのシェアは11.1%に上昇した。
- •Safaricomのグローバル決済事業は2026年3月期に47億6,000万KES(3,720万ドル)の売上を計上し、前年比22.3%増となり、国際的なオンライン支出の収益潜在力を示している。
- •Airtelは2025年以降、Uganda、Zambia、Tanzaniaで87万5,000枚以上のバーチャルカードを発行し、Kenya、コンゴ民主共和国、Gabonへの拡大を計画しているが、Kenyaでの料金表と提供時期はまだ公表していない。
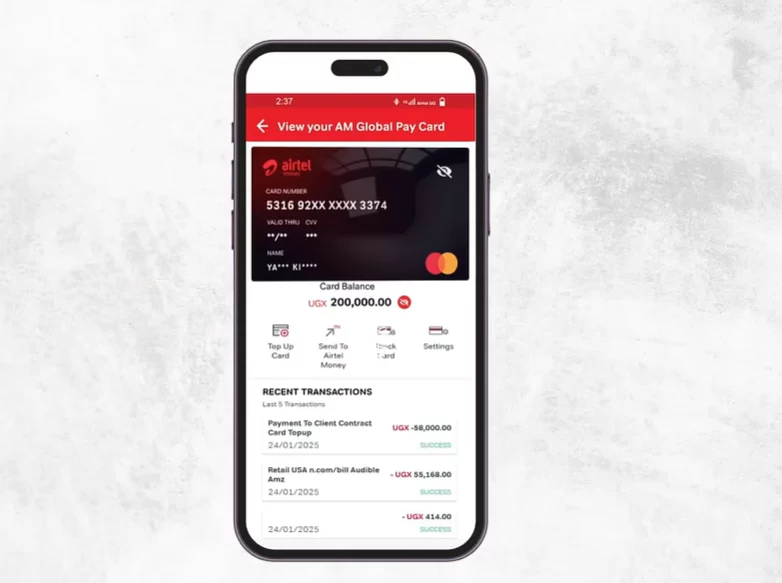
Airtel Africaのフィンテック部門でありオランダに拠点を置くAirtel Mobile Commerce N.V.は、Kenya向けにバーチャル決済カードを展開する準備を進めており、国際的なオンライン支出をめぐるSafaricomとの競争に新たな局面を開こうとしている。
同製品はMastercardと提携して開発されたバーチャルカード番号(VCN)で、Airtel Moneyウォレットと統合され、従来の銀行口座を持たない顧客でもAmazonやNetflixなどのグローバルプラットフォームでサービスの支払いが可能になる。物理カードとは異なり、VCNはオンライン利用用のカード情報のみとして存在し、これによりカードネットワークを通じて請求を行う加盟店やサブスクリプションプラットフォームとモバイルウォレットが取引できるようになる。
今回の提供により、Airtel Money Global Payは、Safaricomが2022年に導入したバーチャルVisaカード「M-PESA GlobalPay」と直接競合することになり、モバイルマネーの競争がMastercardとVisaという2大カードネットワークの長年の競争とも重なる。Airtelが参入する市場では、2007年からKenyaで運営されてきたM-PESAサービスを基盤としてSafaricomが確固たるリードを握っているが、この競争はカードの背後にある決済ネットワークにとどまらない。顧客が取引に資金を供給する方法、オンライン支出の管理、ウォレット残高が不足した際のクレジットへのアクセス方法も争点となる。
M-PESA GlobalPayカードはFulizaを利用できる。Fulizaは当座貸越機能であり、M-PESA残高が不足している場合でも対象顧客がオンライン決済を完了できる仕組みだ。一方、Airtel Moneyのプリペイドカードにはこの機能がなく、顧客は購入前にチャージする必要がある。
Kenya通信庁のデータによると、M-PESAのモバイルマネー市場シェアは2026年6月に88.8%まで低下し、2023年の約95%から縮小した。同期間にAirtel Moneyのシェアは11.1%に上昇した。これらの数値は競争バランスの緩やかな変化を示しているが、Safaricomのリードは依然として大きい。
グローバルコマースが新たな収益源をもたらす
Kenでのデジタルサービス利用の拡大により、両事業者には国際決済をめぐって競争する動機がある。ストリーミングのサブスクリプション、ソフトウェアサービス、海外のEコマースプラットフォームは、モバイルマネー事業者が銀行カードを経由するはずだった支出にアクセスすることを可能にする。
2016年にアフリカに参入したNetflixは、国際的なデジタルサービスが日常的な支出の一部となった一例だ。バーチャルカードにより、銀行口座を持たない顧客もモバイルマネー経由でこれらの加盟店に支払うことができ、ウォレットの利用範囲は国内送金や加盟店決済を超えて拡大する。
国内決済手数料に圧力がかかる事業者にとって、越境取引は国際コマースから収益を得る手段にもなる。外貨両替や加盟店決済は、口座間送金という中核事業を超えた収入をもたらしうる。
越境送金、バーチャルカード、アプリストア課金を含むSafaricomのグローバル決済事業は、2026年3月期に47億6,000万KES(3,720万ドル)の売上を計上し、前年比22.3%増となった。M-PESAは464億件の取引で1,827億KES(3,231億)の取引額を生み出した。
これらの数値は、M-PESA事業のごく一部でも重要である理由を示している。グローバル決済は、SafaricomがKenyaの国内モバイルマネー市場で同等のシェアを獲得しなくても、売上成長に貢献しうる。Airtelにとっての機会は、より多くの顧客がオンライン購入に同社ウォレットを使う中で、その支出の一部を獲得することにある。
アフリカ14市場において、Airtelのモバイルマネー事業は7億4,700万ドルから13億ドルに売上を拡大した。同社は2025年以降、Uganda、Zambia、Tanzaniaで87万5,000枚以上のバーチャルカードを発行しており、Kenya、コンゴ民主共和国、Gabonへのサービス導入を計画している。
クレジットとセキュリティで分かれる両カード
両製品はオンライン決済への資金供給について異なるアプローチを採っている。M-PESA GlobalPayは顧客のM-PESAウォレットに直接リンクされる。一方、AirtelのVCNモデルでは、購入前にメインのAirtel Moneyウォレットからバーチャルカードへ資金を移す必要がある。
この仕組みにより、Airtelの顧客はオンライン購入用の資金を区画化でき、ウォレット残高の残りをカード取引から切り離しておくことができる。サブスクリプション決済やオンライン支出をより細かく管理できる点も利点だ。
それでも顧客はアカウント認証情報を保護し、取引を監視する必要がある。保護の程度は、カードの凍結や管理、不正請求への異議申し立て、追加請求の防止といった操作手段がどこまで用意されているかにも左右。
Safaricomの当初のバーチャルVisaカード設計では、顧客がPINを入力した後にM-PESAアプリで生成するカード確認番号(CVV)を採用していた。各コードの有効期間は30分で1回限りの使用に限られ、漏えいした場合の悪用可能な時間帯が制限されていた。
Safaricomは2026年にGlobalPayへの当座貸越オプションを発表し、ウォレット残高が不足している場合でも対象顧客がオンライン決済を完了できるようにした。この機能はサブスクリプション決済の失敗を防ぐのに役立つ一方、自動課金がクレジットに依拠し、顧客が返済すべき当座貸越を抱える可能性もある。
Airtelのプリペイドモデルには同等の当座貸越機能がなく、購入を完了するにはバーチャルカードに十分な資金がなければならない。利便性では劣るものの、カードが同等のクレジットラインを通じて支出を拡大することも防げる。
挑戦者には依然として規模の壁
Safaricomの大規模な顧客基盤はGlobalPayに確立されたユーザー層を与えており、M-PESAへの慣れ親しみから顧客が決済手段を乗り換えにくい場合もある。Airtelのカードは、すでにAirtel Moneyを利用しており国際的な加盟店への直接的な手段を求める顧客に訴求する可能性がある。地域展開の実績も、Kenya市場に参入する際に活かせる経験となる。
顧客は為替手数料、取引限度額、利用可能な加盟店の範囲、不正請求への対応、カード情報管理の容易さを比較する必要があるだろう。Airtelの料金設定はとりわけ重要だ。低コストのカードは価格に敏感なユーザーを引きつける一方、不明瞭な手数料はプリペイド設計の魅力を損ないかねない。
Airtelは、為替手数料を含め、Kenyaの顧客がサービスを評価するために必要な詳細をまだすべて公表していない。SafaricomのGlobalPayは為替マークアップを適用しており、購入の総コストは比較対象として重要なポイントとなる。Airtelが完全な料金表を公表し提供時期を確定しない限り、両カードの比較は総コストよりも機能面に左右されることになる。
今回の提供によってSafaricomのモバイルマネーにおけるリードが消えることはない。それでも、Airtelに顧客の支出をめぐる競争の新たな手段を与えることになる。今回は国内送金ではなく、オンラインの決済画面での競争だ。

