フィリピンのCREリーダー、実行面の隔たりがある中でもAIが戦略を形成すると認識
重要ポイント
- •調査対象組織の約73%は従業員数の増加を見込む一方、35%は自動化による一部の雇用減少を予想している。
- •約55%の組織は、AI導入によって従業員の迅速なリスキリングと新たなスキルの組み合わせが必要になると考えている。
- •専門知識の不足、部門横断の協業の難しさ、発展途上にある国家AI戦略が、AIによる価値創出の主な障害として挙げられている。
- •組織は、生産性と従業員体験を高めるため、先進的で信頼性の高いテクノロジーインフラ、柔軟なワークスペース、ウェルビーイング設備を優先している。
- •JLLは、複数の従業員構成モデルへの備え、社内能力の開発、不動産・HR・IT・Finance・Operationsの各チーム間の協力強化を推奨している。
Janlo de los Reyes
フィリピンのビジネスおよび企業不動産(CRE)リーダーのおよそ5人に4人は、人工知能(AI)が今後3〜5年の不動産戦略を大きく形作ると考えている。しかし、モニタリングと導入の段階を超え、AIを業務に完全に統合し、AI関連の変化に向けて組織を準備できているのは18%にすぎない。
これは、組織がAI変革、生産性向上の要請、リスク管理、ポートフォリオ戦略にどのように対応しているかを調査したJLLの2026年Future of Work Surveyの主な調査結果の一つである。1月から今年4月にかけて実施された世界調査では、フィリピンの企業不動産リーダーおよび幹部100人から回答を集めた。回答者は、20業種にわたり、従業員500人以上から10,000人超を抱える組織を代表している。
AI実行の壁
AIがポートフォリオに影響を与えると79%のリーダーが認識しているにもかかわらず、多くの組織は依然として計画段階にとどまっている。この隔たりは、導入初期においてAIが組織に与える影響を評価することの複雑さを反映している。
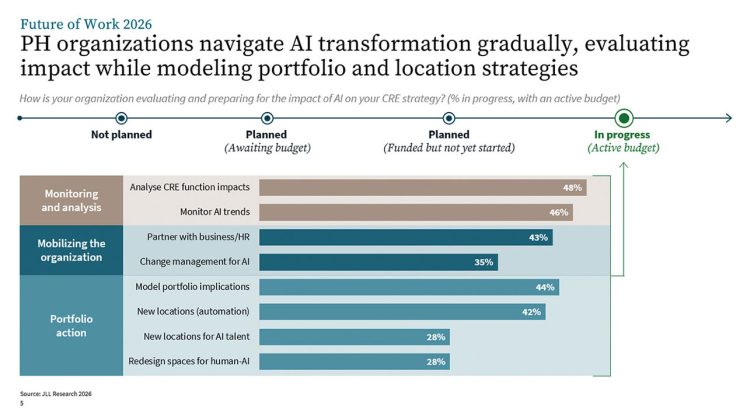
現在AI変革を進めている組織のうち、48%はCRE機能への影響をなお分析しており、46%はAIの動向をモニタリングしている。約44%はAIがポートフォリオに及ぼす影響をモデル化し、42%は新たな拠点への影響をモデル化している。さらに43%は、組織を動員するために事業部門および人事(HR)チームと連携している。
約73%の組織は、自社の従業員数が増加すると予想している。この見通しを持つ業種では銀行・その他の金融サービスが首位となり、専門・ビジネスサービス、ヘルスケアがそれぞれ2位、3位に続いた。これに対して、建設・エンジニアリングおよび製造業の企業は従業員数の減少を見込んでいる。
同時に、65%の組織はAIによって人間の職務が再構成されると認識している一方、35%は自動化によって一部の職務が減少すると予想している。職務の再構成を予想する業種では、銀行・その他の金融サービス、ヘルスケア、製造業、専門・ビジネスサービスが上位を占めた。自動化による減少を予想するグループでは、建設・エンジニアリングおよび銀行・その他の金融サービスが上位となった。
この調査結果は、AIが雇用を減らすのか、それとも新たな雇用を生み出すのかという議論に文脈を加えている。調査は従業員数が減少する可能性を認める一方、AI導入の結果として雇用の創出や職務の再設計が進む可能性も指摘している。従業員数の減少は雇用を消失させ、必要なオフィススペースを減らす可能性がある。反対に、銀行・その他の金融サービス、ヘルスケア、製造業、専門・ビジネスサービスなどの分野で従業員数が増加すれば、オフィス需要が追加で生まれ、全体としてオフィスの純吸収がプラスになる可能性がある。
人材不足も潜在的な懸念として浮上している。約55%の組織は、AIによって従業員の迅速なリスキリングと新たなスキルの組み合わせが必要になると考えている。これを予想する割合が高い業種には、銀行・その他の金融サービス、建設・エンジニアリング、データセンター、ヘルスケア、専門・ビジネスサービスが含まれる。一方、45%は、AIによる能力拡張によって従業員がより高い付加価値の業務を担えるようになり、人材へのアクセスが改善すると回答した。このグループではテクノロジー企業とデジタル企業が先行している。
能力不足が予算制約を上回る
予算の制約は、今後数年間におけるAI導入と価値創出の制約要因の上位5位以内には入っていない。これは、多くの組織がモニタリングと分析の段階にとどまっている理由の一つかもしれない。予算が確保されている場合でも、組織は、変革を推進する専門知識の不足、部門横断の協業の難しさ、AIに関連する国家戦略がなお発展途上であることを、価値創出における主な障害として挙げている。
従業員一人ひとりの生産性を最大化するための将来の主な投資優先事項には、重要インフラ、特に先進テクノロジーとAIの支援、そして信頼性の高いテクノロジーインフラが含まれる。柔軟に変更できる個人スペースとアクティビティ・ベースド・ワークプレイスは、生産性向上要素の中でそれぞれ3位、4位となった。体験面での差別化要素として、組織はウェルビーイング設備やワークライフ・マネジメントサービスに注目している。
これらの調査結果は、価値創出における不動産の役割を浮き彫りにしている。パンデミック後、組織はオフィスが従業員の生産性を支援する能力をより重視するようになった。
手頃さがポートフォリオの実行を左右
建物レベルでは、組織の新たな優先事項として、長期的な戦略的ポジショニング、AI主導型の建物、建物の品質とアメニティが挙げられる。
これは、入居者が新しいプレミアムグレードの認証建物でより良いスペースを求めている、市場で見られる「クオリティーへの逃避」の動きと一致する。コスト面の考慮に加え、この動きは、特に多国籍企業(MNC)が環境・社会・ガバナンス(ESG)目標に整合する必要性、テクノロジー対応オフィスへの需要の高まり、人材を引き付けることができる一等地の住所への希望に影響されている。
供給側では、特に都市圏だけでも老朽化した既存ストックが大量にあることから、こうした傾向が資産改良の必要性を強めている。環境が急速に変化する中、建物所有者は関連性を維持する必要があり、さもなければ陳腐化のリスクに直面する。
職場レベルでは、オフィスの重要性が高まっている。問われているのは、組織がどれだけのスペースを必要とするかだけではなく、従業員のためにどのような環境を構想するかである。オフィスは他のアセットクラスと同じように、体験を提供する場となっている。回答者は、さまざまな協働スペース、ホテル水準のサービス提供、カスタマイズされたユーザー体験、革新的・実験的なアプローチを新たな優先事項として挙げた。
AI変革は総占有コスト(Total Cost of Occupancy)に影響を与え、志向と手頃さの間に隔たりを生んでいる。組織がスマートビルディング技術の導入を望む一方で、AI主導の従業員自動化やテクノロジーインフラ要件が大きな懸念として残っている。インフレ圧力、運営コストの上昇、エネルギー・光熱費も重要なコスト要因である。こうした圧力により、長期的な戦略的ポジショニングや変革を目的とする他の投資に充てられる予算が減少する可能性がある。
戦略的アクションフレームワーク
JLLの調査結果は、3つの行動分野を示している。
第一に、組織は複数の将来の従業員構成に備える必要がある。多様な勤務形態を踏まえ、完全リモート、ハイブリッド、完全なオフィス回帰など、異なるモデルを計画するとよい。オフィススペースは今後も重要な役割を果たすと見込まれるため、生産性とウェルビーイングのバランスを取る職場に投資することが重要になる。組織は、異なる契約期間や、従来型オフィスまたはフレックススペースを活用したハブ・アンド・スポーク型の拠点構成によって、柔軟性を維持することもできる。
第二に、選択肢を維持しながら能力不足に対処する必要がある。これには、社内能力を構築するとともに、社内に専門知識がない場合にはAIの専門家と連携することが含まれる。
最後に、センシングの仕組みと意思決定の機動性を構築する必要がある。そのためには、CRE、HR、情報技術(IT)、Finance、Operationsの各チーム間の協力を強化することが求められる。スペースの利用状況、AIの導入状況、従業員の嗜好を定期的に追跡することも、投資やリソース調整のタイミングに関する明確なルールとともに、優先すべき事項である。
最終的に、CRE変革で先行する組織とは、将来に向けた適応能力を構築する組織である。
Janlo De Los Reyesは、JLL Philippinesのリサーチ・アドバイザリー部門責任者を務める。

