AIデータセンター2026年:キャパックス9000億ドル接近、電力使用量は2030年までにほぼ倍増へ
重要ポイント
- •国際エネルギー機関(IEA)は、世界のデータセンターが2025年に約485TWhを消費したと推計し、5年以内に需要が約950TWhへとほぼ倍増すると予測している。
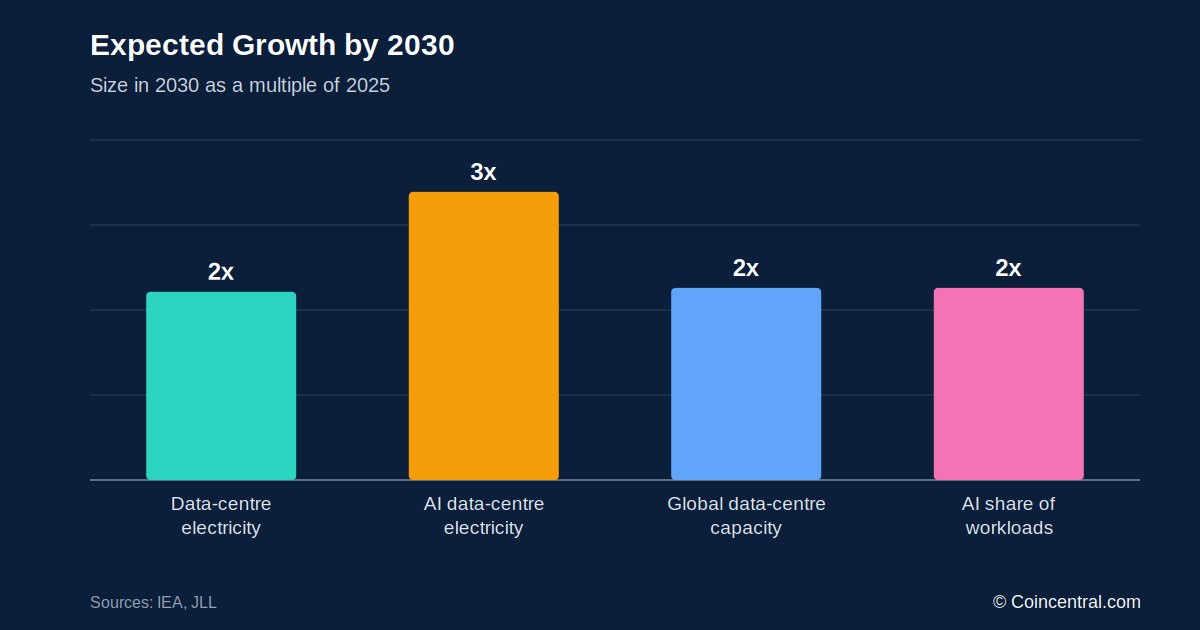
- •AI特化型データセンターの電力使用量は2025年から2030年にかけて3倍になると予測されており、アクセラレーテッドサーバーは年約30%の成長が見込まれる一方、従来型サーバーは約9%にとどまる。
- •JLLは、2026年から2030年にかけて世界で約100GWの新規データセンター容量が約3兆ドルの投資を伴って必要になると予測しており、北米は2026年半ば時点で建設中66GWのうち約95%がすでにテナントにコミットされている。
- •TrendForceは2026年の世界のAIサーバー出荷を約280万台と予測しており、大手クラウドプロバイダー9社の2026年合計設備投資は前年比約90%増の8867億ドルを超える見込みだ。
- •電力供給がAI拡大の主なボトルネックとなりつつあり、GoogleやMicrosoftなどの企業は、原子力発電所、再生可能エネルギー、American Electric Powerのワイオミング州における40億ドルの燃料電池設備などのプロジェクトを含む専用電源の確保を進めている。
人工知能(AI)は、テクノロジー史上最大級のインフラ建設プログラムを引き起こしている。かつて小規模なクラスタで動作していたワークロードは、現在では数千個のチップ、倉庫規模のデータセンター、数百メガワット級の系統接続を必要としている。国際エネルギー機関(IEA)は、世界のデータセンターが2025年に約485テラワット時(TWh)の電力を消費したと推計し、2030年までにこの数値が約950TWhに達すると予測している。また、電力取引や系統制約がチップの発表とともに見出しを飾るなど、AI関連の発表がエネルギーニュースの様相を呈しているのもそのためだ。
このまとめでは、電力使用量、建設、チップ、支出、電力供給に関する主要な統計を収録している。すべての数値は記事末尾に引用した情報源に基づいている。
データセンターはどれだけの電力を使うのか
IEAの推計では、世界のデータセンターは2025年に約485TWhを消費した。これは世界の電力使用量の約1.5%〜2%に相当し、多くの主要経済国の年間消費量を上回る。
IEAの中心予測では、2030年までに需要は約950TWh、つまり世界の電力需要の約3%に達し、5年間でほぼ2倍となる。成長はそこで止まらない。IEAのベースケースでは、2035年までに約1,200TWhに達する。系統損失を含め、データセンター供給に必要な発電量として測定すると、1,300TWhに達する可能性があり、これは2025年水準の約3倍に近い。
これらの予測には大きな不確実性が伴う。AI効率、モデル需要、チップ技術の小さな変化が、数百万台のサーバーに適用されると大きな差異に拡大する。
AIが成長の主な原動力に
データセンターのすべてのメガワットがAIに使われているわけではない。従来型の施設は、ウェブサイト、クラウドストレージ、データベース、ストリーミング、エンタープライズソフトウェア、ソーシャルネットワーク、検索、金融システムをホストしている。
AIは最も急成長しているワークロードだ。IEAは、主にAIに使用されるアクセラレーテッドサーバーの電力使用量が2030年までに年約30%増加すると予測しており、従来型サーバーは年約9%の増加にとどまる見込みだ。アクセラレーテッドサーバーは、この期間の世界のデータセンター電力需要の純増加のほぼ半分を占める可能性があり、冷却および補助設備がさらに大きな割合を加える。全体として、AI特化型データセンターの電力使用量は2025年から2030年にかけて3倍になると予測されている。
2030年までにAIがデータセンターワークロードの半分を占める可能性
JLLの推計では、AIは2025年にデータセンターワークロードの約25%を占め、2030年までにこの割合は50%に達する可能性がある。
需要の性質も変化している。ブームの第一期は大規模モデルの訓練が支配的だったが、ますます電力と計算能力は推論(エンドユーザー向けにAIモデルを実行すること)に消費されている。すべてのチャットボットのプロンプト、AI検索結果、生成動画、ソフトウェアエージェントには推論コンピューティングが必要だ。数億人の人々や企業が毎日AIを使用するなか、推論は最終的に訓練を上回る総計算能力を必要とする可能性がある。
米国のデータセンター電力需要は4倍になる可能性
米国は建設ブームの中心に位置している。米国のデータセンターは2024年に約177〜192TWhの電力を使用しており、現在の一部の予測では、2030年までに793TWhに達する可能性がある。これは6年間で2024年水準の4倍以上だ。
IEAは、2030年までの米国の電力需要増加のほぼ半分をデータセンターが占めると予測している。今世紀末までに、米国のデータセンターは、アルミニウム、鉄鋼、セメント、化学品、その他のエネルギー集約型製品の国内生産合計を上回る電力を使用する可能性がある。
新規容量は約100GW、投資額は3兆ドル
電力需要はそのまま建設需要に転換される。JLLは、2026年から2030年にかけて世界で約100ギガワット(GW)の新規データセンター容量が追加されると予測しており、これは世界容量のほぼ倍増に相当する。これには約3兆ドルの投資が必要となる可能性があり、世界のデータセンターマーケットは2030年までに年約14%の成長が見込まれる。
規模感として、単一の1GWのAIキャンパスは、大型の従来型発電所1基分の出力を必要とすることがある。
北米は建設中66GW
北米がブームをリードしている。JLLは2026年半ば時点で約66GWの容量が建設中であると報告しており、そのうち約95%はすでにテナントにコミットされている。記録的な建設にもかかわらず空室率が約1%に保たれている主な理由がこれだ。
北米の吸収量は2026年上半期に25GWに達し、前年同期比で2倍、2年前の5倍となった。テナント需要の内訳は、ハイパースケーラーが約59%、ネオクラウドプロバイダーが11%、AI特化企業が7%だった。
建設量でアトランタが北バージニアを逆転
北米の主要卸市場に焦点を当てたCBREは、2026年上半期に主要市場で7.48GWが建設中であると報告しており、前年同期比24.8%の増加だった。
建設中容量ではアトランタが北バージニアを逆転し、アトランタが2.88GW、北バージニアが2.42GWだった。ただし、既存の最大市場は依然として北バージニアで、稼働中容量は約4.50GW、空室率は0.2%だ。主要市場で建設中の容量の約80%はすでに先行リースされていた。
欧州は伝統的なハブを超えて拡大
欧州も急速に成長している。フランクフルト、ロンドン、アムステルダム、パリ、ダブリンの伝統的なFLAP-D市場は、2026年上半期までに約3.8GWの稼働中容量を有し、さらに1.4GWが建設中、約2GWが計画されている。
系統の制約が大規模AIプロジェクトをより多くの電力が利用可能な地域へと押しやっており、成長はスカンジナビア、スペイン、ポルトガル、イタリア、東欧へと広がっており、もはや歴史的なハブに限定されていない。
AIサーバー、GPU、カスタムチップ
TrendForceは、世界のAIサーバー出荷が2026年に約280万台に達すると推計しており、前年比30%〜31%の成長となる。AIサーバーはサーバー産業全体の価値の74%以上を生み出す可能性がある。標準機よりもはるかに高価で、複数のハイエンドチップ、高度なネットワーキング、高帯域幅メモリ、液冷を搭載できる。
2026年のAIサーバー出荷に占めるGPUの割合は69.7%と予測されている。カスタムチップ(ASIC、アプリケーション固有の集積回路)をベースにしたサーバーは27.8%を占めると予測されており、2030年までに40%に接近する可能性がある。例にはGoogle TPU、Amazon Trainium、Microsoft Maia、Meta MTIAが含まれる。Microsoftは2026年10月、2027年に100万個以上のMaia 300チップを展開できると発表した。Maia 300ラックは96個のチップを搭載し、約167キロワットを消費する。ロイターは、Microsoftのチップ推進にはコスト削減が目的の一部であると報じており、これは業界のカスタムシリコンへのシフトを後押しする動機の一つだ。
Nvidia Blackwellと推論へのシフト
NvidiaはハイエンドAIチップの主要サプライヤーであり続けている。TrendForceは、Blackwell製品が2026年のNvidiaのハイエンドGPU出荷の約71%を占めると予測しており、約61%から上昇する。
北米のクラウド大手5社は、2026年のNvidiaのGBおよびVRシリーズAIシステムの世界需要の60%以上を占めると予測されている。TrendForceは、これらの企業のAI訓練計算量が前年比56%超の伸びを示す一方、推論計算能力は約122%増加する可能性があると推計しており、この差が推論の重要性の高まりを浮き彫りにしている。
中国は数百万個のAIアクセラレーターを展開中
中国は、直近のユニットレベルのアクセラレーター推計が存在する数少ない市場の一つだ。ロイターが報じたIDCのデータによると、2026年上半期に中国で200万個以上のAIアクセラレーターが出荷され、Nvidiaが約67.8万個、Huaweiが約57.2万個を出荷した。
中国のデータセンター向けAIアクセラレーターマーケットにおけるNvidiaのシェアは約34%に低下し、Huaweiは約28%に達した。国内チップへのシフトは、Nvidiaの最も強力な製品への中国のアクセスを制限する米国の輸出規制を反映している。
クラウドキャパックスは9000億ドルに接近
TrendForceの推計では、Amazon、Microsoft、Alphabet、Meta、Oracle、ByteDance、Alibaba、Tencent、Baiduの2026年合計設備投資は8867億ドルを超え、前年比約90%の増加となる見込みだ。北米のハイパースケーラー5社が合計のほぼ90%を占める。スタンフォード大学の2026年版AI Indexも、ChatGPTの登場以降、ハイパースケーラーのキャパックスが2倍以上になったことを示している。
業界全体では、2026年のAIインフラ支出は約8110億ドルに達する可能性がある。Amazon、Microsoft、Alphabet、Metaを合わせると、AIインフラに約6300億ドルを支出すると予測されている。
企業の予算は現在、数千億ドル規模で計上されている。Amazonは2026年の設備投資として約2000億ドルを示しており、その大部分がAIインフラだ。Alphabetは2026年のキャパックス予測を1950億〜2050億ドルに引き上げ、Microsoftは2026暦年に1750億ドル超を支出すると予測されている。
電力が最大の制約になる可能性
AI企業は当初、十分なGPUの確保を懸念していたが、ますます最大の制約となっているのは電力だ。新しいAIキャンパスは1GW超の電力(数十万世帯分の需要)を必要とすることがあり、系統接続の確保には数年かかることもある。その他のボトルネックには、変圧器、ガスタービン、送電線、冷却設備、土地、許認可、水、熟練した建設作業員がある。
そのため企業は自社の電源を建設または融資している。2026年10月、American Electric Powerは、ワイオミング州のGoogle事業に電力を供給する40億ドル、702MWの燃料電池プロジェクトを発表した。
IEAが単一の予測ではなく複数のシナリオを公表しているため、これらのボトルネックがどの程度の速さで解消されるかが、どの予測が最も近づくかを左右する変数の一つとなる。
AIデータセンターの電源は何か
IEAは現在のデータセンター向け電力供給を、石炭約30%、再生可能エネルギー約27%、天然ガス約26%、原子力約15%と推計している。2030年までのデータセンター需要の増加分のほぼ半分を再生可能エネルギーが賄うと予測されている。天然ガスも、再生可能エネルギーの出力が変動する際に安定した電力を供給できるため、大きな役割を果たすと見込まれ、原子力は2030年以降、重要性を増す可能性がある。
このため、Microsoft、Google、Amazonなどは、原子力発電所、次世代原子炉、再生可能エネルギー、天然ガスを対象とする契約を締結している。
最大の不確実性は効率性
AIの電力使用量の予測は困難だ。新しいチップはワットあたりの性能を向上させており、モデルも量子化、蒸留、Mixture-of-Experts設計などの手法により効率化が進んでいる。しかし、AIが安価になるほど使用が大幅に増える傾向があり、これはリバウンド効果として知られる動態だ。実行コストが10分の1になったモデルを考えてみよう。使用量が50倍に増えれば、総電力使用量はそれでも5倍に増加する。このため、IEAは2030年について単一の精密な数値ではなく、複数のシナリオを使用している。
まとめ
世界のデータセンターは2025年に約485TWhの電力を使用しており、IEAは2030年までに消費量が約950TWhに接近すると予測している。AI特化型施設は従来型コンピューティングをはるかに上回る速度で成長している。2026年から2030年にかけて世界で約100GWの新規容量が約3兆ドルの費用をかけて必要となる可能性がある。北米はすでに約66GWが建設中で、その約95%がコミット済みだ。
ハードウェアも同様のペースで拡大している。2026年のAIサーバー出荷は約280万台に達すると予測されており、カスタムチップがGPUからシェアを奪っており、クラウド大手9社は2026年に8860億ドル超を支出すると見込まれている。
中心的な問いは、もはや企業がより高性能なモデルを構築できるかどうかではないかもしれない。それは、電力、チップ、データセンター、変圧器、冷却システム、資金調達が追いつけるかどうかだ。その答えを追うには、ここで収録したデータシリーズを注視する必要がある。IEAのシナリオ更新、JLLとCBREの建設・吸収データ、TrendForceの出荷・キャパックス推計、そしてハイパースケーラーの予算開示だ。
情報源
- 国際エネルギー機関:Key Questions on Energy and AI, 2026
- 国際エネルギー機関:Energy Demand From AI
- 国際エネルギー機関:Energy Supply for AI
- JLL:2026 Global Data Center Market Outlook
- JLL:North America Data Center Report, Midyear 2026
- CBRE:North America Data Center Trends H1 2026
- JLL:EMEA Data Centre Mid-Year 2026
- TrendForce:Global AI Server Shipments 2026
- TrendForce:AI Server Shipments and CSP Capex, August 2026
- TrendForce:Nvidia Blackwell GPU Shipments
- スタンフォード大学:2026 AI Index Report, Economy Chapter
- ロイター:Microsoft plans huge deployment of its own AI chips
- ロイター:US AI boom faces electric shock
- ロイター:Data centers' flexible power usage could save grid billions
- ソース:CoinCentral — AI Data Centre Statistics 2026

