Econbrowser分析:AIブームの反転は米国のGDPと消費に何を意味するか
重要ポイント
- •GDP会計上、AI設備投資の急増の多くは、国内産出量から控除されるコンピューター・周辺機器・半導体の輸入によって相殺されている。
- •投資と輸入のケインズ乗数がほぼ同程度であれば、AI設備投資ブームの終息は計測上のGDPに対してほぼ中立となる。
- •調達制約や政策の変化のいずれによるものであれ、AIリターンへの期待の後退は資産価格と家計資産を下押しし、米国GDPの約3分の2を占める消費の減速をもたらしうる。
- •仏中央銀行の研究者Bigot氏とEspic氏は、限界消費性向を1ドルにつき約0.027とする推計に基づき、2025年に記録された2%の米国消費成長の約半分が株式資産の増加によるものと算定している。
- •第4四半期に株式市場が回復しないという基準シナリオでは、他の条件が一定であれば消費の減速によってGDP成長率がマイナスになることはないと分析は結論付ける一方、市場の無秩序な調整は不確実性を高め、総需要を抑制しうると指摘している。
経済学者Menzie Chinn氏とJames Hamilton氏が長年運営する経済学ウェブログEconbrowserで2026年11月6日に発表された分析は、資産価格の調整とともにAI設備投資ブームが後退した場合に何が起きるかを検討し、GDPの機械的な計算と、資産価格および家計資産をめぐる経済的な影響とを天秤にかけている。
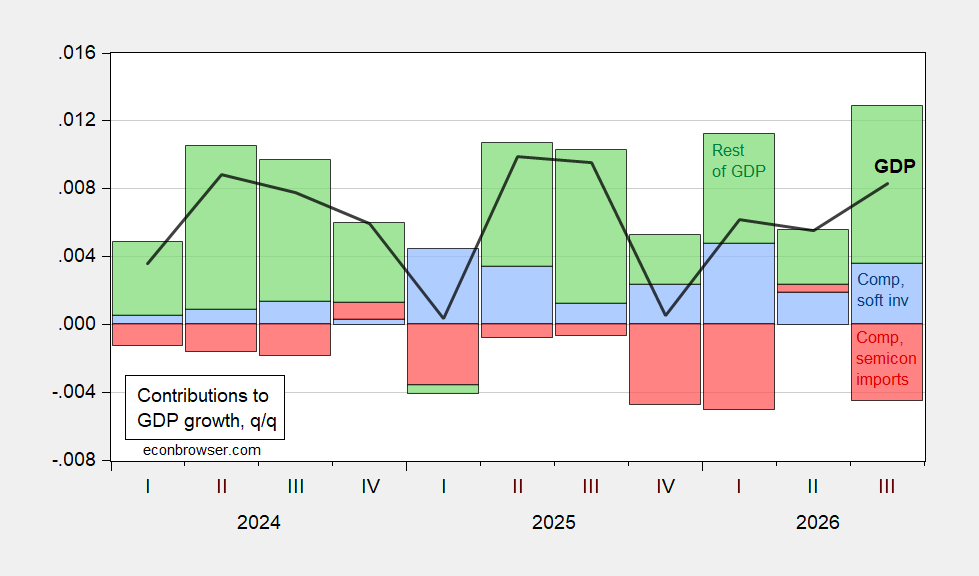
まず、すでに広く議論されているように、設備投資の急増は、GDPの観点では輸入によってかなりの程度相殺されている。輸入は国民経済計算上控除として計上されるため、海外生産された設備への支出は計測上の国内産出量に直接は寄与しない。会計の観点からは、これは図1に示されている。
図1:四半期前比GDP成長率(黒線)、コンピューター・ソフトウェア投資からの四半期前比GDP成長率への寄与(青バー)、コンピューター・周辺機器・半導体の輸入からの寄与(赤バー)、その他のGDP(緑バー)、すべて非年率換算。出所:経済分析局(BEA)、筆者計算。
データセンター建設は設備投資コンポーネントには含まれていないが、2025年まで(利用可能なデータの範囲)についてこれを加えても、全体的な姿は変わらないと分析は指摘している。
経済全体への影響を評価するには、少なくとも、投資および輸入それぞれのケインズ乗数、すなわち1ドルの新規支出から生み出される追加産出量を考慮する必要がある。両カテゴリーの乗数がほぼ同程度であれば、ブームの終息はほぼ相殺され、少なくともGDPの観点では中立に近い。
しかし、経済的な側面はより複雑だ。設備投資ブームは、AIのリターンに対する大きな期待に牽引されている。その期待が、支出計画と調達能力の衝突によって、あるいは政策環境をめぐる認識の変化によって後退すれば、資産価格は下落し、消費は本来よりも低い水準にとどまることになる。
AI関連資産価格の行方を予測することなく、この分析は第4四半期に株式時価総額が回復しないシナリオを基準ケースとして採用している。その場合、家計純資産は減少し、他の条件が一定であれば、消費成長の減速を意味する。
図2:消費、連鎖2017年価格ベースの10億ドル、SAAR(青、左対数目盛)、家計純資産、1兆ドル単位(太字の濃赤、右対数目盛)、非株式純資産が一定と仮定した場合の推純資産、株式時価総額の3.4兆ドル増(赤線、右対数目盛)、3兆ドル減(赤+)。出所:BEA、連邦準備制度の資金循環統計(太字赤)、筆者計算。
消費がどの程度減速するかは、資産効果にかかっている。家計支出は米国GDPの約3分の2を占めるため、これは経済全体にとって重要なチャネルだ。Bigot氏とEspic氏(2026年)は、仏中央銀行(Banque de France)が発表した研究において、2025年に記録された2%の消費成長の約半分が株式市場資産の増加によるものと推計している。これは、資産からの限界消費性向が約0.027、すなわち株式資産1ドルにつき2.7セントという前提に基づくものである。
第3四半期までの1年間で消費が2.5%成長していることを踏まえると、他の条件が一定であれば、この波及効果によってGDP成長率がマイナスに転じることはない。これはある種のコンセンサスを反映しているように見え、AI支出の縮小が景気後退を引き起こしうるかに関する最近の論説とも呼応している。この議論を追う読者にとっての短期的な注目点は、BEAの四半期GDPおよび消費の公表データと、連邦準備制度の資金循環統計による家計純資産の推計、すなわち基準シナリオの根拠となる同じ時系列であり、第4四半期を通じて株式評価額、資産、支出が実際にどう動くかを示すことになる。
とはいえ、この分析は、AIの再評価に伴う金融市場の無秩序な調整は不確実性を高める可能性が高く、それ自体が総需要を抑制すると警告している。筆者の言葉を借りれば、「さて、どうなるかは誰にもわからない」。

