米30年国債利回りが22年ぶり高水準に、ビットコインは84,300ドル近辺まで下落
重要ポイント
- •9月24日、30年米国債利回りは約5.44%に達し、2004年6月頃以来の水準となった。10年利回りも5.1%を上回った。
- •S&Pグローバルの米総合PMI速報値は9月に8月の56.0から58.4に上昇し、5年ぶり以上の早い企業活動の拡大を記録した。
- •FOMCは9月16日、政策金利を25ベーシスポイント引き上げ3.75%-4.00%とすることを全会一致で決定。バー理事は基本シナリオの下で追加調整が必要となる可能性がと述べた。
- •米財務省は長期証券に対する流動性支援買入れの上限を1回あたり20億ドルから少なくとも40億ドルに引き上げ、7-9月四半期の民間保有分純マーケタブル借入を7,390億ドルと見積もった。
- •ビットコインは9月24日、週前半の86,000ドル超から約84,300ドルで取引されたが、記事では利回り上昇と下落の直接的な因果関係は確認されていない。
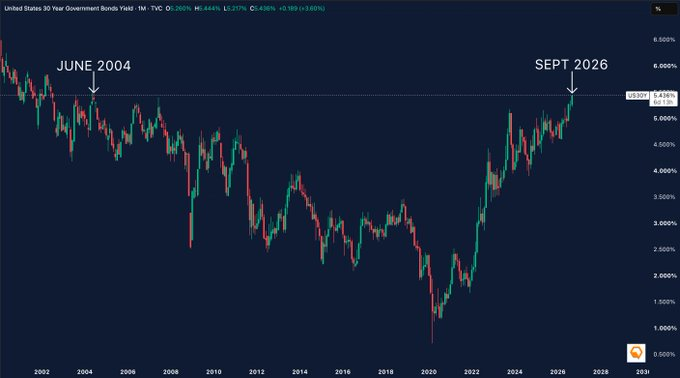
米国債市場は9月24日、下落基調を継続させ、長期の調達コストを20年超ぶりの高水準へ押し上げた。TradingViewのデータによると、30年国債利回りは5.44%近辺、10年利回りは5.1%を上回って推移した。この上昇は、米国の企業活動データが堅調だったことと、FRBの政策が引き締め的なまま維持されるとの見方が再燃したことを受けてのものだ。
長期金利は経済全体の調達コストの指標となるため、この動きが暗号資産市場にとって重みを持つ理由の一つは、政府の利回り上昇が資金を巡る競争を激化させる点にある。CoinMarketCapのデータによると、ビットコインは週前半の86,000ドル超から反落し、84,300ドル近辺で取引された。
長期金利が数十年ぶりの高水準に到達
TradingViewによると、9月24日の時点で米30年国債利回りは約5.44%だった。FRBの過去データでは、同程度の30年利回りは2004年6月頃に見られた水準であり、今回の動きの規模が浮き彫りとなっている。
米財務省の公式データによると、イールドカーブはすでに前日までに大幅に上昇していた。9月23日の30年利回り(パー・イールド)は5.40%に達し、9月22日の5.29%から上昇。同期間に10年利回りは4.96%から5.11%へ上昇した。
これらの動きは、中期債から長期債にわたる広範な価格再評価に続くものだった。5年利回りは4.99%に達し、20年利回りは5.45%に上昇した。
9月23日には、S&Pグローバルがもう一つのマクロ材料を提供した。同社の米総合購買担当者景気指数(PMI)速報値は8月の56.0から58.4に上昇し、企業活動は5年ぶり以上の高いペースで拡大したと発表した。指数は50を上回ると拡大を示し、9月の数値はその水準を大きく上回った。
S&Pグローバルはまた、雇用創出の加速とコスト圧力の高まりも報告した。これらの数値は、引き締め的な金融政策が継続する可能性への見方を強めた。
財務省の債券買入れが利回り上昇圧力に直面
米財務省は今回の下落以前に、長期債を対象とする買入れプログラムをすでに拡大していた。8月19日、同省は長期の名目証券に対する流動性支援購入の上限を引き上げ、1回あたりの上限を20億ドルから少なくとも 操作あたり引き上げた。
この調整は、9月9日から11月4日までの期間、残存期間10-20年および20-30年のセグメントに適用された。同省はこの拡大が長期証券の流動性支援を目的とすると説明した。財務省は、このプログラムを特定の市場金利を標的にする試みであるとは述べていない。
同省の8月の四半期借入計画では、今四半期に最大380億ドルの流動性支援買入れが見込まれている。また、最大250億ドルの短期キャッシュマネジメント購入も見込んでいる。
別途、同省は7-9月四半期の民間保有分の純マーケタブル借入を7,390億ドルと見積もった。この見積もりは、9月末の現金残高9,500億ドルを前提としている。
したがって、利回りの上昇は、連邦政府の資金調達需要が続く中で進行した。投資家はさらに、9月24日に予定される7年債入札にも直面した。
FRB政策が米国債市場に圧力を追加
FRBの政策も金利の再評価に影響した。連邦公開市場委員会(FOMC)は9月16日、政策金利を25ベーシスポイント引き上げ、フェデラルファンド(FF)金利の誘導目標を3.75%-4.00%とした。公式声明によると、委員会は全会一致でこの決定を承認した。
9月23日、マイケル・バー理事が、より引き締め的な政策メッセージを強調した。バー理事は、インフレがFRBの2%目標を上回っており、経済成長は力強いと述べた。さらに、自身の基本シナリオでは追加の政策調整が必要となる可能性が高いと述べた。この発言は、中央銀行が政策金利を引き上げてから1週間後のものだった。
S&Pグローバルの9月調査も同様の方向を示した。同社は、生産、雇用、コストの各指標が金利上昇に関連する領域に入ったと述べた。
この組み合わせが米国債利回りにさらなる上昇圧力をかけた。投資家が長期債の保有に対してより大きな報酬を求める場合、政策金利への期待の高まりは利回りを押し上げる可能性がある。
利回り上昇がリスク資産に重く、ビットコイン下落
CoinMarketCapによると、ビットコインは9月24日、レバレッジポジションを中心とした売りが再燃した後、84,300ドル近辺で取引された。同資産は週前半には86,000ドル超で取引されていた。
今回の利回り上昇がビットコイン下落の直接的な原因であることは確認されていない。しかし、国債リターンの上昇は、契約上のキャッシュフローを持たない資産を保有する機会コストを高めた。
実質および名目金利の上昇は、金融環境を引き締める可能性もある。その影響により、株式、暗号資産、その他の高ボラティリティ市場で利用可能な流動性が減少する可能性がある。
ビットコイン取引者は現在、2つの直近のマクロ材料に直面している。財務省の7年債入札は9月24日に予定されており、FRBの次回政策会合は10月27-28日に開催される。
その会合に先立ち、次の重要なインフレ指標が発表される予定だ。市場は、金利圧力が緩和している兆候を探るため、インフレ、雇用および財務省入札データに注目することになる。

