米国債利回りが20年ぶり高水準に急騰、米国債務の見通しは一段と暗雲
重要ポイント
- •10年債利回りは金曜日に5.23%まで急騰し2007年以来の高水準を付け、30年債利回りは5.49%に達し2004年以来の水準となった。
- •現在の利回りは、CBOが2月に示した今年の10年債利回り4.1%という予測をすでに上回っている。
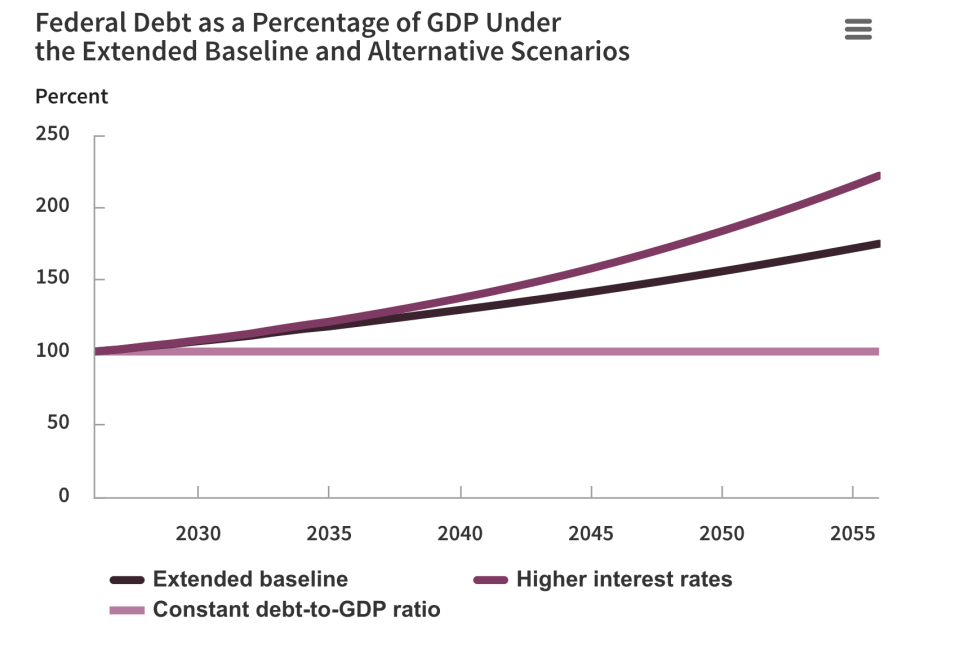
- •ジェフ・マークリー上院議員の要請を受け、CBOは金利がベースラインより1ポイント高い仮想シナリオを検証し、市場公開債務残高が現在のGDPの101%から2056年までに222%に達すると試算した。
- •このシナリオでは、2056年までに財政赤字全体はGDPの14%に膨らみ、年間利払い費はすでに1兆ドル、今年の財政赤字は2兆ドルに達する見込みである。
- •CBOは、高金利シナリオの下で経済成長率はベースラインを0.1ポイント下回り、マクロ経済効果により金利と債務はさらに上回ると指摘した。
急上昇する米国債利回りが連邦議会に警戒感を広げている。ここ数か月の急激な上昇が、米国債務の見通しをめぐる悲観論をさらに深めている。
10年債利回りは金曜日に5.23%まで急騰し、2007年以来の高水準を付けた。イラン戦争開始直前の水準から1ポイント以上の上昇となる。一方、30年債利回りは5.49%に達し、2004年以来の水準となった。
今回の動きを促している要因は複数ある。中東紛争による原油価格の上昇、AI大手(ハイパースケーラー)による年間数千億ドル規模の支出、過熱する経済、そして現在40兆ドルに達した国家債務である。利回りはすでに、議会の超党派予算分析機関である議会予算局(CBO)の長期見通しを大きく上回っている。2月に公表された最新予測]()では、CBOは10年債利回りを今年4.1%、2027年に4.2%、2028年から2031年まで4.3%、2032年から2036年まで4.4%と見込んでいた。らの予測は今では悠長に見え、市場の現実との乖離は、政府の借入コストが公式予測をどれだけ上回る勢いで膨らんでいるかを測る指標となっている。
住宅ローンや自動車ローン、社債など他の借入コストの動向を左右するだけでなく、利回りは財務省が国家債務に対して支払う利息の額を決定する。金利の上昇に伴い、この額は加速する可能性がある。年間の利払い費はすでに1兆ドルに達しており、今年の財政赤字は2兆ドルに達する見込みだが、これを抑制する政治的意欲の兆候は見られない。
利回りの急騰を受け、上院予算委員会の少数与党(top Democrat)であるジェフ・マークリー上院議員は、CBOに最新の数値を求めた。これに回答する書簡]()の中で、CBOのフィリップ・スワーゲル局長は、金利がベースラインより1ポイント高くなるまで上昇するシナリオ(予測ではなく仮想的な試算)を検証した。
マクロ経済効果を織り込む前の段階で、CBOは、利払い費を除く基礎的赤字が2056年までにベースライン比で0.4ポイント拡大すると推計した。しかし財政赤字全体は4.9ポイント拡大することになり、利払い費がいかに追加的な負担となるかを示している。財政赤字全体はGDPの14%に膨らみ、今会計年度に見込まれる5.8%や、1976年から2025年の平均3.8%から大幅に上昇する。
一方、市場公開債務残高は、金利が1ポイント上昇するシナリオの下で、2056年までにGDPの222%に急拡大する。現在のGDPの101%から増加し、CBOの2056年に関する現行のベースライン予測より47ポイント高い。
CBOによれば、債務が急増するにつれ米国経済は減速し、資本がより生産的な用途ではなく国債に流れ込むため、借入のペースにいつけなくなるという。GDP成長率はベースラインを0.1ポイント下回り、米国が成長によって債務から抜け出せるという期待を弱めるものだ。スコット・ベッセント財務長官は、成長率が3%に達すればそれは可能だと述べている。
CBOはまた、このシナリオの数値は、経済全体への影響を考慮するとさらに悪化すると指摘した。スワーゲル局長は「GDPに占める債務の割合がその結果として上昇することで、国債の金利はさらに押し上げられる」と付け加えた。「したがって、マクロ経済効果は、シナリオに組み込まれた当初の金利上昇をさらに上回る押し上げをもたらす」。
比較のために、CBOは債務対GDP比がなんらかの理由で現在の101%水準に推移し続ける、あくまで空想的なシナリオも提示した。この財政規律と倹約のユートピアでは、2056年までに基礎的赤字はCBOのベースラインより2ポイント小さく、財政赤字全体は5.6ポイント小さく、市場公開債務残高は74ポイント小さくなる。GDP成長率はCBOのベースラインを0.05ポイント上回るだけだが、追加のマクロ経済波及効果は考慮されていない。
「GDP成長の増加は投資を促し、労働者が利用できる資本の量を増やす」とスワーゲル局長は書いている。「資本ストックの増大は労働の限界生産性を高め、より多くの労働を促し、さらなるGDP成長をもたらす」。
この記事はもともと](https://fortune.com/2026/09/26/us-debt-outlook-cbo-10-year-treasury-bond-yields-highest-two-decades/)で公開されたものです。

