I verbali della FOMC confermeranno un altro rialzo dopo i PMI in boom e i capex AI nella settimana 41?
Punti chiave
- •Le stime flash di S&P Global del 23 settembre hanno collocato il PMI composito USA a 58,4, il massimo da luglio 2021, e la manifatturiero a 57,0, con i prezzi dei fattori a 66,4, dopo che la Fed aveva già alzato i tassi al 3,75%–4,00%.
- •Gli ordini headline di beni durevoli sono rimasti invariati a circa 338,6 miliardi di dollari, ma gli ordini di beni strumentali core esclusi gli aerei sono saliti dell'1,6% su base mensile e del 10,6% su base annua, guidati da computer e apparecchiature di comunicazione.
- •Il sentiment finale di settembre dell'Università del Michigan è sceso a 48,1 da 51,7 mentre le aspettative di inflazione a un anno sono salite al 4,6% dal 4,0%, lasciando le famiglie più ansiose delle imprese.
- •Il deficit di conto corrente USA si è allargato di 33,4 miliardi di dollari, pari al 15,7%, a 246,0 miliardi nel secondo trimestre, mentre la crescita degli utili industriali cinesi di agosto è rallentata al 4,2% su base annua dall'11,2% di luglio.
- •La settimana 41 comprende anche commercio al dettaglio e prezzi all'importazione dell'area euro il 5 ottobre, l'indice dell'attività di consumo e il rapporto economico regionale della BOJ giapponese il 7–8 ottobre e il rapporto sui prezzi dei mezzi di produzione cinese il 9 ottobre, in vista del cluster di politica G3 del 28–30 ottobre.
Risposta rapida
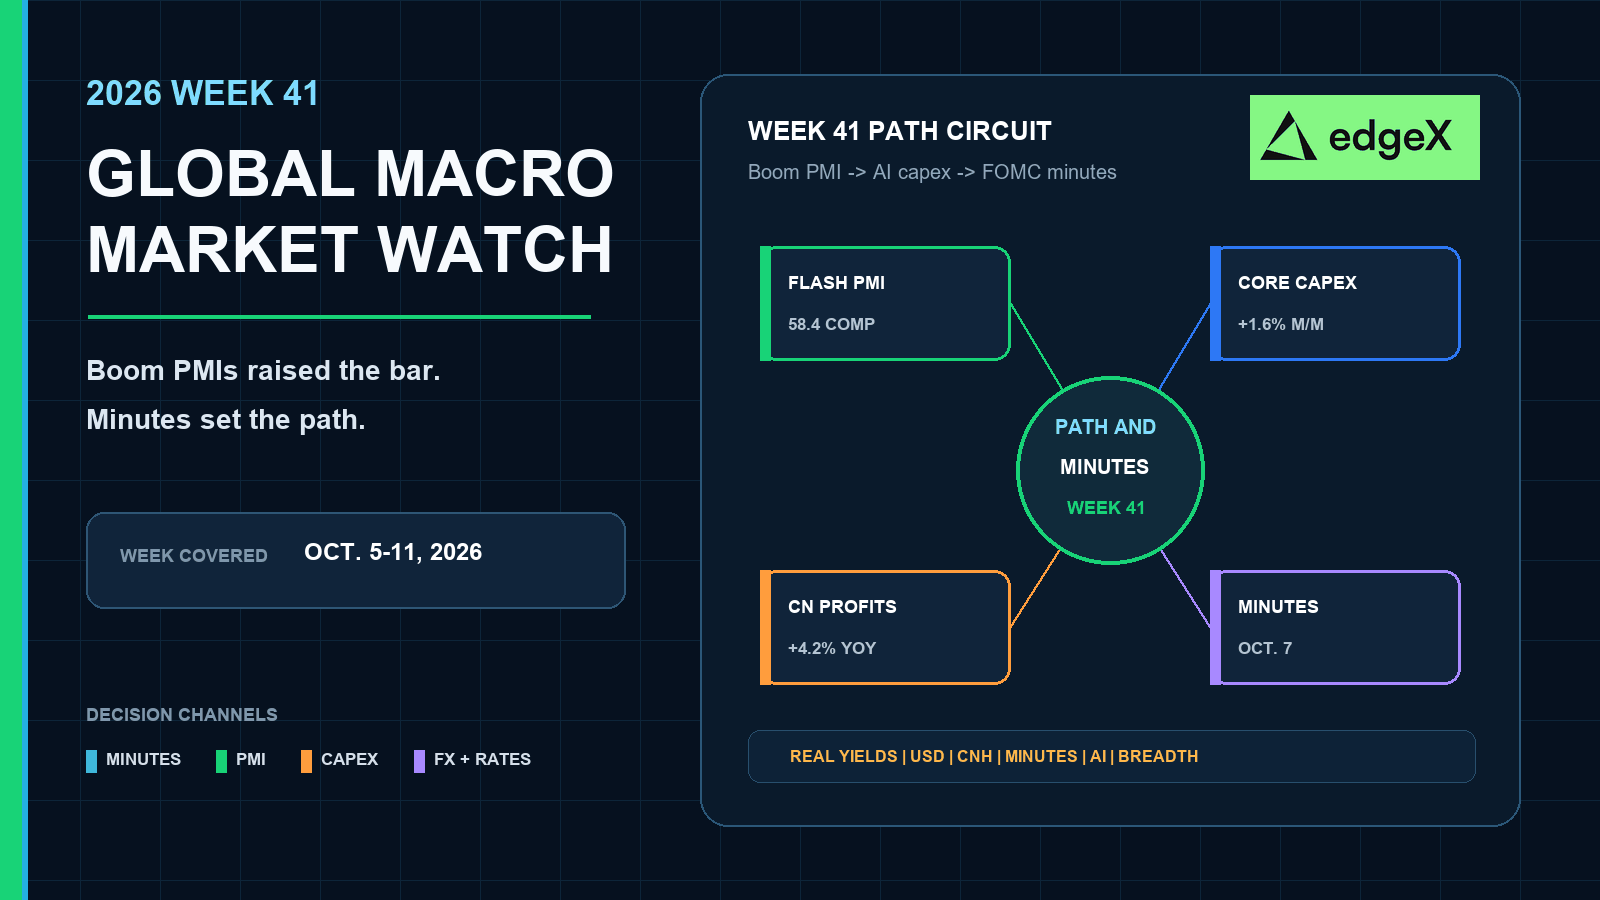
La settimana 41 è una settimana di percorso di politica monetaria globale, non un appuntamento solo statunitense. La settimana 39 ha portato PMI flash USA ai massimi di più anni, un composito dell'area euro più solido intorno a 53,1, pressioni sui prezzi aziendali più calde e un'altra ripresa dei beni strumentali pesante su AI. Se i verbali del 7 ottobre tratteranno quel mix di boom e colli di bottiglia come un motivo per continuare a inasprire, i rendimenti reali, il dollaro e le probabilità di rialzo a fine ottobre resteranno fermi, con EUR, JPY e CNH che scambiano il ricaduto. Se i verbali sottolineeranno rischi bilaterali dopo beni durevoli headline piatti, un deficit di conto corrente più ampio e utili industriali cinesi in rallentamento, i mercati avranno più spazio per digerire, fintanto che i dati incompleti della settimana 40 su PCE, payrolls e PMI cinese non surriscaldano. Valutare i dati europei del 5 ottobre su retail e prezzi all'importazione e i rapporti sulla domanda giapponese del 7–8 ottobre insieme ai verbali USA, non dopo.
Perché la settimana 41 è una prova di verbali e percorso
La settimana 38 ha portato il primo rialzo della Fed in più di tre anni. La settimana 39 ha poi risposto alla domanda sulla digestione nel modo più duro. L'attività privata è accelerata. Le catene di fornitura si sono strette. Gli ordini di attrezzature legate all'AI sono rimasti solidi anche mentre i consumatori diventavano più ansiosi. La settimana 40 doveva essere la prima verifica pulita su inflazione e lavoro, ma quei dati erano ancora incompleti alla scaden del 28 settembre. La settimana 41 non aspetta la prossima decisione sui tassi. Pone una domanda più semplice: dopo le evidenze dei PMI in boom, i verbali di settembre confirmeranno un altro percorso di rialzo?
Trattare le fasi separatamente. Una decisione sui tassi può riprezzare i rendimenti a breve in un pomeriggio. Un orientamento di politica duraturo richiede i verbali. I responsabili hanno considerato domanda e pressioni lungo la catena come un rischio a senso unico? Oppure hanno ancora dato peso allo stress dei margini cinesi, ai rischi industriali e alle partite esterne? La settimana 41 è costruita per quella seconda fase.
Il boom della settimana 39 ha alzato ancora la barra
Il pacchetto di PMI flash del 23 settembre, coperto nel wrap di Reuters via KELO, è arrivato dopo che la Fed aveva già portato il range dei fondi al 3,75%–4,00%. Composito a 58,4, manifatturiero a 57,0 e prezzi dei fattori a 66,4 hanno lasciato ai mercati tre messaggi attivi: la domanda contava ancora, la capacità era vincolante e il rischio di inflazione aziendale era tornato. La settimana 41 deve decidere se i verbali leggeranno quel mix come un semaforo verde per un altro rialzo a fine ottobre.
Calendario macro globale della settimana 41
| Data | Regione | Evento in programma | Perché i mercati se ne interessano |
|---|---|---|---|
| 5 ottobre | Area euro | Prezzi industriali all'importazione e commercio al dettaglio, agosto 2026 | Verifica se la domanda di beni e negozi in Europa sostiene ancora la ripresa dei PMI della settimana 39. |
| 5–11 ottobre | Stati Uniti | Richieste settimanali e dati secondari ad alta frequenza | Mantengono un controllo continuo su lavoro e domanda tra payrolls e CPI. |
| 7 ottobre | Stati Uniti | Verbali FOMC, riunione del 15–16 settembre | Prima registrazione scritta completa del primo rialzo in più di tre anni, dopo PMI in boom e capex AI. |
| 7 ottobre | Giappone | Indice dell'attività di consumo della BOJ | Colore sulla domanda giapponese nello stesso giorno in cui i verbali USA ridefiniscono il percorso di rialzo. |
| 8 ottobre | Giappone | Rapporto economico regionale della BOJ | Verifica se il quadro della domanda regionale giapponese sostiene ancora il trend post-rialzo dello yen. |
| 9 ottobre | Cina | Rapporto NBS sui prezzi dei mezzi di produzione di fine settembre | Prima verifica sui prezzi lungo la catena cinese dopo i dati sugli utili industriali del 28 settembre. |
| 14 ottobre | Stati Uniti / Cina | CPI USA; CPI e PPI cinesi, settembre 2026 | Punto di controllo sull'inflazione adiacente alla settimana 42, dopo che i verbali hanno impostato il dibattito sul percorso. |
| 15 ottobre | Stati Uniti | Vendite al dettaglio e PPI, settembre 2026 | Verifica se domanda dei consumatori e prezzi lungo la catena sostengono ancora il boom della settimana 39. |
| 28–30 ottobre | Stati Uniti / Area euro / Giappone | Decisione FOMC; riunione di politica monetaria BCE; riunione di politica monetaria BOJ | Prossimo cluster di politica G3 attivo dopo la finestra dei verbali. |
I verbali della FOMC ridefiniscono la funzione di reazione post-rialzo
Il calendario FOMC della Federal Reserve, il calendario delle pubblicazioni USA di ottobre 2026 e gli strumenti sul calendario di pubblicazione dei verbali collocano i verbali del 15–16 settembre il 7 ottobre alle 14:00 Eastern. È il catalizzatore di politica più pulito della settimana 41, dopo la impennata della domanda della settimana 39 e prima del cluster di decisioni G3 di fine ottobre. La settimana non è solo USA: Eurostat pubblica commercio al dettaglio e prezzi all'importazione dell'area euro il 5 ottobre, il calendario della BOJ prevede l'indice dell'attività di consumo giapponese il 7 ottobre e il rapporto economico regionale l'8 ottobre, e il calendario NBS cinese fissa il rapporto sui prezzi dei mezzi di produzione di fine settembre per il 9 ottobre.
I verbali contano perché i dati si sono già mossi dopo il rialzo. I responsabili hanno inasprito prima che la settimana 39 consegnasse PMI flash più forti, pressioni sui prezzi aziendali in aumento e un altro balzo negli ordini di beni strumentali core. Un tono hawkish che si basa sulla tensione della capacità e sul rischio di domanda al rialzo sostiene rendimenti reali più alti e un dollaro più solido. Un tono più bilanciato che segnala comunque rischi bilaterali su industria, partite esterne e assorbimento cinese lascia la decisione del 28 ottobre più dipendente dai dati.
I verbali saranno letti alla luce delle conferme incomplete della settimana 40
Quando i verbali saranno pubblicati, i mercati dovrebbero già in mano il set di conferme incomplete della settimana 40: JOLTS, PCE di agosto sul calendario di pubblicazione della BEA, la terza stima del PIL del Q2, il PMI ufficiale cinese e i payrolls di settembre sul calendario del BLS. Alla scadenza del 28 settembre non sono ancora fatti completi di una revisione della settimana 40, ma plasmano comunque il modo in cui i trader valutano i verbali. Un PCE più caldo o payrolls surriscaldati rendono più facili da prezzare verbali hawkish; un mercato del lavoro più morbido o un PCE core più fresco alzano la barra. Abbinare i verbali ai rendimenti a breve e al dollaro, non a una singola apertura azionaria.
I PMI in boom e i capex AI tengono viva la domanda
I dati completati di sondaggi e ordini della settimana 39 sono il motivo per cui la settimana 41 non è solo un evento tecnico sui verbali USA. Il pacchetto flash USA di S&P Global ha mostrato il settore privato in accelerazione dopo il rialzo, non in raffreddamento. Nuovi ordini a 58,2 e prezzi dei fattori a 66,4 hanno trasformato il dibattito post-rialzo in un problema di domanda più colli di bottiglia. Anche il PMI composito dell'area euro si è raffermato intorno a 53,1, quindi la ripresa delle economie avanzate è stata più ampia di un solo Paese anche se gli USA hanno continuato a guidare.
Il rapporto sui beni durevoli del Census, coperto nel wrap di Reuters sui beni strumentali via KELO, ha poi diviso il trend industriale. Gli ordini headline di beni durevoli sono rimasti invariati a circa 338,6 miliardi di dollari dopo un aumento di luglio rivisto allo 0,9%. Gli ordini di beni strumentali core esclusi gli aerei sono balzati dell'1,6% su base mensile e del 10,6% su base annua, con computer e apparecchiature di comunicazione ancora forti. È un boom di AI e attrezzature dentro un dato headline sui beni più piatto. Non è un crollo industriale generalizzato. I dati dell'area euro su retail e prezzi all'importazione del 5 ottobre verificano se il colore della domanda europea sostiene ancora quella più ampia ripresa dei PMI mentre i verbali della FOMC definiscono il percorso del dollaro.
Il sentiment è peggiorato mentre le aspettative di inflazione sono salite
Il sentiment finale di settembre dell'Università del Michigan è sceso a 48,1 da 51,7. Le aspettative di inflazione a un anno sono salite al 4,6% dal 4,0%. Le famiglie apparivano più ansiose anche mentre le imprese segnalavano ordini in boom. Questa divisione può mantenere solida la investimento legata all'AI e riprezzare comunque la in senso più restrittivo se i verbali orientano hawkish, mentre i dati sul lavoro incompleti della settimana 40 mantengono vivo uno spauracchio di crescita.
Partite esterne e margini cinesi ostacolano ancora una storia di boom pulito
La pubblicazione BEA sulle transazioni internazionali ha mostrato il deficit di conto corrente USA in allargamento di 33,4 miliardi di dollari, pari al 15,7%, a 246,0 miliardi nel secondo trimestre. Non è di per sé un catalizzatore della settimana 41. Conta comunque per i dibattiti su dollaro e doppio deficit una volta che i verbali riapriranno il percorso di rialzo.
La Cina è l'altra metà incompleta della storia del boom globale. All'apertura della settimana 40, il pacchetto NBS sugli utili industriali, collocato rispetto al calendario di pubblicazione NBS 2026, ha mostrato utili di agosto in aumento di appena il 4,2% su base annua dopo l'11,2% di luglio. La crescita gennaio–agosto è scesa al 15,7% dal 17,6%. Gli utili della manifattura high-tech sono rimasti estremamente solidi. Le categorie legate ai consumatori sono rimaste indietro. Trattare quel dato come una base adiacente preliminare, non come una revisione completata della settimana 40. Il PMI ufficiale del 30 settembre era ancora incompleto alla scadenza. Valutarlo in seguito rispetto alla stessa divisione industria-famiglie.
La trasmissione passa ancora attraverso EUR, JPY, CNH, metalli e ciclici AI
Un lock-in di rialzo guidato dai verbali con margini cinesi deboli mantiene CNH, rame e azionario legato all'Asia più selettivi di un puro trend di boom USA. L'indice dell'attività di consumo e il rapporto economico regionale giapponesi della stessa settimana contano per lo JPY in vista della riunione BOJ del 29–30 ottobre. I dati europei del 5 ottobre su retail e prezzi all'importazione contano per l'EUR e per capire se la ripresa dei PMI dell'area euro della settimana 39 avesse dietro una reale domanda di beni. La settimana 41 non ha bisogno che una sola regione domini ogni mercato. Ha bisogno che Europa, Giappone e Cina restino filtri di rischio attivi attorno alla pubblicazione di politica USA del 7 ottobre.
Revisione della settimana 39: attività in boom, colli di bottiglia stretti e capex ancora pesante su AI
La settimana 39, 21–27 settembre, è stata l'ultima finestra settimanale completata disponibile alla scadenza di produzione del 28 settembre. Il messaggio centrale era semplice: la digestione post-rialzo non ha raffreddato la domanda. L'attività privata è accelerata. Le pressioni sui prezzi rilevate dai sondaggi si sono ricostruite. Gli ordini di attrezzature legate all'AI sono rimasti solidi anche mentre i consumatori diventavano più pessimisti.
La settimana si è concentrata sul 23 settembre. Il PMI composito flash USA di S&P Global è salito a 58,4 da 56,0, il massimo da luglio 2021. La manifattura è salita a 57,0 da 53,9. I nuovi ordini sono balzati a 58,2. I ritardi dei fornitori sono diventati i più diffusi da luglio 2022. I prezzi dei fattori pagati sono schizzati a 66,4, massimo da ottobre 2022. S&P Global ha collegato tensione di capacità e ritardi nelle consegne in parte al conflitto in Medio Oriente e ha mostrato pressioni sui prezzi che si ricostruivano attraverso il canale dei sondaggi aziendali. Anche il PMI composito dell'area euro si è raffermato intorno a 53,1, quindi l'espansione delle economie avanzate si è allargata anche se gli USA hanno continuato a guidare.
I giorni 24–25 settembre hanno completato il dettaglio esterno e industriale. La BEA ha riportato un deficit di conto corrente del secondo trimestre di 246,0 miliardi di dollari dopo un allargamento di 33,4 miliardi. Gli ordini di beni durevoli del Census sono rimasti invariati, ma gli ordini di beni strumentali core esclusi gli aerei sono balzati dell'1,6% e del 10,6% su base annua. Computer e apparecchiature di comunicazione hanno continuato a portare la storia degli investimenti in AI. Il sentiment del Michigan è sceso a 48,1 e le aspettative di inflazione a un anno sono salite al 4,6%, lasciando le famiglie più ansiose delle imprese. Il prezzo di mercato di una probabilità di circa 68,6% di un altro rialzo a breve è rimasto parte dello stesso colore di politica della settimana.
Alla scadenza del 28 settembre, il quadro completato della settimana 39 e l'adiacenza dei profitti cinesi a inizio settimana 40 hanno lasciato quattro messaggi attivi: la domanda privata USA era in boom, colli di bottiglia e pressioni sui prezzi aziendali erano tornati, i capex legati all'AI continuavano a sostenere gli investimenti in attrezzature, e lo stress dei margini cinesi più un deficit esterno USA più ampio impedivano al mix globale di apparire pulito. I PMI in boom e i beni strumentali core solidi alzano la barra per qualsiasi rally di sollievo guidato dai verbali che richieda una semplice storia di pausa. Beni durevoli headline piatti, sentiment più debole e profitti cinesi in rallentamento mantengono aperto il canale del rischio bilaterale se i dati incompleti della settimana 40 su PCE o payrolls deludono.
Mappa decisionale cross-asset
| Mix settimana 41 | Crypto | Azioni | Commodity | FX e tassi |
|---|---|---|---|---|
| Verbali hawkish dopo PMI in boom e core PCE/payrolls solidi | Rendimenti reali più alti e liquidità più stretta comprimono le posizioni crypto con leva. | Titoli a lunga durata e high-beta sottoperformano; i leader AI possono comunque divergere. | L'oro affronta un vento contrario dai rendimenti; i metalli industriali assorbono il rischio tassi. | Rendimenti reali e USD salgono; le probabilità di rialzo a breve verso il 28 ottobre si irrigidiscono. |
| Verbali bilanciati con inflazione/lavoro incompleti della settimana 40 più freschi | Meno rumore sul percorso dei tassi può sostenere BTC ed ETH se la domanda spot conferma. | L'ampiezza può migliorare se i ciclici partecipano oltre i megacap AI. | I metalli industriali guadagnano dalla digestione; l'oro dipende dai rendimenti reali.</> | USD si ammorbidisce selettivamente; la volatilità a breve svanisce. |
| Verbali restano hawkish mentre margini/PMI cinesi peggiorano | Il risk-off asiatico può colpire le crypto high-beta anche se l'AI USA resta solida. | Multinazionali sensibili alla Cina ed esportatori industriali restano indietro. | Rame e metalli correlati si indeboliscono sul rischio di assorbimento; l'energia resta bilaterale. | CNH si ammorbidisce; le valute commodity divergono; la domanda di rifugio in USD può persistere. |
| Lavoro debole dopo PMI in boom, con verbali ancora bilaterali | Il sollievo sul percorso dei tassi aiuta solo se il deleveraging non domina. | Le revisioni degli utili e il rischio di margini diventano centrali; i difensivi possono sovraperformare i ciclici. | L'oro può sovraperformare le commodity industriali. | Le curve possono twistare; l'incertezza sul percorso di politica resta elevata su USD e JPY. |
Cosa confermerebbe il segnale della settimana 41?
Lo scenario di base è rumore sul percorso, non un trend pulito in una sola direzione. La conferma della settimana 41 dovrebbe manifestarsi nel movimento congiunto dei verbali del 7 ottobre, dei prezzi al dettaglio e all'importazione dell'area euro, dei rapporti sulla domanda giapponese, dei rendimenti a breve, del dollaro, di EUR, JPY, dei dati incompleti della settimana 40 su PCE e payrolls, del CNH e dei metalli industriali. Un mercato dei verbali che muove solo il trend USA è meno duraturo di un aggiustamento globale sincronizzato che sopravvive al registro di politica di inizio ottobre.
La Cina ha bisogno della sua lista di controlli. Leggere l'adiacenza dei profitti del 28 settembre e il rapporto sui prezzi dei mezzi di produzione del 9 ottobre rispetto al PMI ufficiale incompleto del 30 settembre e alla precedente divisione industria-famiglie, non isolatamente. Segnali cinesi stabili o più solidi sostengono il contenimento attorno a un percorso USA hawkish. Un'altra stretta su margini o PMI mantiene l'Asia selettiva anche se i capex AI restano forti. Un risultato di risk-on duraturo richiede conferme su inflazione e lavoro USA senza surriscaldamento, verbali che non forzino un panico immediato per un secondo rialzo, domanda europea che non crolli, domanda giapponese ordinata in vista della riunione BOJ di fine ottobre, e segnali cinesi che impediscano allo squilibrio offerta-domanda di dominare i ciclici globali. La settimana 39 ha già fissato quella barra.
Tratta con un vantaggio
Nei mercati in movimento rapido, l'esecuzione conta quanto la direzione. Ecco perché sempre più trader si rivolgono a piattaforme decentralizzate come edgeX per il trading di perpetui e spot.
A differenza delle piattaforme centralizzate tradizionali, edgeX è costruita attorno alla self-custody, il che significa che mantieni il controllo dei tuoi asset e autorizzi tu stesso i movimenti di fondi. Per i trader attivi, questo offre un vantaggio significativo: accesso al mercato senza rinunciare alla custodia a un exchange.
edgeX combina inoltre i benefici fondamentali del DeFi con un'esperienza di trading pensata per un'esecuzione seria. La piattaforma punta su liquidità profonda, abbinamento degli ordini ad alta velocità e performance a basso slippage, aiutando i trader a restare reattivi in condizioni di volatilità. Con il supporto a leva elevata, offre ai partecipanti di mercato esperti maggiore flessibilità nel modo di esprimere visioni macro e gestire il rischio.
Oltre all'esecuzione, l'infrastruttura di trading decentralizzata può offrire vantaggi strutturali: maggiore trasparenza, verifica on-chain e ridotta dipendenza da intermediari centralizzati. Per i trader che vogliono performance senza rinunciare al controllo, quel modello è sempre più convincente.
edgeX è costruita per quel bilanciamento: unendo un'esperienza di trading professionale ai principi fondamentali dei mercati decentralizzati.
I trader che vogliono esplorare un modo più efficiente in termini di capitale e self-custodial per fare trading possono dare un'occhiata più da vicino a edgeX.
Domande frequenti
Qual è l'evento più importante della settimana 41 della macro globale?
Il catalizzatore ad massimo impatto è la pubblicazione dei verbali FOMC della riunione del 15–16 settembre il 7 ottobre. I mercati leggeranno comunque quei verbali alla luce di una settimana globale: la ripresa dei PMI USA e dell'area euro della settimana 39, la forza dei beni strumentali legati all'AI, le conferme incomplete della settimana 40 su PCE, JOLTS, payrolls e PMI cinese, più i rapporti sulla domanda giapponese della stessa settimana e la verifica sui prezzi lungo la catena cinese del 9 ottobre.
Perché rivedere la settimana 39 invece della settimana 40?
La produzione si è chiusa il 28 settembre, mentre la settimana 40 era ancora in corso. JOLTS, PCE di agosto, la terza stima del PIL del Q2, il PMI ufficiale cinese e i payrolls di settembre non erano ancora completati come risultati settimanali definitivi. La settimana 39, 21–27 settembre, era l'ultima finestra settimanale completata ed è etichettata esplicitamente.
Perché i PMI in boom contano dopo il primo rialzo?
Il PMI composito flash USA di S&P Global è salito a 58,4 e la manifatturiero a 57,0 dopo che la Fed aveva già inasprito al 3,75%–4,00%. Anche nuovi ordini e prezzi dei fattori sono balzati, trasformando il dibattito post-rialzo in un problema di domanda più colli di bottiglia anziché in una semplice storia di raffreddamento.
In che modo i verbali del 7 ottobre possono cambiare il percorso verso il 28 ottobre?
Verbali hawkish che enfatizzano tensione di capacità e rischio di inflazione al rialzo possono mantenere elevati rendimenti reali e probabilità di rialzo fino alla prossima FOMC. Verbali più bilanciati lascerebbero la decisione del 28 ottobre più dipendente dal set incompleto di dati su inflazione e lavoro della settimana 40.
Cosa ha cambiato la settimana 39 per le prospettive della settimana 41?
La settimana 39 ha portato PM flash USA ai massimi di più anni, pressioni sui prezzi aziendali più calde, beni durevoli headline invariati con un balzo dell'1,6% dei beni strumentali core, sentiment dei consumatori più debole e un deficit di conto corrente del Q2 più ampio. Quel mix ha alzato la barra per un prezzaggio semplice della pausa e reso la conferma della settimana 41 dipendente dai verbali e dal percorso di dati incompleti della settimana 40.
Qual è lo scenario costruttivo della settimana 41?
La combinazione costruttiva è costituita da verbali che non forzino un panico immediato per un secondo rialzo, dati incompleti della settimana 40 su inflazione e lavoro solidi senza surriscaldamento, domanda europea che non crolli, domanda giapponese ordinata e segnali cinesi che impediscano alla divisione industria-famiglie di dominare. La conferma dovrebbe manifestarsi in volatilità a breve contenuta, comportamento selettivo di dollaro/EUR/JPY/CNH e commodity industriali più stabili attorno al trend azionario guidato dall'AI.

