Un nuovo studio rivaluta il potere predittivo dello spread dei tassi dopo la recessione del 2024 mai arrivata
Punti chiave
- •I modelli basati sullo spread dei tassi precedenti al 2020 spiegavano più variazione degli esiti di recessione rispetto ai modelli stimati sul campione completo.
- •L'aggiunta del debt service ratio ha aumentato la varianza spiegata del modello da 0,26 a 0,57 ed eliminato i falsi positivi nella specifica riportata.
- •Il modello del servizio del debito ha individuato le recessioni del 1990-91 e del 2008-09, ma non ha previsto la pandemia del 2020 né una recessione nel 2024.
- •L'inclus della disoccupazione attesa ha ridotto la probabilità stimata di recessione per il 2024 sotto il 40%, sebbene l'approccio abbia ignorato la recessione del 2008-09.
- •Lo studio esamina anche Canada e Germania e rileva che la curva dei rendimenti è diventata meno accurata dopo la recessione del 2020.
Il mancato materializzarsi di una recessione statunitense ampiamente attesa nel 2024 ha costretto gli economisti a rivalutare lo spread dei tassi, a lungo considerato il predittore di recessione più affidabile per gli Stati Uniti. Lo spread dei tassi — il divario tra i rendimenti dei titoli di Stato a scadenza più lunga e più breve — si è guadagnato tale reputazione perché le inversioni, in cui i rendimenti a breve termine superano quelli a lungo termine, storicamente hanno preceduto le fasi di recessione statunitensi. Un nuovo paper, “Missing Recessions: Revisiting the Term Spread’s Predictive Power”, di Menzie Chinn e Laurent Ferrara, rivaluta il potere predittivo dell'indicatore e spiega il segnale di falso positivo.
The failure of a recession to materialize in 2024 has forced a reappraisal of the term spread as the most reliable recession predictor for the US. In this paper, we re-evaluate the predictive power of the term spread, and explain the false positive signal in terms of sample specificity, simultaneity, and omitted variables, focusing on the United States, but including other advanced economies for which the term spread has proven to be a useful predictor in the past. We confirm that prior to the 2020 recession, the yield curve was an accurate predictor of recessions in the US, Canada, and Germany, but proved less accurate thereafter. For the US, accounting for term premia does not improve prediction appreciably, while taking into account expectations of future unemployment does. More definitively, in line with Borio, et al. (2020), we find inclusion of the debt service ratio reconciles the failure of a recession to appear in 2024 after the strong yield curve inversion observed at the end of 2022, for both the US and Germany.
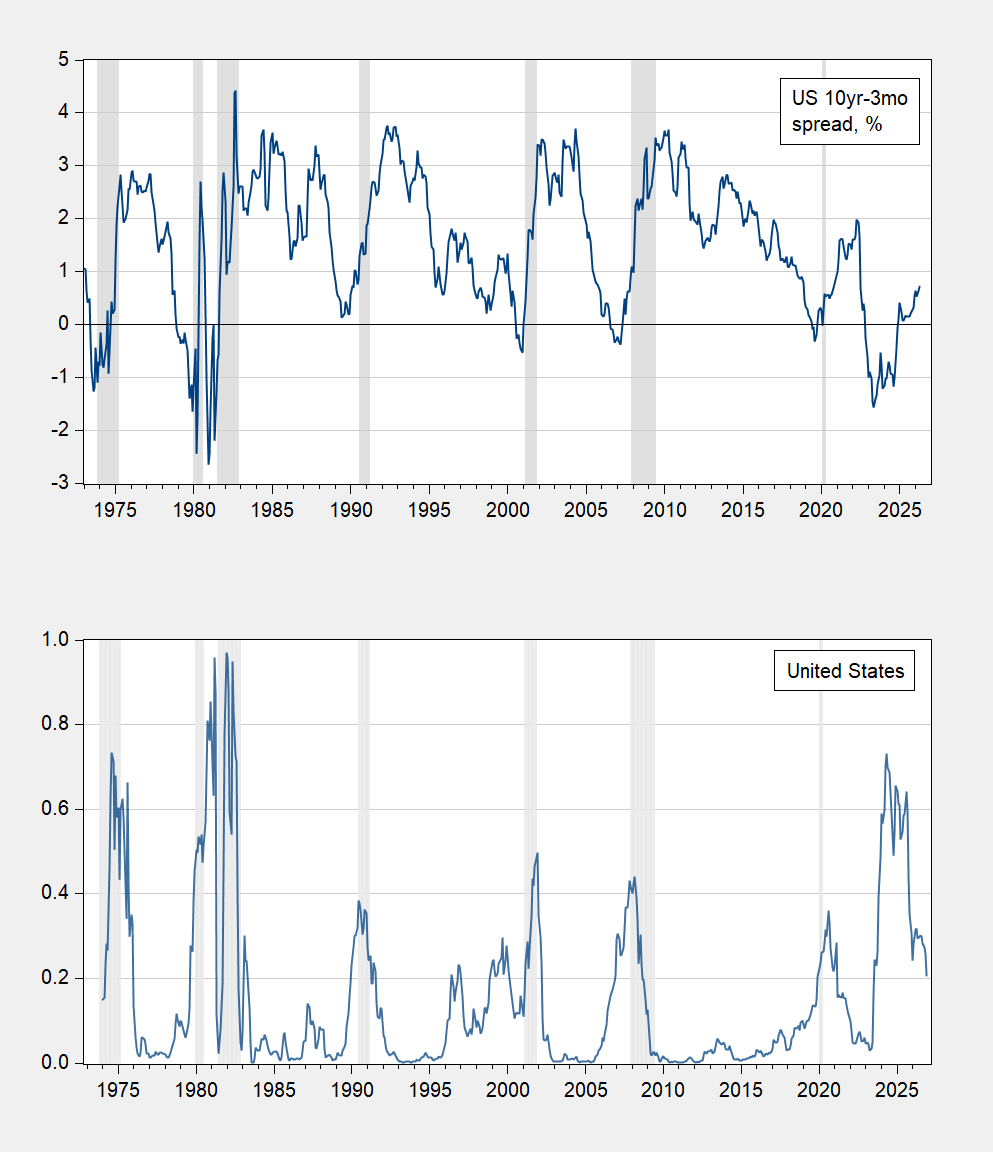
Concentrandosi sugli Stati Uniti, la maggior parte delle misure dello spread dei tassi — tra cui gli spread 10yr-3mo e 10yr-2yr — indicava un'alta probabilità di recessione nel 2023-24, considerando la vasta e persistente inversione registrata nel 2022. Basandosi sui dati precedenti al 2020, le probabilità di recessione stimate apparivano notevolmente elevate. La Figura 1 del paper mostra lo spread statunitense 10yr-3mo, in percentuale, nel pannello superiore, e la corrispondente probabilità di recessione nel pannello inferiore, ricavata da una regressione stimata fino a 2019M12, con le date di recessione da picco a minimo definite dal NBER evidenziate in grigio. Il NBER — il National Bureau of Economic Research — è l'organizzazione che data ufficialmente le recessioni statunitensi, ed è per questo che la sua evidenziazione da picco a minimo costituisce il riferimento standard in grafici di questo tipo.
Gli autori catalogano diverse possibili spiegazioni del fallimento dello spread dei tassi nel 2024. Il processo generatore dei dati può essere cambiato dopo il 2020. Il comportamento del premio a termine — il rendimento aggiuntivo richiesto dagli investitori per detenere debito a scadenza più lunga anziché rinnovare titoli a breve termine — che fa parte dello spread dei tassi, può essersi modificato. Le stime possono inoltre state distorte dall'omissione di variabili della regola di Taylor, come i risultati attesi della disoccupazione, o di variabili finanziarie che catturano il ciclo finanziario. È anche possibile che la recessione semplicemente non si sia verificata “per caso” — in fondo, non si è mai sicuri al 100%.
Per valutare queste possibilità, gli autori stimano specifiche basate sullo spread dei tassi su un campione completo, oppure le arricchiscono con variabili chiave.
I risultati, riportati nella Tabella 2 di Chinn e Ferrara (2026), mostrano che la proporzione di varianza spiegata utilizzando lo spread dei tassi è più elevata nel campione precedente al 2020 rispetto al campione completo, pari a 0,33 contro 0,26. L'aggiunta di un premio a termine stimato separatamente — la stima ACM della Fed di New York — non modifica apprezzabilmente il risultato sul campione completo. L'aggiunta della variazione attesa del tasso di disoccupazione, una variabile motivata dall'implicazione della regola di Taylor secondo cui i tassi federati futuri saranno più bassi se i mercati anticipano un rallentamento o una recessione, produce un coefficiente marginalmente significativo, sebbene il pseudo R² resti sostanzialmente invariato.
Solo l'inclusione di un proxy del ciclo finanziario — il debt service ratio (DSR), che misura la quota di reddito che i mutuatari destinano al servizio del debito — aumenta sensibilmente la proporzione di varianza spiegata, portandola a 0,57. L'equazione che incorpora il DSR offre anche il miglior adattamento nel senso di non produrre falsi positivi cogliendo al tempo stesso le recessioni del 1990-91 e del 2008-09; appare come la linea turchese contrassegnata da &DSR nella Figura 5 del paper, con le date di recessione da picco a minimo definite dal NBER evidenziate in grigio. Per i previsori, la conseguenza pratica è che la forma della curva dei rendimenti da sola non coglie quanto pesantemente i bilanci delle famiglie e delle imprese sono gravati dal servizio del debito — una dimensione che, secondo i risultati degli autori, dovrebbe affiancare lo spread nei modelli di previsione delle recessioni.
Il risultato secondo cui il DSR migliora la previsione delle recessioni vale anche quando il periodo di stima è limitato ai dati precedenti al 2020. In tale configurazione, il modello prevede le recessioni del 1990-91, del 2001 e del 2008-09, ma non quella pandemica del 2020 — né una recessione nel 2024.
Gli autori non liquidano la regola di Taylor come inutile. Come mostra la colonna 4 della Tabella 2, l'inclusione della variazione attesa del tasso di disoccupazione — unita all'uso del tasso federato anziché del tasso a 3 mesi — riduce la probabilità stimata di recessione per il 2024 sotto la soglia del 40% (la linea blu contrassegnata da &UE), cogliendo al tempo stesso le recessioni precedenti, con l'eccezione di quella del 2008-09. In questo senso, non tenere esplicitamente conto della regola di Taylor potrebbe far parte della spiegazione dell'errata previsione di recessione per il 2024.
Il paper, che esamina anche le esperienze di Canada e Germania, è una versione sostanzialmente rivista di un lavoro precedente descritto qui. Il paper completo è disponibile qui.

